


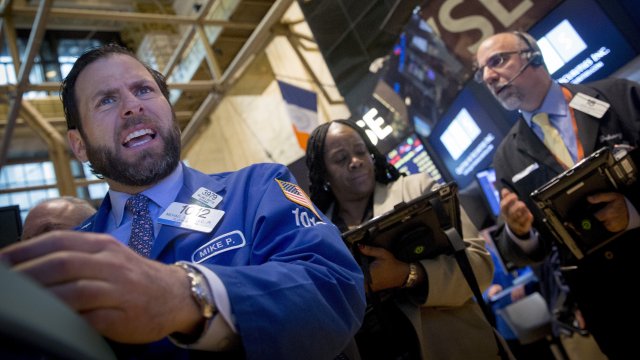
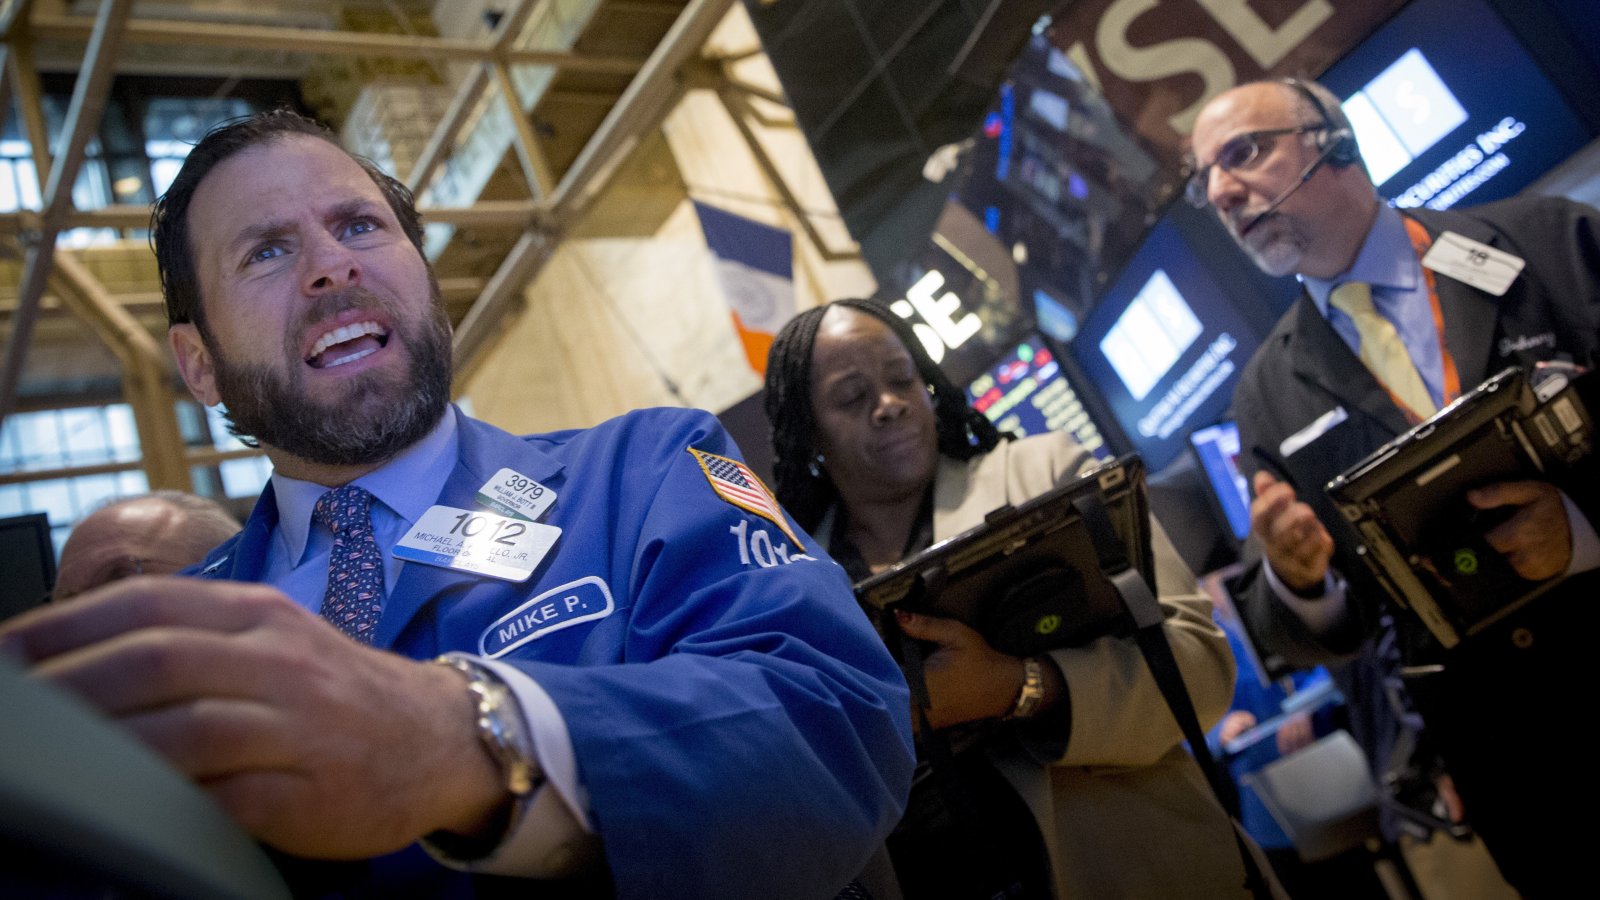


Ако инвеститорите смятат, че волатилността, която заля световните пазари тази година, е преходна, ги очаква сериозен шок.
Следпандемичната инфлация и енергийните шокове може да се окажат последния прион в ковчега на „Голямата умереност“ (Great Moderation) – годините на ниска инфлация, ниски лихвени проценти, стабилен растеж и задълбочаваща се глобализация от средата на 80-те години до финансовата криза от 2007-2009 г.
Голямата умереност поддържаше ниска макроикономическата волатилност, потискайки колебанията на финансовите пазари и позволявайки на цените на активите да процъфтяват – от акции и облигации до суровини и кредити.
Централните банки също се притичаха на помощ в случаите на пазарен или икономически стрес като при световната икономика криза с по-разхлабена парична политика, без да предизвикват значителна инфлация. Това удължи периода на Голямата умереност и захрани допълнително бума на пазара на активи.
Този свят явно вече го няма, а централните банкери го знаят – изказванията на Аугустин Карстенс от Банката за международния разплащания и Изабел Шнабел от Европейската централна банка на срещата в Джаксън Хол в края на август подчертаха важността за „макроикономическо стабилизиране“.
Продължителната по-висока инфлация, по-високи лихвени проценти, неравномерен растеж и протекционизъм – свят на структурно по-висок „макрообем“ - вероятно ще захрани по-широка пазарна волатилност, правейки инвестициите по-трудни и рисковани.
Докато Федералният резерв и другите централни банки са строго фокусирани върху борбата с инфлацията, инвеститорите вече не могат да разчитат на хлабава политика в подкрепа на пазарите в моменти на стрес.
Шнабел беше ясна, че действията на централната банка ще определят дали „предизвикателствата, пред които сме изправени днес, ще доведат до Голяма волатилност, или дали пандемията и войната в Украйна в крайна сметка ще бъдат запомнени като болезнени, но временни прекъсвания на Голямата умереност“.
Според Шнабел волатилността на БВП на еврозоната през последните две година е била около 5 пъти по-висока от пика на Голямата рецесия през 2009 г., а волатилността при инфлацията задминава нивата от 70-те години.
Стратезите в BlackRock в същото време оценяват, че волатилността при ръста на икономиката и инфлацията на САЩ са на нива, които не са виждани от почти 40 години.
„Ние се борим с един нов свят на завишена макроволатилност – и по-високи премии за риск за облигациите и акциите“, написаха те през юли. „Не очаквахме пазарната волатилност да се засили, докато волатилността на макро ниво не го направи. Сега това се случва и се връщаме обратно към волатилността от 70-те години“.
Промяна на играта
Промени от такъв мащаб не се случва за една нощ, но Covid-19 ускори тази. Краткосрочната предвидимост е незначителна, без значение средно- и дългосрочните перспективи, което отчасти е причината защо пазарите остават толкова нестабилни.
Избликът на волатилност, откакто Фед започна да повишава лихвените проценти, удари финансовите пазари.
Волатилността при американските акции е по-висока. Средното дневно показание тази година индекса VIX – базиран на опциите индикатор, който отразява търсенето на защита срещу спада при акциите – е 25,6 пункта. През петте години преди пандемията бе 15 пункта.
Основната волатилност също е скочила. Средната дневна реализирана волатилност на индекса S&P 500 през петте години до март 2020 г. бе 12,8 пункта. Сега е 21,6 пункта.
Ръстът на волатилността при облигациите е дори по-ярко изразен. Тримесечният индекс ICE BofAML MOVE, който следи волатилността при доходността на държавните ценни книжа, удари 140,00 пункта по-рано тази година – ниво, невиждано от 2009 г. И все още остава високо.
Не е изненадващо, че възвръщаемостта липсва. Анализаторите в Truist казват, че типичен портфейл от акции и облигации в съотношение 60-40 бележи спад от 12,25% от 1 януари до 26 август. Това би било шестата година по най-лошо представяне от 1926 г. насам.
Анализаторите в Barclays твърдят, че пандемичните шокове в световните доставки, растеж, инфлация, енергийни и трудови пазари ще станат по-трайни, а инвеститорите трябва да се готвят за „по-нестабилни макроикономически резултати и по-сложна среда за ценообразуването на активите“.
Те твърдят, че връзката между заетостта и инфлацията – Кривата на Филипс, може отново да се появи. Ако това се случи, инфлацията вероятно ще е по-висока, а оттам и волатилността на макрониво.
Точно преди пандемията устойчив спад на нивото на безработицата в САЩ с 1 пр.п. ускоряваше инфлацията само с 0,1-0,2 пр.п., отбелязват те, доста под увеличението от 0,3-0,7 пр.п. през предишните десетилетия.
И ако това не беше достатъчно, тези промени се случват на фона на стабилен спад на цялостната пазарна ликвидност след финансовата криза от 2007-9 г.
Както отбелязва Крис Марш, старши консултант в Exante Date и бивш икономист в Международния валутен фонд, регулаторните ограничения принуждават инвестиционните банки да намалят риска, затова вече не играят ролите да поддържат пазара и да осигуряват ликвидност, както преди.
Ако централните банки вече не осигуряват предпазни механизми, играта със сигурност се е променила.
„Тези структурни промени предполагат повече волатилност“, допълва Марш.
 13:41 | 14.09.22 г.

 Ройтерс: Войната в Черно море се разширява и поставя на изпитание червените линии на НАТО
 Защо всеки 2-и фиш за средна скорост пада в съда
 Цените в България растат двойно по-бързо на месечна база от средното за еврозоната
 България и Румъния също попадат в рисковата зона: ескалацията в Черно море тревожи корабособствениците
 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%

 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Владиславово, 122900 EUR

 Енергийният преход не трябва да става за сметка на индустрията
 Уолстрийт не трепва пред избори: S&P 500 е на плюс след междинните вотове
 Ще си извлекат ли републиканците поука от това поражение? Едва ли
 Победата на демократите в САЩ поставят под риск бума на AI центровете за данни
 Елиуд Кипчоге: За човека няма граници

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 Посланието на САЩ към президента Тръмп
 Путин губи контрол над Източна Европа, но може да спечели на Запад
 МС дава над 1,1 млн. евро за семейства, чиито деца не са в детски градини
 Заплаха за Путин: Служители на норвежка медия са в списъка на издирваните лица в Русия
 Как армията от хакери на Ким превърна Северна Корея в лидер в кражбите на криптовалути?






















преди 4 години Пълно с ***-дер-асти в администрацията, начело с Х_Уй-чото, Алекс ***-ката и рупладжийчето. отговор Сигнализирай за неуместен коментар