


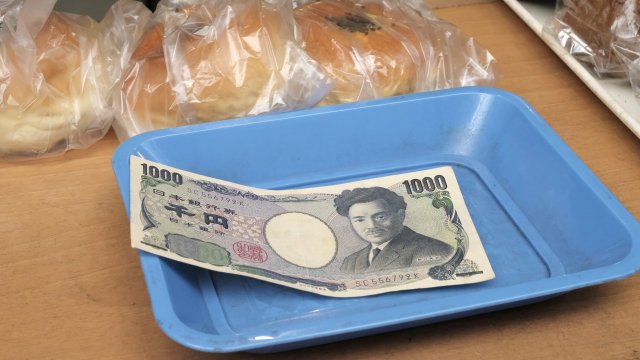


Японската валута се радва на епично покачване на стойността, насочвайки се към най-големия си тримесечен ръст от години. Това е доста голяма промяна отпреди няколко месеца, когато биковете на йената бяха рядкост. Кой може да има заслуга за този обрат?
Предстоящите намаления на лихвените проценти от страна на Федералния резерв на САЩ и новата агресивна позиция на Японската централна банка (ЯЦБ) могат да се разглеждат като водещи фактори. Разликата в разходите по заемите беше най-големият двигател за слабостта на йената, така че перспективата тази разлика да се стесни е огромна. Един играч обаче не получава достатъчно светлина под прожекторите и това е този, който е най-силно изложен на валутните промени: самата Япония.
На няколко пъти правителството навлезе на пазара и закупи собствената си валута. Само по себе си, това не би предизвикало огромна промяна; йената е поскъпнала с повече от 10% спрямо долара от началото на юли. Но действието постави маркери. (Докато ЯЦБ определя лихвите, Министерството на финансите управлява валутната политика.)
Опитът ни напомня, че макар и да не се приема като рутинна практика, намесата е инструмент, който властите не използват на свой риск. Подобно на количественото облекчение, удобно е да го имате под ръка. В годините след отпадането на фиксираните валутни курсове в началото на 70-те години на миналия век държавната намеса е нещо обичайно. Въпреки че Япония в никакъв случай не е единствената страна в това отношение, Токио продължава практиката по-дълго от много други държави. Служителят в министерството на финансите Ейсуке Сакакибара си спечели прозвището „Мистър Йена.“ Япония беше активна в началото на века, преди да намали мащаба на намесата.
Това може да се използва като поучителен момент. В началото на този век е популярна мантрата, че „намесата никога не работи“. Може би това отразява спомените от азиатската финансова криза, когато изкуствено високите оценки се сриват. Продължителната травма от поражението на Английската централна банка (АЦБ) от Джордж Сорос вероятно също е изиграва своята роля. И освен това - според догмата - пазарите са много по-големи от правителствата. Дневният валутен оборот е набъбнал до 7,5 трлн. долара на ден, сочат изчисления на Банката за международни разплащания.
Със сигурност успехът или неуспехът зависят от целта. Предпазването на определено ниво е едно нещо. Смекчаването на резките ходове и понякога побутването на психологията на пазара е друго. Накарайте инвеститорите да разберат, че в един момент ще има съпротива. Япония „наложи дъното на йената това лято“, написа във Financial Times миналия месец Брад Сетсер, старши сътрудник в Съвета по международни отношения, който е експерт по капиталовите потоци. „Теориите за общата неефективност на интервенцията трябва да бъдат актуализирани“.
Тактиката на Япония беше похвална. Политиците не искаха да определят действителната точка, в която биха се присъединили към битката. Имаше обща идея, но нищо конкретно, от което трейдърите можеха да се възползват. На практика около 160 йени за долар беше ключов праг. В края на април Министерството на финансите се възползва от възможността на официален празник, когато ликвидността беше слаба, за да се задейства и скокът на йената беше забележим. Друг случай на рязко поскъпване на йената, в който си личаха следите на правителствената намеса, се случи вечерта на 12 юли след публикуването на по-слабите от очакваното данни за инфлацията в САЩ. Тези числа предизвикаха общ спад на долара. Като изчака посоката да стане благоприятна и даде допълнителен тласък, правителството в Токио постигна добър резултат.
Други две неща се открояват. Първото е, че тази година политиците не проведоха пресконференции или изявления след действията си. Трябваше да изчакаме публикуването на месечните сметки на финансовото министерство. Елементът на мистерия е важен. Това е промяна от края на 2022 г., когато правителството обяви своя ход. Второ, министерството изчака спекулациите да станат прекомерни; фондовете с ливъридж бяха направили исторически залози за спад на йената, изтъква Комисията за търговия със стокови фючърси на САЩ.
Важно е също, че Япония разполага със значителна огнева мощ: около 1,2 трлн. долара резерви. И при липсата на опорна точка на Фед нещата можеха да се развият по различен начин. Ако гуверньорът на ЯЦБ Казуо Уеда не беше отбелязал допълнителните увеличения на лихвата, йената все още можеше да има големи проблеми.
 12:42 | 15.09.24 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията
 С новия финансов директор сигурността ще стане приоритет на Binance
 Най-големите привърженици на MAGA в Европа внезапно сменят тона

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Чужденци търсят морски имоти и селски къщи у нас
 Скок на краткосрочните наеми в Гърция: На Цикладите достигат 1852 евро месечно
 Над 42% от българите не могат да покрият непредвиден разход
 Кейт Мидълтън показа, че принтът на точки остава хит
 Бела Хадид се показа на хокеен мач с новия си























преди 2 години По пътя към сто йени за долар, по-разумна вероятна равновесна стойност отпреди десетилетия отговор Сигнализирай за неуместен коментар