


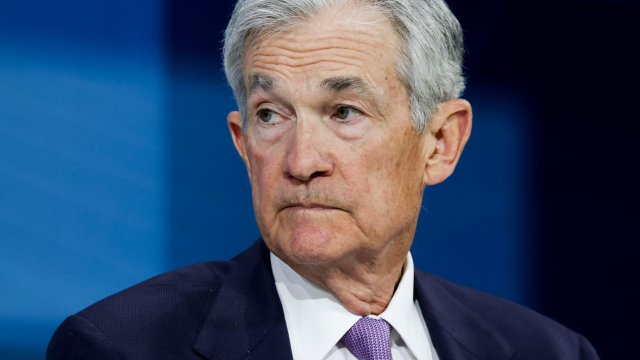


Когато председателят на Федералния резерв на САЩ Джером Пауъл се изправи пред медиите след заседанието на централната банка тази седмица, към него вероятно ще бъде отправен въпрос с политически характер: как Фед ще включи заявените планове на новоизбрания президент Доналд Тръмп - намаляване на данъците, мита и депортации - в своите икономически прогнози и парична политика?
През ноември отговорът на Пауъл беше категоричен: „Ние не гадаем, не спекулираме и не предполагаме“. Този път той ще трябва да бъде по-ясен, пише бившият заместник-председател на Фед в периода 2009-2018 г. Бил Дъдли за Bloomberg.
Всъщност Фед понякога може и трябва да прави предположения за това какво ще решат политиците. Още през декември 2016 г., когато Тръмп току-що беше избран за първия си мандат, прогнозата предполагаше, че „Конгресът ще приеме намаление на данъка върху доходите на физическите лица на стойност 1% от брутния вътрешен продукт (БВП), което ще започне през третото тримесечие на следващата година“.
По онова време зададох на колегите си въпрос, подобен на този, който Пауъл вероятно ще получи, пише Дъдли: „Какъв е прагът за вземане на решение, за да заложим нещо, в случай че има повишаване на търговските митаили затягане на имиграционната политика?“ Въз основа на тогавашния отговор и на опита ми във Фед виждам четири критерия, добавя той.
Първо, трябва да има голяма вероятност да се осъществи промяна в политиката.
Второ, промяната трябва да е достатъчно голяма, за да има значими последици за икономическия растеж, заетостта, инфлацията или финансовите условия, включително цените на акциите и лихвените проценти.
Трето, Федералният резерв се нуждае от яснота за това каква ще бъде политиката. През декември 2016 г. потенциалните мита не бяха включени в прогнозата. Както се изрази Стив Кеймин, тогавашен ръководител на отдела за международни финанси на паричния орган, възможностите бяха „толкова разнородни“, а размерът им - „толкова труден за оценяване“, че централните банкери „решиха да не предполагат“.
Четвърто, ако пазарите на акции и облигации са започнали да очакват промяна в политиката, тя трудно може да бъде пренебрегната. Това е една от причините, поради които намаляването на данъците беше включено в прогнозата от декември 2016 г. „Беше ясно, че участниците на финансовите пазари са направили преценка, че нещо вероятно ще се случи“, заяви тогава Дейвид Уилкокс, тогавашен ръководител на отдела за изследвания и статистика на Фед. Оттеглянето на тези очаквания от прогнозата би било неоправдано тромав и сложен процес.
Как тогава Джером Пауъл може да действа? Мисля, че той ще последва примера от 2016 г. Той ще каже, че Фед очаква удължаване на данъчните облекчения от 2017 г. и е включил това в прогнозата - но че не са направени никакви корекции по отношение на митата или депортациите. Включването на удължаването на данъчните облекчения има смисъл, защото то е много вероятно и голямо. Търговската и имиграционната политика, напротив, остават твърде несигурни, точно както през 2016 г.
Пауъл няма да може да посочи как всичко това ще се отрази на обобщението на икономическите прогнози на Федералната комисия по отворените пазари (FOMC), тъй като членовете ѝ не са обвързани с предположенията на служителите на централната банка. Въпреки това очаквам, че те до голяма степен ще последват служителите на Фед, като включат единствено продължаване на настоящата данъчна политика. В резултат на това прогнозата им ще бъде розова, без санкции за растежа, инфлацията, производителността или предлагането на труд от увеличението на данъците, митата или депортациите.

По-конкретно, очаквам прогнозата на Комисията да включва малко по-силен растеж през 2025 г. и 2026 г. в сравнение с очакванията от септември, отразявайки устойчивата инерция в икономиката и тенденцията на нарастване на производителността. Равнището на безработица ще остане малко над това, което Фед преценява като съответстващо на стабилна инфлация. Инфлацията ще се забави до целта от 2%, най-вероятно през 2026 г. До 2026 г. или 2027 г. лихвеният процент по федералните фондове ще се понижи до неутралното според Фед равнище, съответстващо на 2% инфлация. Този път вероятно ще включва само 50-75 базисни пункта намаление на лихвения процент през 2025 г. (спрямо 100 базисни пункта в прогнозите от септември 2024 г.) и малко по-висок неутрален лихвен процент - вероятно 3% или повече.
Основният наратив ще бъде същият като през септември: с разхлабването на пазара на труда и отстъплението на инфлацията паричната политика постепенно ще премине от рестриктивна към неутрална, като вероятно ще постигне меко приземяване. Когато на преден план излязат политиката на администрацията на Тръмп по отношение на митата и депортацията, тази перспектива може да стане по-малко розова.
 14:50 | 17.12.24 г.

 Българите първо се отказват от здравето си, когато парите свършат
 Силни ветрове, мъгли, рязко затопляне и гръмотевици очакват България през новата седмица
 3059 евро средна заплата в медиите, едва 908 евро в хотелите и ресторантите
 Учени: Затлъстяването при хората не винаги означава лошо здраве
 Крум Зарков: Бюджет 2027 е разочароващ

 дава под наем, Офис, 429 m2 София, Левски Г, 3089 EUR
 продава, Парцел, 195 m2 Пловдив област, гр.Асеновград, 0 EUR
 продава, Двустаен апартамент, 84 m2 София, Лагера, 245000 EUR
 продава, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 108000 EUR
 продава, Двустаен апартамент, 78 m2 София, Манастирски ливади Изток, 199680 EUR

 Нова платформа предлага финансова гаранция от 10 хил. евро срещу грешки на AI
 Защо скандалът в Nvidia всъщност може да се окаже скандал с Тръмп
 Пешеходната вече „Оксфорд Стрийт“ в Лондон съдържа послание за Великобритания
 Икономическото отваряне на Венецуела постепенно връща младите таланти
 Пазарите, а не правителствата, разрешиха кризата с критичните суровини

 Всеки трети нов автомобил в България е хибрид, всеки десети - EV
 Honda CR-V се готви за драматична промяна
 Кралско Lamborghini Diablo е изложено за продажба
 От ваничка за крака до въздушно оръдие: 10-те най-странни нови опции в автомобила
 Защо завиването на четирите колела променя геометрията на автомобила

 Украйна нанесе удари по руско военно летище в Астраханска област
 Пациент нападна лекар от Спешното отделение в Ямбол
 Николай Попов създава партия, пътната безопасност ще е приоритет
 СО: Над 20 тона листа са събрани и извозени днес
 Делегация на “Възраждане” отива в Москва














преди 1 година чак пък толкова, сигурно пак е статия от блумберг :):) мандата на китеника ще мине като предишния! отговор Сигнализирай за неуместен коментар