

Това не означава, че монетарното финансиране не носи опасности. Неконтролирано, то може да доведе до безотговорно харчене, скрито данъчно облагане под формата на висока инфлация поради прекомерното създаване на базови пари, или дори хиперинфлация. Борбата с тези опасности може да принуди централните банки да ограничат банковото кредитиране чрез регулации, включително по-високи изисквания за резерви. Това може да задуши развитието на частния сектор.
Но в ситуация като днешната директното монетарно финансиране може да помогне на правителството да направи всичко необходимо, за да поддържа доходите на хората и икономиката през кризата. Алтернативата на дълговото финансиране би намалила желаните експанзионистични ефекти, отчасти защото би се очаквало да завърши с още един болезнен кръг от икономии.
Въпросът не е дали умишлено постоянните увеличения на парите на централната банка могат да бъдат оправдани. Могат. Въпросът е по-скоро как да ги управляваме, институционално и технически.
Израелският икономист Еран Яшив твърди, че институционалното решение е да се създаде финансова структура на ограничена във времето програма за необратимо монетарно финансиране на инициативи, свързани с Covid-19, в подкрепа на здравето и препитанието на хората. Управителният й комитет може да включва представители на финансовото министерство, централната банка и външни експерти. Ако подобна уредба прави политиката по-видимо контролирана, тази идея има смисъл.
Има обаче и въпроси относно това как да се прилага политиката. Да предположим, че наистина има много голямо увеличение на паричната база. Да допуснем също, че търговските банки искат драстично да разширят кредитирането, отчасти защото се оказват с това, което смятат за „излишни резерви“. Тогава централната банка може да се наложи да повиши лихвените проценти с повече, отколкото иначе би го направила. Може да трябва и да повиши лихвата, която плаща върху резервите, което е скъпо.
Като алтернатива може да се наложи данъчно облагане на банките чрез налагане на по-високи изисквания към неносещите доходност резерви. Тя може да се почувства задължена да отприщи инфлацията. Или просто може да трябва да обере излишните резерви, както обикновено, чрез операции на открития пазар.
Използването на по общо мнение необратимото монетарно финансиране е просто още един инструмент на политиката. Има си плюсове и минуси според обстоятелствата. Това не е нито широкият път към хиперинфлация, нито панацея за днешното свиване на реалната икономика. В момента, когато държавните дефицити експлодират в разгара на огромна криза, това е очевиден механизъм. Използвайте го. Изработете начини за управлението му. Преди всичко, уверете се, че ще преминем през това. Това е нашата основна цел.
 13:01 | 14.09.22 г.

 Кметът на Варна призова френски министър за засилено наблюдение на дронове в Черно море
 Първа партия се обяви срещу Йотова на балотажа
 Обновиха материалната база на домашния социален патронаж във Варна
 Черноморски туристически форум събира експерти от бранша във Варна
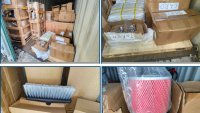 Удар на варненската митница: Задържаха над 45 000 контрабандни артикули

 продава, Мезонет, 163 m2 София, Бъкстон, 468000 EUR
 продава, Склад, 38 m2 София, Американски колеж в.з., 68000 EUR
 продава, Тристаен апартамент, 90 m2 София, Стрелбище, 287900 EUR
 продава, Къща, 530 m2 Пазарджик област, с.Лесичово, 245000 EUR
 продава, Двустаен апартамент, 72 m2 София, Слатина, 185000 EUR

 Макрон печели време, но губи възможности за отстъпки пред протестиращите
 Китайските автомобили за първи път изпревариха японските в Европа
 Сръбските студенти биха Вучич без студенти и политици в листите
 Еврозоната губи инерция, което намалява натиска върху ЕЦБ да повиши лихвите
 Руските удари унищожиха логистични центрове на голяма украинска верига

 Защо червената лампа на спирачките свети и след сваляне на ръчната
 Цената на батерия надхвърли 3 пъти тази на стар електромобил
 Кола на старо до 10 000 евро – тези модели рядко разочароват
 BMW увеличава пробега, без да променя платформата
 Volkswagen готви нова вълна съкращения - още 12 000 работни места

 Ако Йотова загуби балотажа, сериозно ще се обсъжда оставката на кабинета "Радев"
 Близо 46 000 контрабандни стоки откриха на пристанището във Варна
 BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
 БСП: Йотова не спести усилия, не се поддаде на внушения
 Тръмп се разгневи и на Норвегия, нарече я "скапана държава"