Днес на БФБ-София официално бе представена емисията акции на Улпина АДСИЦ, която се търгува на борсата от 16 октомври. Дружеството се занимава с инвестиране на парични средства, набрани чрез издаване на ценни книжа, в секюритизация на вземания.
Учредители на дружеството са Хърсев КО КДА с 35% от капитала, ИД БенчМарк Фонд - 2 АД с 30% от капитала и Фактор И.Н. АД с 35% от капитала.
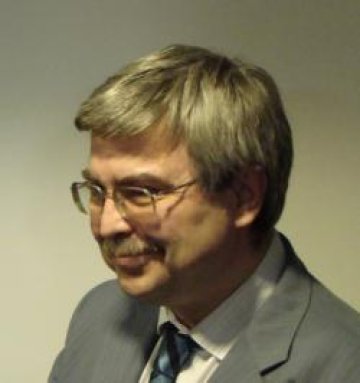
На събитието присъстваше и финасистът Емил Хърсев, мажоритарен акционер в Хърсев КО КДА, с когото разговаряхме за перспективите пред пазара на секюритизация на вземания и общата макроикономическа обстановка:
- Какво е бъдещето на пазара на секюритизация на вземания в у нас?
Пазарът на секюритизация на вземания е все още нов за България, но моето мнение е, че той тепърва ще се развива. Особено в условитяа на финансова криза, когато се търсят допълнителни възможности за повишаване на ликвидността. В подобни случаи вторичната ликвидност се цени повече от пазарните участници отколкото при нормална обстановка, когато са по-склонни да изчакат, за да получат за пълния размер на вземанията.
Подобен тип дружества са интересни основно за инвеститорите, защото предполагат една възможност да се купуват „транширани“ кредити, като по този начин получават доходност като кредитор.
- В САЩ например бизнесът със структурирането и секюритизацията на вземания вероятно ще претърпи сериозни промени и нови регулации, тъй като е в основата на голяма част от настоящите проблеми на финансовата система. Смятате ли , че и в България може да се случи нещо подобно?
Дружества като Улпина АДСИЦ секюритизират, а не структурират вземания. Това е точно обратният процес – докато структурирането представлява „сглобяване“ на един финансов инструмент, секюритизацията представлява „нарязване“ на един кредит на по-малки части. Съгласен съм, че в световен мащаб структурирането на вземания може да бъде преосмислено, но никога няма да бъде преосмислено кредитирането. Нашият скромен принос е, че тези кредитни потрфейли, които са натрупани на единични места в банковата система, могат да бъдат разпределени между много инвеститори. По този начин се разпределя и риска.
- Какво според Вас следва от тук нататък в по-общ план по отношение на финансовите пазари?
Честно казано, за момента незнам какво означава „от тук нататък“. От дъното нагоре е ясно какво следва, въпросът е кога ще бъде дъното. Според Европейската комисия дъното ще е някъде през 2009 г.
- Тоест дъното още не е достигнато?
Не само според мен, а и според много водещи западни анализатори, все още няма данни това да е факт. Но също така е известно, че тези неща винаги се виждат със задна дата.
- В макроикономически план вече дори и представители на правителството признават, че е много вероятно кризата да се отрaзи на българската икономика под формата на ограничаване на валутните постъпления, както от преки чуждестранни инвестиции, така и от износ. Какво е Вашето виждане по въпроса?
Никога не е имало съмнения в това отношение. Въпросът е до каква степен българската икономика ще бъде засегната и каква е вероятността да се стигне до кризисни явления, подобно на Унгария, Исландия и т.н. Аз лично не вярвам да се стигне до отрицателен икономически растеж, впрочем и Европейската комисия е на това становище. Българската икономика е много устойчива на кризи. В края на краищата, хората, които работят в България, са родени в кризисни времена. Това, че през последните няколко години нямаше криза е по-скоро изключение.
Българските фирми са свикнали да работят без много кредити. Между другото потребителският сегмент беше основната движеща сила на кредтитния ръст през последните години, корпоративният сектор у нас никога не е бил „глезен“ с лесни кредити. В този смисъл евентуално ограничаване на кредитите няма да е пагубно за бизнеса.
- Някои анализатори са на мнение, че при евентуално свиване на инвестициите и заемите от чужбина те няма да могат да покриват дефицита по текущата сметка и това може рязко да влоши макроикономическата ситуация. Споделяте ли това мнение?
Това просто не е възможно да се случи, тъй като самите инвестиции и заеми от чужбина генерират дефицит по текущата сметка. Ако един чуждестранен инвеститор открие завод у нас, впоследствие той ще трябва да закупи машини и оборудване. Това оборудване очевидно в голямата си част ще бъде купено от чужбина. Тоест с тази инвестиция ще се генерира внос, респективно дефицит по текущата сметка.
Освен това голяма част от преките чуждестранни инвестиции у нас всъщност идват от фирми, които са контролирани от български собственици или с български капитали.
 10:02 | 01.09.22 г.

 Ройтерс: Войната в Черно море се разширява и поставя на изпитание червените линии на НАТО
 Защо всеки 2-и фиш за средна скорост пада в съда
 Цените в България растат двойно по-бързо на месечна база от средното за еврозоната
 България и Румъния също попадат в рисковата зона: ескалацията в Черно море тревожи корабособствениците
 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%

 дава под наем, Двустаен апартамент, 55 m2 Пловдив, Кършияка, 550 EUR
 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR

 Енергийният преход не трябва да става за сметка на индустрията
 Уолстрийт не трепва пред избори: S&P 500 е на плюс след междинните вотове
 Ще си извлекат ли републиканците поука от това поражение? Едва ли
 Победата на демократите в САЩ поставят под риск бума на AI центровете за данни
 Елиуд Кипчоге: За човека няма граници

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 В ръцете ми остана само пепел: Цената на войната за украинските разузнавачи
 Ариана Гранде пак демонстрира колко е влюбена в гаджето
 Защо САЩ купуват все повече разузнавателни дронове?
 Путин води хибридна война срещу Европа: шпионаж, саботаж и кибератаки
 Виктор Орбан по време на социализма отказал да стане агент на тайните служби