


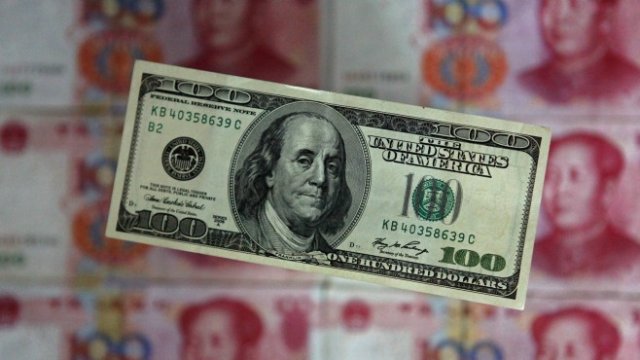
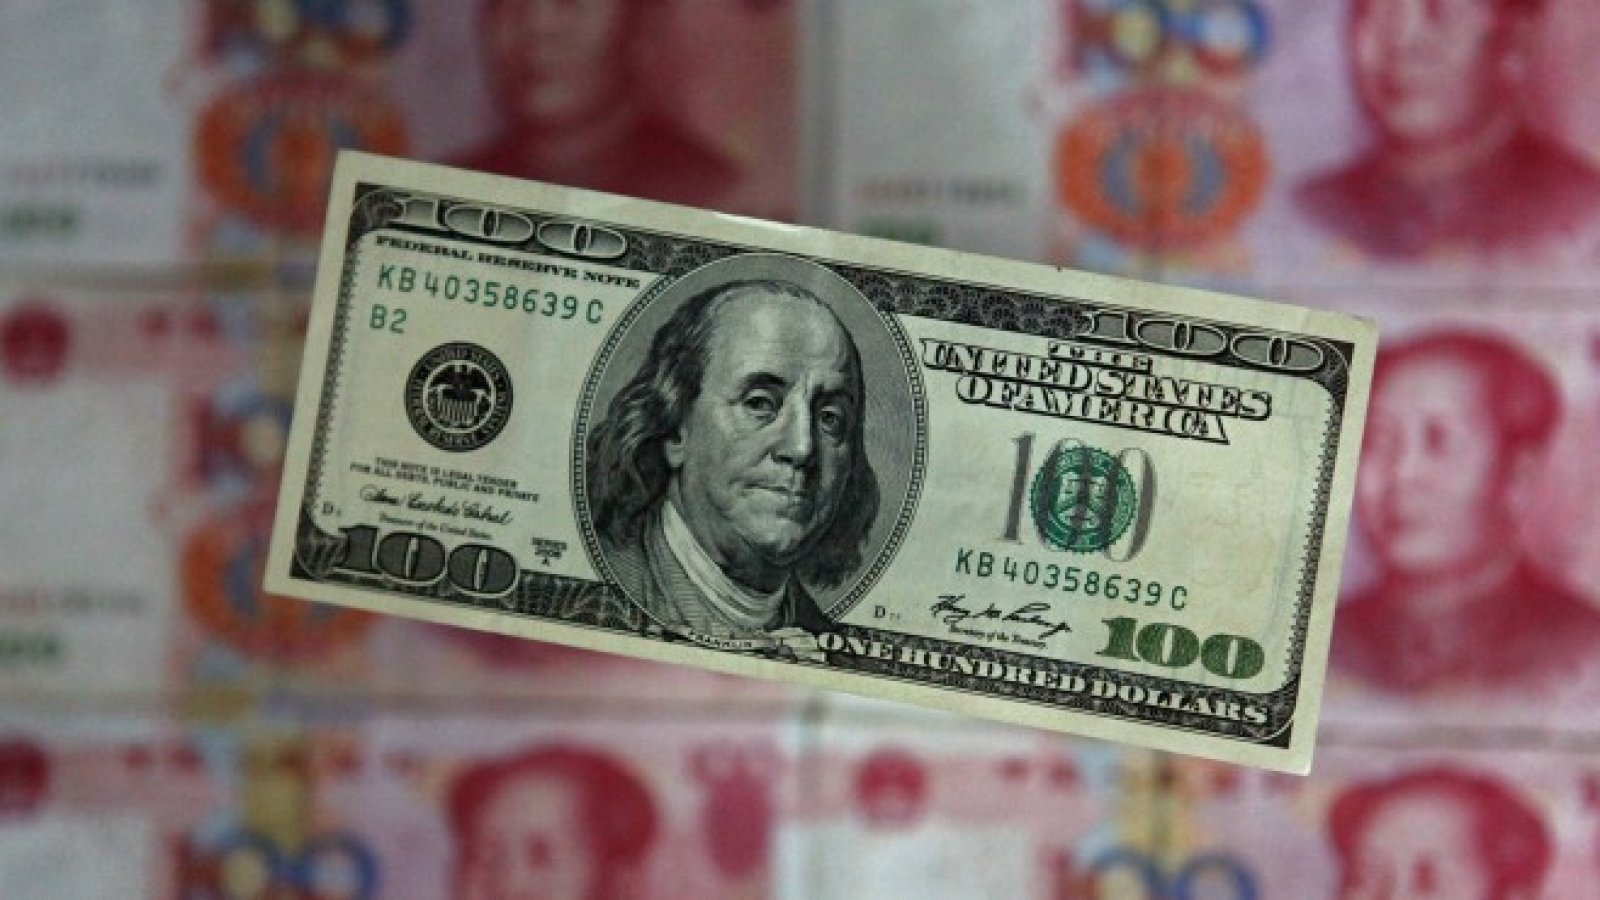


Това би била доста голяма промяна спрямо последните десетилетия. САЩ се възползваха от три големи вълни на чуждестранни потоци към доларовите активи през последните 20 години, започвайки от Япония в началото на века, следвана от Китай от 2008 г., а после и ЕС по-рано през това десетилетие. Тези три водещи икономики сега притежават около една четвърт от щатските ДЦК, което подкрепя рекордното емитиране на дълг от американското правителство и ниските му лихвени проценти.
Този излишък по капиталовата сметка обикновено се приписва на търговския приток и благоразумните японски, китайски и германски домакинства, прилежно трупащи всичките си спестявания в банките, а не следвайки разточителните модели на харчене на американците. Ако това беше цялата история, тогава тя можеше да бъде икономически управляема.
Но това разбиране пренебрегва факторите, които ефективно задържат парите във всяка от тези икономики с излишъци. Това доведе до създаването на значителни суми „излишни“ пари, които след това се отпускат на САЩ чрез закупуване на доларови активи, независимо дали американците искат да заемат, или не.
Сравнително затворената капиталова сметка на Китай позволява вливането на търговските и инвестиционните потоци в системата, но не и отливът им. Япония, от своя страна, запазва излишните пари в системата си чрез лихвения арбитраж, при който чуждестранните инвеститори заемат при ниски лихви в йени, за да инвестират в по-високодоходни активи в чужбина, а след това репатрират печалбите. Това дава на Япония текущ излишък по платежния баланс, въпреки че търговският й излишък се стопи.
Комбинираното парично предлагане на Китай и Япония вече е 37 трлн. долара, превишавайки значително това на САЩ (15 трлн. долара), въпреки че техните икономики заедно са по-малки от американската. ЕС добавя още 14 трлн. долара, оставяйки света с излишък от ниско обратими пари, т.е. неефективни, които генерират слаба възвръщаемост.
Опасността е в допускането, че това е новата нормалност: ситуация, в която излишните пари остават в системата, лихвите са ниски, централните банки продължават да купуват държавен дълг и не се изисква никакво ребалансиране, докато печатниците на пари са в готовност.
Инвеститорите трябва да осъзнаят, че тази ситуация вече се променя. Изменящият се баланс между САЩ и Китай заплашва да подкопае някои от удобните предположения за това колко излишен капитал може да поддържа светът и дали това може да продължи да подкрепя пазара на облигации.
 07:58 | 14.09.22 г.

 Горивата подпалиха Европа: Камиони блокираха Португалия, фермери и таксита излизат на протест в Италия
 Андрей Гюров и Георги Кандев откриха предизборната си кампания
 Виц на деня - 27 септември
 Жълт код за силно морско вълнение по цялото Черноморие в неделя
 Треньорът на България: В живота има по-стойностни неща от една загуба или победа

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Какво си казаха германският външен министър и Сергей Лавров?
 Блъснаха млада жена край зала "Универсиада", в тежко състояние е
 Диана Русинова пита Радев: Кога ще ремонтирате пътищата, като завали сняг ли?
 В Москва забраниха митинг срещу изборните измами заради... COVID ограничения
 16-годишен младеж притежава по-добра памет от 99,9% от населението



















