




Спадащите цени са поредното главоболие за собствениците на имоти в Европа, които трябва да рефинансират дълга си. Това е проблем и за кредиторите им, пише Bloomberg.
Очертава се разлика от 51 млрд. евро между дължимата сума от собственици на бизнес имоти в Германия, Франция и Великобритания, и вероятно наличните кредити за рефинансиране, когато настъпи падежът на заемите, показва изследване на компанията AEW Europe.
Това включва недостиг от 32 млрд. евро, породен основно от спада на цените, ръст спрямо около 8 млрд. евро от септември насам, пише компанията за управление на активи в свой доклад.
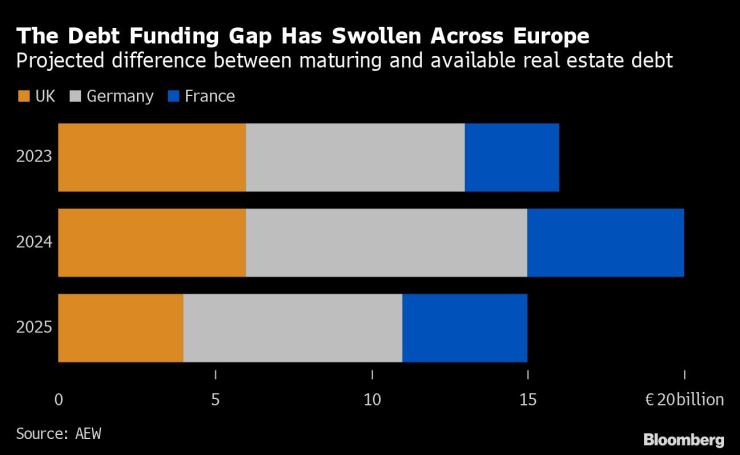 Недостигът за финансиране на дълга в Европа нараства. Графика: Bloomberg LP
Бумът на имотния пазар в Европа приключи, след като централните банки предприеха повишаване на лихвите, за да спрат инфлацията. Имотите в региона, чиито собственици са в затруднено финансово положение, вече са на най-високото си ниво от 2012 г. насам, отчасти заради спад в ликвидността, установи изследване на правната кантора Weil, Gotshal & Manges.
„Кредиторите няма да имат лукса на ниските лихви, които да им позволят да удължават срокове и да заявяват претенции, както след световната финансова криза“, коментира Ханс Вренсен, ръководител на отдела за анализи и стратегии в AEW Europe. „Те ще трябва да са по-проактивни за преструктуриращи заеми. Това означава, че цикличната корекция в бизнеса може да е много по-бърза този път“, допълва той.
Защита на инвеститорите
Все пак едно предимство, което много кредитополучатели имат, е ерозията на защитата на инвеститорите в периода на количествени облекчения, която затруднява принудително намаляване на задълженията.
Около 45% от недостига на финансиране е в Германия, 33% във Великобритания и 22% във Франция, сочат данните на AEW. Германия е особено уязвима, тъй като евтините пари тласнаха доходността под тази в другите страни, правейки активите уязвими от спадове на цените, когато пазарът се преобърна.
Останалата част от недостатъчното финансиране идва от собственици на имоти, които е трябвало да вложат по-голям дял от наемите в лихвени плащания. Това се отразява на т. нар. коефициент на лихвено покритие, който кредиторите използват, за да пресметнат колко средства са готови да отпуснат на кредитополучател.
Комбинацията от спадове на цените, растящи разходи за обслужване на дълговете и затягане на стандартите за кредитиране означава, че около една трета от всички заеми под формата на ценни книжа, обезпечени с ипотеки на бизнес имоти, с падеж през 2023 и 2024 г. са изложени на високи рискове от рефинансиране, показва изследване на Scope Ratings, публикувано в понеделник.
 14:41 | 31.01.23 г.

 От ГДБОП изземват документация от Митница-Варна
 Пенсиите идват по-рано през ноември
 Роналдо обяви края на кариерата си в националния отбор на Португалия
 След 13 акта и 10 хиляди евро глоби: КЗП спира дейността на посредник за морски почивки по родното Черноморие
 Костадинов: Българският език е единственият официален в републиката

 дава под наем, Тристаен апартамент, 98 m2 София, Изток, 960 EUR
 продава, Земеделски имот, 9162 m2 Бургас област, с.Резово, 55000 EUR
 дава под наем, Склад, 110 m2 София, Горна Баня, 1480 EUR
 дава под наем, Магазин, 100 m2 София, Горна Баня, 1789 EUR
 дава под наем, Офис, 100 m2 София, Горна Баня, 1789 EUR

 Novo очаква одобрение за новото лекарство против затлъстяване
 По-скъпият ток за бизнеса може да свие персонала и да осуети инвестициите
 Кой иска да е президент на САЩ през 2028г, част 2
 Кой иска да е президент на САЩ през 2028г, част 1
 Пекин запазва вяра в Тръмп, въпреки пълното му поражение

 Как класическите чистачки станаха излишни
 Може ли автомобил да оцелее под 20 тона камъни
 Prelude получи двигател от Civic Type R, но не от Honda
 Звезда на „Ливърпул“ се сдоби с уникално Lamborghini
 Китайското BMW 3-Series настигна европейската 5-Series по размери

 Абровски: Внасяме законопроект, който да регулира големите търговски вериги
 Fibank разширява възможностите за плащане на паркиране през My Fibank
 КНСБ: 1516 евро на месец са необходими за издръжка на тричленно семейство
 Суперпромоция: Имуществена застраховка от Евроинс с -20% отстъпка до края на януари
 Още два самолета са жертва на бомбени заплахи, няколко машини кръжат и над Полша



















преди 3 години Ама как така ?Нали имотите само щяха да поскъпват ?Ха ха ...Какво стана сега ?Ррррязък обрат! отговор Сигнализирай за неуместен коментар