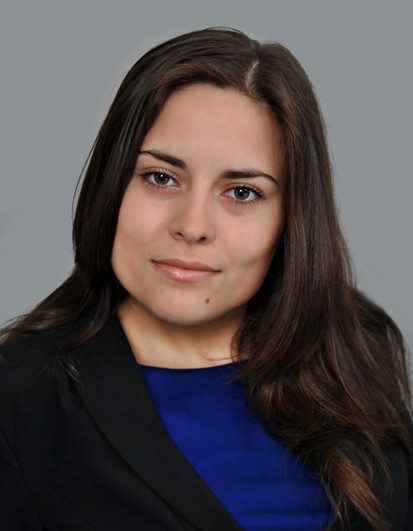
 Красимира Коджаманова. Снимка: „Селект Асет Мениджмънт“ |
За дванадесета поредна година конференцията Investor Finance Forum ще събере на едно място експерти от банковия, финансовия и финтех сектор, капиталовите пазари, фондовите борси и регулатори. Най-голямото събитие на финансовата и инвестиционна общност в региона, което икономическият сайт Investor.bg организира, ще се проведе на 7 ноември от 10:30 часа в Интер Експо Център, зала „Витоша“. Подробности за програмата и участниците в събитието ще откриете ТУК, където може да се регистрирате безплатно за присъствие на място.
За инфлацията, състоянието на пазарите и рисковете при изграждането на инвестиционни стратегии разговаряме с Красимира Коджаманова, CFA, изпълнителен директор и инвестиционен консултант, „Селект Асет Мениджмънт“ ЕАД, която ще е част от форума.
- Инфлацията и лихвите са основна тема за пазарите от месеци. Какви са настроенията на световните пазари за тренда до края на годината?
През последните няколко седмици, особено в контекста на повишеното геополитическо напрежение в Близкия изток, доходността по повечето държавни ценни книжа, както и при корпоративните облигации, се повиши значително. За съжаление, сред „най-засегнатите“ са и пазарите в региона на Централна и Източна Европа поради своята близост до военния конфликт. Също така, всички развиващи се пазари са сред икономиките с най-бързо повишаваща се доходност по държавните ценни книжа, което сигнализира за нивото на повишения политически риск в глобален мащаб. Съответно, много компании започват да изпитват затруднения при рефинансирането на дълговете си. Същевременно, имаме силна инфлационна среда, която скоро няма да се промени, което предвещава потенциално забавяне на повечето икономики в средносрочен план. Въпреки сравнително положителните очаквания за тренда на глобалните пазари до края на 2023 г. дългосрочно високите лихвени нива, които се поддържат от централните банки, ще охладят инфлационния потенциал в средносрочен план.
- Какви са текущите очаквания за евентуалните понижения на лихвите в бъдеще?
Геополитическите напрежения в Близкия изток през последните дни добавиха значителна несигурност към перспективите за икономически растеж и нивата на инфлацията в глобален мащаб, което от своя страна сравнително намалява вероятността ЕЦБ да продължи със „затягащата“ политика в следващите месеци. Също така, шансовете Федералният резерв да запази текущите лихвени нива в САЩ на предстоящата си среща са високи. Въпреки това, предвид текущите планове на водещите централни банки и очакванията за сравнително високи нива на инфлацията, най-вероятно скоро няма да се премине към евентуални понижения на лихвените проценти.
- Как изглеждат сценариите за развитие на икономиката и пазарите при наличието на още едно форсмажорно събитие – конфликтът Израел-„Хамас“? Очертава ли се „меко кацане“, или рискът от истинска рецесия надделява?
За съжаление, конфликтът между Израел и „Хамас“ подхранва допълнително инфлационните очаквания, защото цените на повечето суровини се повишиха значително поради повишилите се рискове от прекъсване на важни вериги на доставки в Близкия изток. Например, цената на суровия петрол е от чувствителните суровини, които реагираха веднага на събитията. Ако конфликтът между Израел и „Хамас“ се задълбочи, е възможно да наблюдаваме понижение на доставките на суров петрол от Персийския залив и по този начин цената на суровината да продължи да бъде на сравнително високи нива през следващите месеци. Лихвените нива също ще продължат да бъдат високи в средносрочен план, като перспективите за „меко кацане“ на водещите икономики, сред които и тази на САЩ, не липсват, но към момента представителите на водещите централни банки остават предимно в позиция на „наблюдение“ предвид разразилия се конфликт. Съответно, рискът от рецесия е сравнително висок, но не вярвам да се стигне до стагфлация в глобален мащаб.
- Кеш, акции, облигации, активи убежища, суровини: какви са предимствата и какви – рисковете, при изграждането на инвестиционните стратегии?
Всеки актив има своите предимства и недостатъци. Например, в силно инфлационна среда, като текущата, кешът бързо се обезценява и единствено може да се използва като защитен буфер в добре диверсифициран портфейл от финансови инструменти при необходимост от спешна ликвидност. От друга страна, през тази година, в контекста на високите лихвени нива, се повиши значително доходността по облигациите в глобален мащаб, като държавни ценни книжа (ДЦК), емитирани в САЩ и в повечето водещи икономики в Европа носят значителна доходност на своите инвеститори – вече се достигат нива от 4-5% при повечето емисии. Много от суровините също поскъпнаха през 2023 г., но те са високорискови активи, при които политическият риск е изключително висок. В подобна среда е подходящо да се инвестира в добре диверсифициран портфейл, който да включва освен различните класове активи, посочени по-горе, така и добре селектирани от фундаментална гледна точка акции на компании, които имат сравнително добър потенциал за развитие в средносрочен план. Съответно, портфейлът следва да е добре структуриран спрямо индивидуалния рисков профил на инвеститора, неговия инвестиционен хоризонт, ликвидни нужди, както и други, уникални за него, важни обстоятелства.
- Какво подсказват публикуваните досега финансови отчети на компании за третото тримесечие на годината?
Високите оценки и силните прогнози за печалби в технологичния сектор, както и в частност при индустрията, включваща продукти и услуги, създадени на базата на изкуствен интелект, поставиха висока летва за положителни резултати във финансовите отчети на част от компаниите за третото тримесечие на 2023 г., което създава повишен риск от „изтегляне“ на част от реализираните печалби до момента на пазарите в технологичния, както и във финансовия сектор.
По отношение на сектор Финанси, и в частност, банковата индустрия – в САЩ и Европа, очаквам добрият импулс на приходите да продължи, подкрепен от движението на лихвените проценти през третото тримесечие на годината, компенсиращо по-слабата инерция в обема на отпуснатите кредити. Също така, очаквам качеството на активите на голяма част от водещите глобални банки да остане като цяло устойчиво в средносрочен план въпреки повишаващите се изисквания за допълнителни капиталови буфери.
Съответно, превъзходството на цикличните компании над дефанзивните такива през тази година би следвало да се намали. Също така, голяма част от финансовите отчети ще покажат продължаващата слабост в икономическия растеж, за която много от компаниите предупредиха.
Мнението има аналитичен характер и не представлява препоръка за вземане на инвестиционно решение.
 11:20 | 26.10.23 г.

 Варна отбелязва 100 години Музикално дружество и 70 години хор „Морски звуци“ с празничен концерт
 "Прогресивна България": Сглобка за ВСС няма
 Зимата се завръща: Готова ли е Варна за първия сняг?
 Даниел Димов: Надявам се Черно море да вземе дербито на Варна
 Костадинов : “Прогресивна България” подслони старото задкулисие

 дава под наем, Парцел, 3800 m2 София област, гр. Сливница, 3800 EUR
 продава, Сграда, 1680 m2 София, Център, Идеален Център, 4120000 EUR
 продава, Къща, 220 m2 Габрово област, с.Милковци, 75000 EUR
 продава, Двустаен апартамент, 45 m2 София, Красна Поляна, 92000 EUR
 дава под наем, Двустаен апартамент, 56 m2 София, Надежда 1, 570 EUR

 Руски ракети паднаха в Полша, Туск обвини Русия в умишлена провокация
 Кои акции купуваха и продаваха големите фондове през третото тримесечие
 Великобритания може да се върне в ЕС, но трябва да е наясно с едно условие
 „Химимпорт“ затвърждава водещата си позиция сред най-големите холдинги в България с ръст на приходите и печалбата през 2025 г.
 SpaceX набра 32 млрд. долара за AI чипове при доходност над 8%

 Този шофьорски навик съсипва двигателя
 Електрически самолет полетя с екипаж
 Porsche 356 се завръща в три версии с въздушно охлаждане
 Възродената марка на Volkswagen Group атакува Defender
 Обновената Dacia Duster готви голяма изненада

 Рябков: Москва не приема никаква формула за членство на Украйна в НАТО
 Никой не очакваше това! Златка Димитрова и Фики Стораро се оказаха в една игра
 Глоба от 350 евро и отнемане на книжката за 70 дни в Гърция, ако напръскате пешеходец
 ПП след избора на ВСС: Голямата задача е изпълнена
 Полша обвини Русия в нарушения на въздушното й пространство