

През следващите тримесечия затягането на паричната политика в еврозоната ще започне да ограничава кредитната активност, като пренасянето му върху лихвените проценти по кредитите в България ще се ускори, включително под влияние на обявеното от Българската народна банка (БНБ) увеличение на задължителните минимални резерви от средата на 2023 г. Това би смекчило ефектите, които продължителните периоди на висок кредитен растеж създават по отношение на задлъжнялостта и акумулирането на кредитен риск в баланса на банковата система. Тази прогноза направи централната банка в най-новото си издание „Банките в България“, което анализира състоянието на банковия сектор през първото тримесечие на тази година.
Банковият регулатор очаква кредитните институции да се придържат към консервативна политика при кредитирането, към своевременно и адекватно провизиране и към капиталово планиране, което отчита развитието на рисковете в икономическата среда.
Засега глобалният процес на затягане на паричната политика се пренася относително бавно върху цената на финансирането в България. Под влияние на високата ликвидност на банковата система и текущите силно отрицателни стойности на реалните лихвени проценти кредитната активност в страната се запазва висока, особено в сегмента на кредитите за домакинства.
Рискове за доходността
От анализа на БНБ се разбира, че в краткосрочен план бързото нарастване на кредитните обеми се отразява положително върху лихвените приходи на банковия сектор. Увеличението на нетния лихвен доход е в основата на повишението на показателите за доходността на банките, като допълнителна роля имат приходите от такси и комисиони, както и по-ниските разходи за обезценки.
През първото тримесечие на тази година обемът на необслужваните експозиции се понижава в резултат на отписвания и продажби на лоши заеми за бизнеса. От БНБ предупреждават, че в непосредствен план кредитният риск е изострен, като делът на кредитите във фаза 2 по МСФО 9 се запазва на относително високи равнища.

Влияние за това оказват колебанията на енергийните цени, рисковете от проблеми във веригите за доставки и очакваното забавяне на външното търсене. В анализа на БНБ се посочва, че способността за обслужване на задълженията може да отслабне, което да доведе до нарастване на необслужваните кредити и на разходите за обезценки. Върху финансовото състояние на кредитополучателите може да повлияе и тенденцията към повишение на лихвените проценти.
Рискове за ликвидността
Наличието на солидна капиталова позиция е от съществено значение за поддържането на устойчивостта на банковия сектор. По данни на БНБ текущите равнища на капиталовите съотношения са значително над минималните регулаторни изисквания и изискванията за капиталови буфери.
Независимо от това, от БНБ съветват банките да управляват ликвидността си в съответствие с високата степен на несигурност и вероятността от изменения в обема и структурата на депозитите, породени от неблагоприятни промени във финансовото състояние на предприятията и домакинствата.
Качество на активите
През първото тримесечие кредитният портфейл на банковата система расте с темп, близък до този за периода октомври-декември на 2022 г. Същевременно продължава низходящата динамика в дела на необслужваните кредити по институционални сектори, а нивото на покритие на лошите заеми с обезценка се подобрява. В брутния кредитен портфейл на банковата система през периода общият дял на брутните необслужвани кредити намалява и в края на март 2023 г. e 4,7% при 5,2% в края на декември 2022 г.
За качеството на активите благоприятно влияние оказват дейностите по събиране на вземания, отписвания и продажби на кредити. Спрямо края на декември 2022 г. брутните необслужвани кредити и аванси намаляват с 328 млн. лв. (7,4%) и в края на март са 4,1 млрд. лв.
Нетните необслужвани кредити и аванси (след приспадане на присъщата им обезценка) се понижава с 211 млн. лв. (9,3%) на фона на нарастването на общия обем на нетните кредити и аванси.
Присъщата обезценка на необслужваните кредити и аванси в банковата система намаля поради наблюдавания спад в техния размер. В резултат на това през периода намаление отбелязва и общата натрупана обезценка на кредитите и авансите (в стеснения обхват) – с 92 млн. лв. (2,6%), до 3,4 млрд. лв.
Същевременно степента на покритие на брутните необслужвани кредити и аванси с присъщата им обезценка се повишава до 50,2% (при 49,2% в края на декември 2022 г.).
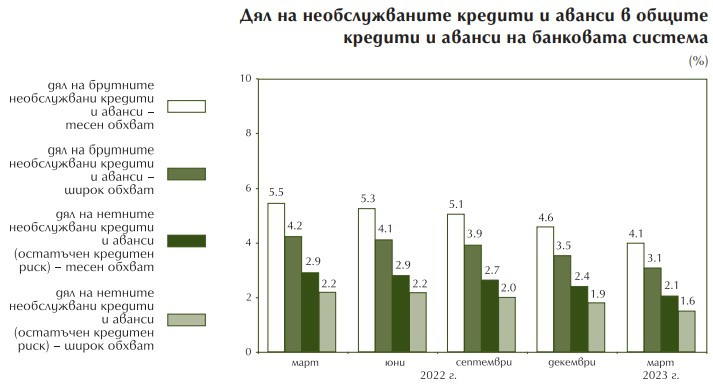 Източник: БНБ
 11:51 | 14.07.23 г.

 Хандбалният Спартак започна сезона с победа над шампиона
 18 км колона от тирове преди „Капитан Андреево”
 От 1 ноември ще има такси от 2 евро за обработка на онлайн пратки, влизащи в ЕС
 Тръмп отхвърли иранското предложение за отваряне на Ормузкия проток

 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR
 продава, Двустаен апартамент, 79 m2 Бургас област, гр.Созопол, 212000 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 2, 134900 EUR
 продава, Тристаен апартамент, 74 m2 Варна, Владиславово, 117500 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 2, 155000 EUR

 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия
 „Тамагочито“ на Зукърбърг може да се превърне в iPod момента на Meta

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 От 11-и до втори: Никола Цолов с емоционални думи след страхотния обрат в Баку
 Търпението носи пари: жените с предимство при инвестициите, златото с нов потенциал
 Гюров и Кандев откриха кампанията си: България има нужда от сигурност, стабилност и независимост
 18 км тирове пред "Капитан Андреево": колоната вече подминава Свиленград
 От над 10 стадиона до нито един: как България остана без съоръжение за голямо първенство по лека атлетика