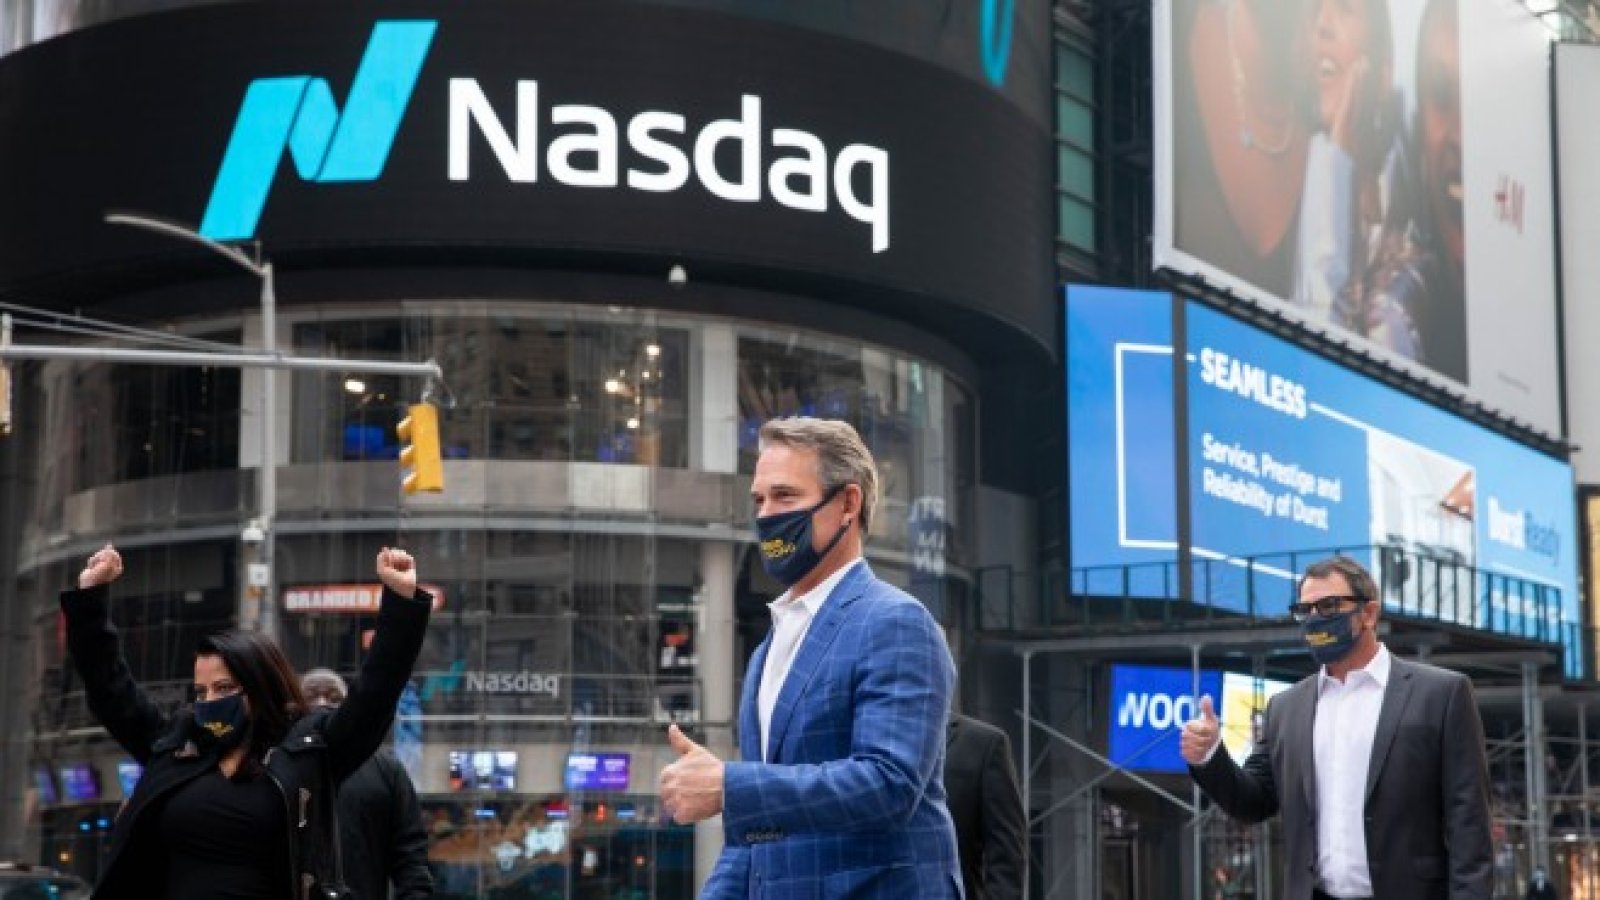


Има някои важни разлики между днешните технологични акции и тези от миналото. Сега те са по-фокусирани върху софтуера, като имат по-стабилни печалби от абонаментни модели. Те също така се възползват от широко разпространената преориентация към цифровите услуги, произтичаща от пандемията.
Техният растеж на печалбите е толкова последователно силен - особено в случая на Amazon, Facebook, Microsoft и Alphabet - че те се възприемат като качествена инвестиция. Те се облагодетелстваха и от отчетливия спад на дългосрочните лихвени проценти, което увеличи относителната стойност на техните бързо нарастващи, бъдещи парични потоци.
Лари Макдоналд, бивш търговец на облигации и основател на Bear Traps Report, твърди, че „технологичните акции са по-скоро като дългосрочни облигации“, което означава, че оценките им ще пострадат, ако лихвите и инфлацията се повишат рязко. „Половината от индекса Nasdaq е като спекулациите, които видяхме през 1999 г., докато другата половина е по-изложена на лихвен риск“, посочва той.
Инвестиционните мании, задвижвани от евтини пари, обикновено приключват, когато финансовите условия се затегнат чрез по-високи лихвени проценти. През 1999 г. Федералният резерв на САЩ се тревожеше за Y2K, проблем в начина, по който компютрите обработваха датите, за който се смяташе, че ще създаде хаос с настъпването на 2000 г. След като наводни финансовата система с пари, централната банка започна да оттегля тази подкрепа и повиши лихвите.
Две десетилетия по-късно фокусът сред инвеститорите отново е върху момента за оттегляне на паричната подкрепа. След изоставането от по-широкия пазар през последното тримесечие на 2020 г., технологичните акции спадат и от началото на тази година, тъй като доходността на 10-годишните американски държавни облигации се повиши над 1%.
Инвеститорите, включително Джефри Гундлах от DoubleLine Capital, подчертават един знак за ранно предупреждение, а именно, че Nasdaq 100 има проблем да се задържи над върха си спрямо S&P 500 от 2000 г.
Идеалният лихвен сценарий за технологичния сектор е Федералният резерв да толерира бавно покачване в доходността на 10-годишните щатски ДЦК с възстановяването на икономиката. Целта би била да се изпусне въздухът от по-спекулативните области, докато силните печалби за други технологични компании ограничават натиска върху продажбите.
„Пукането на балона в някой технологични области, като същевремвнно широкият фондов пазар се запази до голяма степен непокътнат, би било идеален сценарий за Фед“, изтъква Давал Джоши, главен стратег на BCA Research. „Но контролираните резултати обикновено са много трудни за постигане, когато пазарите са крехки.“
 10:35 | 14.09.22 г.

 Демонстрации по бойни изкуства откриват Дните на японската култура във Варна
 Ново оръжие срещу високата скорост: „Драконовите зъби“ сменят "легналите полицаи"
 Обучава родните моряци за работа с белгийските минни ловци
 Дават по 50 евро за Коледа на най-бедните у нас
 Повдигнаха обвинение срещу шуменец, печатал фалшиви евро на тавана си

 дава под наем, Тристаен апартамент, 86 m2 Хасково, Любен Каравелов, 400 EUR
 дава под наем, Тристаен апартамент, 100 m2 София, Витоша, 950 EUR
 продава, Парцел, 835 m2 София, Малинова долина в.з., 432000 EUR
 дава под наем, Едностаен апартамент, 41 m2 София, Красна Поляна, 420 EUR
 продава, Къща, 261 m2 София, Надежда 4, 321840 EUR

 Саудитският износ на петрол достигна връх от началото на войната
 Най-трудната част от дигитализацията е промяната в мисленето
 България трупа дълг, но без реформи няма да ускори растежа
 От склада до етикетите и касата: Как AI променя пазаруването във „Фантастико“
 Корпоративният AI преминава от експерименти към работещи решения

 Рядко Bugatti Veyron се продаде за рекордна сума
 Още един германски автомобилен доставчик фалира
 Сърбин зарежда 136 пъти с чужда карта и препродава дизела за 1 евро
 Може ли литиево-йонният акумулатор да убие алтернатора на колата ви
 Единственото BMW M5 с W10 излиза на търг

 В кадър: Пред МС се проведе протест против "путинското правителство"
 Спецов отговори на Пулев: Задача ми беше да осигуря достъпни цени на горивата
 Жената, обвинила Джей-Зи в изнасилване: Не е вярно, дори не съм го срещала
 Русия засилва "войната в сянка" срещу Европа: Саботажи, дронове и кибератаки
 Тъмносини нокти за есента: 7 идеи за стилен и загадъчен маникюр