



През юли делът на лошите и преструктурирани кредити* от общия кредитен портфейл на банките (без овърдрафтите) се понижава до 22,2%. Нивото е без изменение спрямо юни, но е най-ниското от декември 2011 г. насам, показват изчисления на Investor.bg на база данни на Българска народна банка (БНБ).

В абсолютни стойности лошите и преструктурирани кредити намаляват с едва 8,56 млн. лв. на месечна и с 235,4 млн. лв. на годишна база до 9,631 млрд. лв.
През седмия месец на 2014 г. делът на лошите и преструктурирани фирмени заеми също остава на нивото от юни – 23,7%. Цифрата също е най-ниската от декември 2011 г. Тогава делът на лошите корпоративни кредити е бил 23,3%.
И при потребителските заеми делът на лошите и преструктурирани заеми остава на нивото от предходния месец – 16,6%, или 1,222 млрд. лв. По-нисък дял на лошите потребителски заеми е имало през ноември 2013 г. - 15,8%. Mинимално се покачва делът при жилищните заеми – до 21,7%.

При другите кредити понижението е до дял от 28,7% спрямо юни, когато делът на лошите и преструктурирани заеми бе 28,8%. През април 2014 г. пък бе отчетен най-високият дял по това перо за последните 5 години – 29,3% при едва 6% през април 2009 г.
В края на юли общият портфейл на банките от кредити и овърдрафти достига 54,549 млрд. лв. след спад от 0,17% на месечна и ръст от 1,76% на годишна база. Нарастването се дължи основно на търсенето от страна на предприятията за сметка на все още свитата кредитна активност на домакинствата.
Фирменото кредитиране продължава да расте, въпреки че през юли забавя своя темп на растеж спрямо предходния месец. Размерът на кредитите и овърдрафтите за фирмите намалява с 0,21% на месечна, но расте с 2,67% на годишна база до 35,925 млрд. лв.
Сумата на кредитите и овърдрафтите за домакинствата е на практика без промяна на месечна база, понижавайки се с минималните 0,09%, и на годишна база, покачвайки се с едва 0,04% до 18,622 млрд. лв. През юли отпуснатите потребителските заеми се увеличават с 0,6% на годишна база до 7,357 млрд. лв., а жилищните с – 0,5% на годишна база до 8,878 млрд. лв.
Размерът на потребителските овърдрафти се покачва с 0,4% на годишна база до 1,563 млрд. лв., докато другите кредити спадат с 0,5% на месечна и с 9,5% на годишна база до 824,7 млн. лв.
 14:34 | 08.09.22 г.

 Арестуваният мъж с близо 1,5 кг фентанил във Варна остава в ареста за срок от 72 часа
 Икономическа полиция влезе в общинските паркинги във Варна заради „такса спокойствие“ (СНИМКИ)
 Каякари от цяла България идват във Варна за осмата регата за купа „Черно море“
 Условна за пенсионерка от Варна, държала в дома си циагри без бандерол за над 20 000 евро
 33 души загинаха при руски удар по два автобуса в Украйна

 дава под наем, Ателие,Таван, Студио, 65 m2 Варна, Спортна Зала, 600 EUR
 дава под наем, Офис, 40 m2 Пловдив, Център, 10 EUR
 продава, Търговски обект, 1011 m2 Пловдив област, с.Радиново, 415000 EUR
 продава, Двустаен апартамент, 79 m2 Пловдив, Център, 248000 EUR
 дава под наем, Двустаен апартамент, 40 m2 София, Люлин 1, 450 EUR

 Л. Дацов: Данък свръхпечалба няма да спаси бюджета и е лош сигнал към бизнеса
 Broadcom води разговори за финансиране на чипове на OpenAI
 МВФ настоява за мерки срещу дълга, част 3
 МВФ настоява за мерки срещу дълга, част 2
 МВФ настоява за мерки срещу дълга, част 1

 BYD иска да е №1 в света и без втория най-важен пазар
 Джеръми Кларксън ще „отглежда“ части за своя Jaguar
 Кое е най-бързото Lamborghini с V12
 Toyota представи нов водороден автобус
 Отбор от Формула 1 си търси със съд безследно изчезнал болид

 Телевизия, музика, пици: Историята на Манол Мареков в "Завърналите се"
 Обрат: Испанският шаман от Калфер излиза на свобода срещу 15 000 евро
 Босна след изборите: Додик запазва властта, Западът отстъпва, а Русия чака своя шанс
 Захарова: Русия няма планове за въоръжен конфликт със Западна Европа
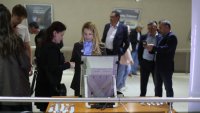 В кадър: ЦИК с демонстрация как се гласува с машина преди вота на 25 октомври

















преди 12 години Ето тук се корени проблема със стабилността на баММковата система !!Вместо да си обявават баМка на годината .... на петилетката и т.н. .... да започват да ги чистят и подобряват тези лЬОши кредити !! отговор Сигнализирай за неуместен коментар