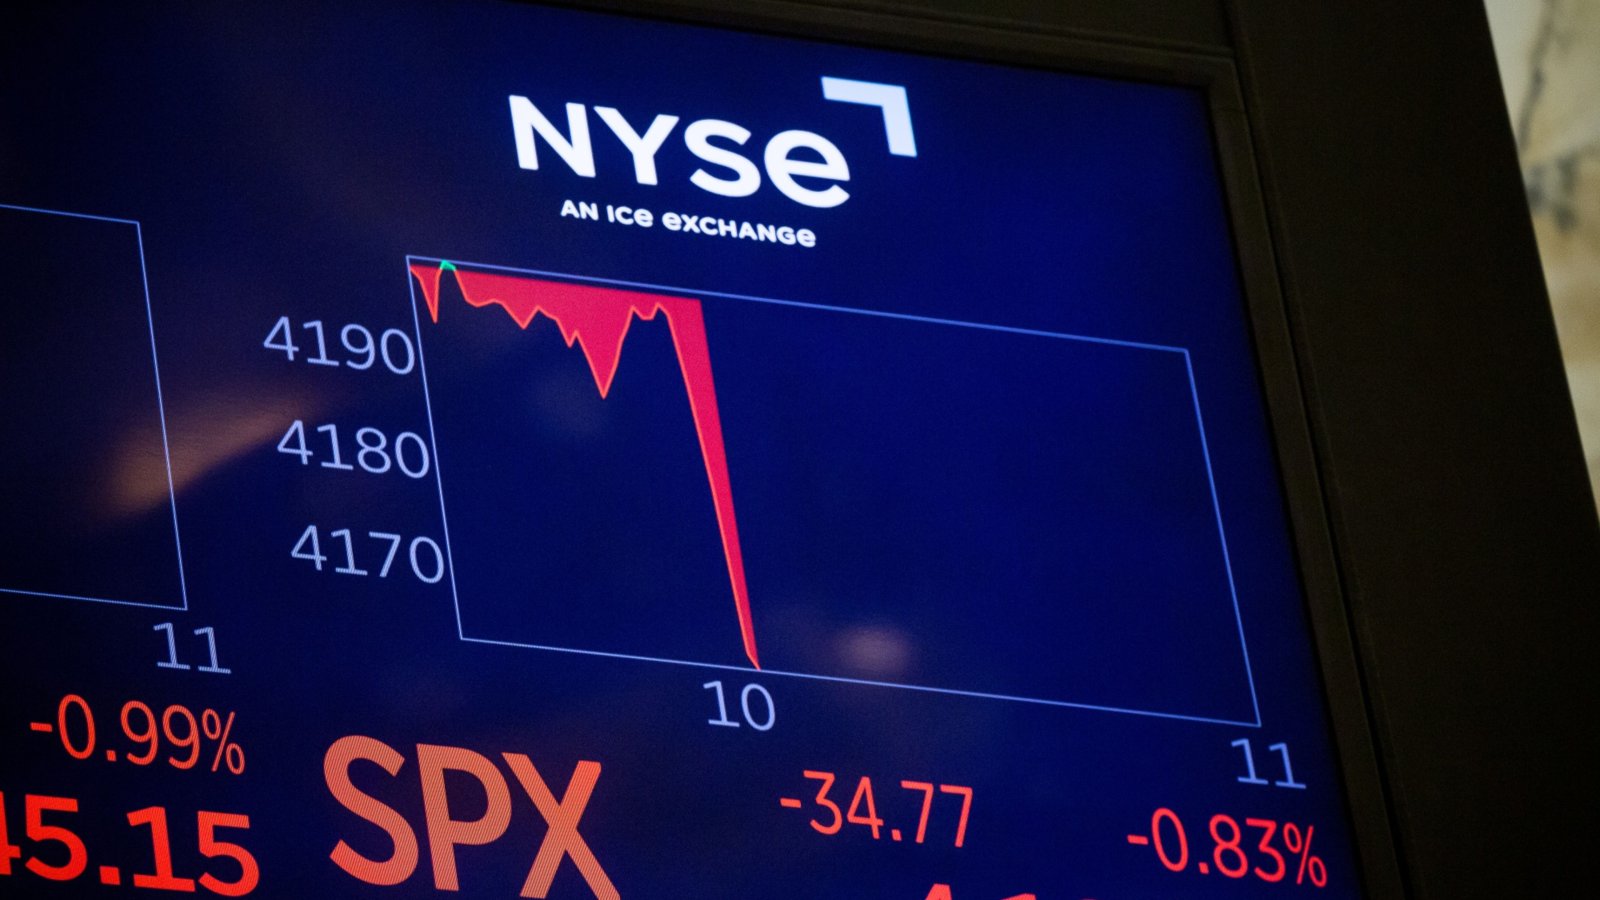


Въпросът за макро прогностиците се промени от това дали ще видим рецесия в големите развити икономики до това кога и колко дълбока ще е тя, пише за Financial Times Тифъни Уайлдинг, икономист за Северна Америка в Pimco.
Плитките рецесии на развитите пазари все още са най-вероятният резултат от агресивните отговори на централните банки на нарастващата инфлация, но рискът заразата на финансовите пазари да предизвика по-тежка рецесия е голям.
Основните лихви на Федералния резерв, Европейската централна банка (ЕЦБ) и Английската централна банка (АЦБ) се движат нагоре и се очаква да се задържат там за по-дълго, като се има предвид, че повишената инфлация на развитите пазари изглежда широкообхватна и вкоренена. Наистина, сега може да са необходими плитки рецесии, за да се овладее тази инфлация - резултат, който не беше лесен за проектиране в миналото.
Между 1960 г. и 1991 г. средното реално свиване на брутния вътрешен продукт на развитите пазари по време на рецесия беше 1,5 процента, докато нивото на безработица се покачваше с 2 процентни пункта.
Когато рецесиите се класират според това колко се е повишила основната инфлация (без храните и енергията – бел. ред.) през двете предхождащи години на експанзия, рецесиите след по-рязък ръст на инфлацията са значително по-лоши, както и тези, следващи по-агресивно затягане на паричната политика.
По-високите нива на спестявания на домакинствата, показател на по-общата сила на балансите в частния сектор, обаче обикновено водят до по-кратки и много по-плитки рецесии. И в резултат на безпрецедентните пандемични политики частният сектор е в сравнително добра форма със значителен кешов буфер и по-дълги дългови матуритети, които носят исторически ниски лихви – нещо, което трябва да помогне за ограничаване на очаквания икономически спад.
Независимо от това, агресивните покачвания на лихвените проценти могат да създадат непредвидени напрежения на финансовите пазари и внезапни сривове на кредитните пазари, които могат да увеличат риска от по-сериозно икономическо свиване. Тези вторични ефекти от по-високите лихви са трудни за прогнозиране предварително, тъй като те стават очевидни едва когато пазарите вече са под стрес.
В миналото ние твърдяхме, че страхът на властите от тези вторични ефекти в крайна сметка ще ограничи покачването на лихвените проценти, пише Уайлдинг. Но с повишената инфлация централните банки са изправени пред трудни избори и досега те се фокусират върху борбата с инфлационния натиск чрез най-бързия темп на вдигане на лихвите от десетилетия.
Досега централните банки успешно затягаха финансовите условия без инциденти на финансовите пазари. Но по-строгите финансови условия въздействат върху реалната икономика със закъснение, а събитията през последните седмици напомнят, че финансовата нестабилност може да се появи бързо.
В Обединеното кралство АЦБ сега купува държавни облигации, за да възстанови „функционирането на пазара“, след като предложените от правителството намаления на данъците доведоха до рязък скок в доходността на по-дългосрочните британски ДЦК. Скокът в доходността създаде опасения за ликвидността на британските пенсионни фондове.
Освен това пазарите този месец започнаха да отразяват нарастващия финансов стрес, като цената на защитата срещу кредитни събития се покачва заедно с лихвите по краткосрочните заеми за няколко европейски банки.
По същия начин ЕЦБ също има ограничена толерантност към напрежението на финансовите пазари. За разлика от АЦБ тя не трябваше да обявява изненадваща пазарна намеса, но през юли превантивно създаде Инструмента за трансмисионна защита, за да гарантира, че спредовете между облигациите на Германия и други страни от еврозоната остават тесни.
Това, плюс избора на ЕЦБ да повиши лихвените проценти без да свива баланса си, може би ограничава стреса върху държавните облигации въпреки по-широката тенденция по-високият дълг на правителствата в еврозоната да смекчава въздействието върху домакинствата от по-високите цени на енергията.
Къде ни поставя това? Плитките рецесии все още са базовият сценарий. Но управлението на плитка рецесия става по-трудно за централните банки, когато те са принудени да компенсират инфлационните ефекти от разхлабената фискална политика.
Освен това, тъй като монетарната политика въздейства върху реалната икономика с несигурно закъснение, централните банки трябва да разчитат на исторически връзки, които може да са еволюирали. В САЩ очакваме Федералният резерв да повиши допълнително основната си лихва, за да гарантира, че реалните лихви са достатъчно положителни, за да забавят икономическата активност.
Всъщност, когато са изправени пред грешка на политиките във вид на твърде висока инфлация или тежка рецесия, централните банкери все още изглеждат фокусирани единствено върху намаляването на инфлацията - дори ако това увеличава риска от по-сериозен икономически спад.
-
Бруталната корекция на облигационния пазар е към края си
-
Печалбите са не по-малко важни от Фед за цените на активите
-
Инвеститорите са изправени пред рецесионни опасности
-
Пазарите осъзнаха мащаба на монетарното затягане
-
След 14 години историята на пазарите се римува
-
Икономиката и инвеститорите май ги чака скоростно влакче
 23:30 | 14.10.22 г.

 Можеше ли бъде предотвратена трагедията на АМ „Тракия"? Говори министър Шишков в „Денят ON AIR“
 Атанас Божилов е готов за победа на SENSHI 34 Grand Prix на 5 декември
 3 верижни катастрофи затвориха „Хемус“ в двете посоки край Шумен (СНИМКИ)
 28 пияни или дрогирани шофьори залови КАТ за ден
 Арестуваха двама за сексуална експлоатация на жени, сред тях и 14-годишна

 продава, Къща, 168 m2 София, Бояна, 480000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Люлин 3, 499 EUR
 продава, Едностаен апартамент, 37 m2 Бургас област, к.к.Слънчев Бряг, 66600 EUR
 продава, Тристаен апартамент, 113 m2 София, Овча Купел, 279000 EUR
 продава, Вила, 37 m2 Солун, 120000 EUR

 Войната с Иран държи петрола между $85 и $100 за барел
 Строителният бум в България може скоро да се забави
 ЕС предприема мерки срещу пристрастяването към социалните мрежи
 Наков: Ако AI освободи 20-30% от кадрите, икономиката ще усети невероятна криза
 Пазарите, а не правителствата, разрешиха кризата с критичните суровини

 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място
 Топ 10 на най-бързо ускоряващите коли в света

 Палат, крокодил и 17 коли: Украински бизнесмен присвоявал западни пари за защита на Киев (ВИДЕО)
 ЕЦБ: Първите плащания с цифровото евро се очакват през 2027 г.
 БСП е против концесия на "Топлофикация София", предлага външен мениджмънт
 Времето утре: Облаци и южен вятър, температурите до 22°
 Първият полицай в мелето на "Тракия", едва не бил блъснат четири пъти