

Изведнъж всички искат вашия кеш, пише редакторът на Financial Times Брук Мастърс. Само преди година много американски и европейски банки активно се опитваха да се измъкнат от държането на кеш на клиенти, защото бяха затрупани с депозити.
Тенденцията беше доста екстремна в Европа, където лихвите на Европейската централна банка бяха отрицателни от години. UBS и Credit Suisse, наред с други, таксуваха своите богати клиенти с до 0,6 процента просто за привилегията да имат голям баланс в сметките си. Но американските банки също продължиха да намаляват лихвените проценти, които плащаха по корпоративни депозити, с надеждата да накарат клиентите да отидат другаде.
Междувременно фондовете на паричния пазар и институционалните продукти за управление на парични средства носеха почти нищожна възвръщаемост и глобалните мениджъри на активи все още трябваше да ги субсидират, за да функционира бизнесът им.
Сега палачинката се обърна. Apple и Goldman Sachs предлагат съвместно безплатна спестовна сметка с висока доходност. Някои британски банки предлагат на редовни клиенти специални спестовни сметки, които плащат до 5 процента. UBS най-накрая премахна таксите си за кешов баланс, а институционалните мениджъри на парични средства казват, че активно се опитват да направят своите предложения по-привлекателни.
Това, разбира се, се дължи на паричната политика. Повишаването на лихвените проценти и намаляването на покупките на облигации от централните банки съживяват избледнелите спомени за това какво означава да живееш без безплатни пари.
Кредиторите печелят, като получават по-големи лихви за заемите и кредитните си линии, отколкото плащат по депозитите. Но този „нетен лихвен“ доход беше потиснат от годините на ниски лихви. Сега той е отново на мода, като банките незабавно прехвърлят по-високите лихви на своите клиенти по ипотечни и корпоративни заеми, но повишават по-бавно лихвите за собствениците на спестовни сметки.
Както гиганти на Wall Street, така и разнородни финтех компании напоследък отчитат значителни скокове в нетните лихви за тримесечието, приключило на 30 септември. Бавно развиващият се попечител Bank of New York Mellon беше сред най-големите печеливши, с увеличение от 44% на годишна база.
Сега, когато държането на пари в брой може отново да бъде доходоносно, разбира се, повече финансови институции го искат. Но конкуренцията нараства в рамките на банковата индустрия и от страна на брокери и мениджъри на активи, които предлагат фондове на паричния пазар и други продукти, които плащат по-добри ставки.
Въпреки че депозитите на дребно обикновено са негъвкави, клиентите четат заглавията и започват да търсят по-добри сделки. Фондовете на паричния пазар в САЩ отбелязаха ръст на активите си с 10% от началото на юни до 1,55 трлн. долара, въпреки че част от това се дължи на волатилните пазари на акции, посочва Investment Company Institute.
Бизнес клиентите, които имат служители, следящи за най-добрите ставки, също теглят парите си. Корпоративните депозити в JPMorgan, Citi и Wells Fargo са намалели с близо 120 млрд. долара през последната година. Но тук парите не се прехвърлят само към институционални парични продукти. ICI съобщава, че нетните активи са спаднали леко от юни, а отделите за управление на парични средства на BlackRock, Morgan Stanley и JPMorgan отчитат близо 110 милиарда долара изходящи потоци през последното тримесечие.
Някои компании избират да купуват облигации, за да се възползват от нарастващата доходност. Но мнозина преосмислят подхода си към кеша в момент, когато инфлацията е повишила алтернативната му цена.
„По време на пандемията всички банки събраха много пари. Сега те преценяват колко още им трябва“, споделя ветеран банкер в управлението на парични средства. „В корпоративните баланси има по-малко мързеливи пари“.
Други финансисти са съгласни, че част от ликвидността, натрупана по време на пандемията, започва да изтича. Гари Шедлин, главен финансов директор на BlackRock, отдаде изходящите потоци при управлението на кеша на „общото намаляване на корпоративните парични нива“. Волатилните пазари затрудняват някои компании да заменят падежиращ дълг: издаването на облигации с висока доходност е значително по-малко тази година.
Банкерите казват, че много компании намират по-добра употреба за излишния си кеш. Това може да укрепва веригите за доставки и да увеличава запасите, капиталовите разходи или вечния фаворит - обратното изкупуване на акции.
По-тревожна е идеята, че губещите пари компании изчерпват кеша си сега, когато инвеститорите са станали придирчиви. Главният изпълнителен директор на JPMorgan Chase Джейми Даймън прогнозира, че на американските потребители им остават шест до девет месеца разходи в банковите сметки, преди да се отдръпнат и да тласнат икономиката към рецесия. Колко ли стартиращи фирми са в подобно положение?
 16:42 | 01.11.22 г.

 Миграцията увеличава населението на Варна въпреки по-малкото новородени
 Войната вече е пред българския бряг
 Нова тежка катастрофа, кола се обърна по таван на пътя "Виница" - "Св. св. Константин и Елена"
 Йотова: Черно море трябва да остане зона на сигурност и свободно корабоплаване
 Самолети AWACS на НАТО наблюдават небето над България в Черно море

 продава, Тристаен апартамент, 95 m2 София, Люлин 9, 219950 EUR
 продава, Четиристаен апартамент, 135 m2 София, Център, 424000 EUR
 продава, Офис, 97 m2 София, Изток, 410000 EUR
 продава, Двустаен апартамент, 97 m2 София, Изток, 410000 EUR

 Доларът възвръща позицията си на крал в глобалните финанси
 САЩ обмислят по-малки съкращения на войските си в Европа
 Италия глоби Meta с 805 млн. евро за достъп до снимки на потребители
 САЩ загубиха статута си на страна, елиминирала морбили
 Хаосът във въздушния транспорт на САЩ продължава през целия уикенд

 Кралско Lamborghini Diablo е изложено за продажба
 От ваничка за крака до въздушно оръдие: 10-те най-странни нови опции в автомобила
 Защо завиването на четирите колела променя геометрията на автомобила
 Защо някои автомобили остаряват бързо, а други остават вечни
 До месец Tesla започва да продава кола без волан и педали на клиенти

 Пиян водач се блъска в паркиран автомобили електрически стълб
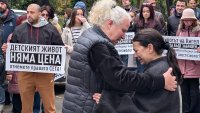 В кадър: Протест в Пловдив заради Ангел, починал на зъболекарски стол
 Нинова: Вместо да свика КСНС за войната по пътищата, Йотова отиде в Камбоджа
 Бивши посланици на САЩ: Западът храни "крокодила Путин" с надеждата, че ще го изяде последен
 Мирчев: Ще стигнем до Брюксел по случая с ДАНС и Ива Михайлова