




Към края на декември 2022 г. вземанията по кредити на дружествата, които отпускат т.нар. „бързи кредити“, са 4,427 млрд. лв. Те се увеличават с 19,6% (725 млн. лв.) на годишна база и с 3,1% (132 млн. лв.) на тримесечна, показва статистиката на Българска народна банка (БНБ).
Върху вземанията по кредити оказват влияние и нетните продажби на кредити от дружествата, които за последните дванадесет месеца са в размер на 94,4 млн. лева. На годишна база продадените кредити са в размер на 103,6 млн. лв. (в т.ч. 21,5 млн. лв. през четвъртото тримесечие на 2022 г.), а закупените – 9,2 млн. лв. (в т.ч. 2,2 млн. лв. през последното тримесечие на миналата година).
В централната банка отчитат, че към 31 декември необслужваните заеми достигат 302,7 млн. лева, като за година нарастват с 6,7% (19 млн. лв.), но намаляват с 12,6% (43,7 млн. лв.) спрямо края на септември миналата година.
ВЗЕМАНИЯ ПО КРЕДИТИ
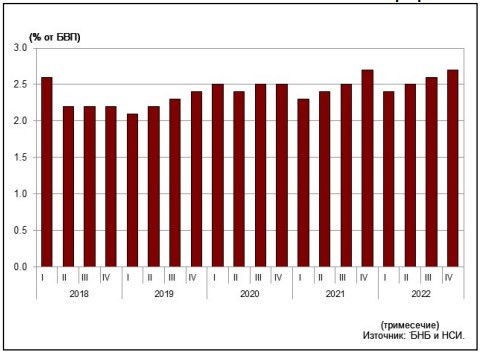 Данни за бързи кредити
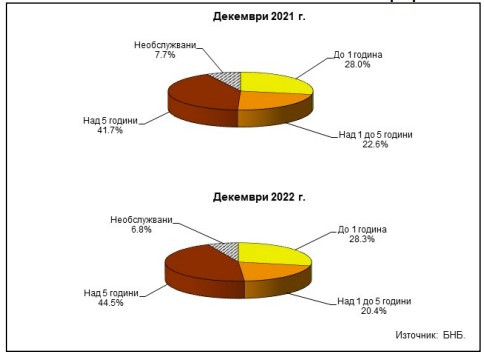
По данни на БНБ в матуритетната структура преобладават кредитите над 5 години, които са 1,970 млрд. лв. в края на декември 2022 година. Те се увеличават с 27,6% (426,1 млн. лв.) за година и с 6,5% (120,8 млн. лв.) в сравнение с края на септември 2022 г.
Относителният дял на тези заеми в общия размер на вземанията нараства от 41,7% в края на декември 2021 г. до 44,5% в края на същия месец на миналата година.
В края на четвъртото тримесечие на 2022 г. вземанията по кредити с матуритет над 1 до 5 години са 903,2 млн. лева, като се увеличават със 7,8% (65,3 млн. лв.) на годишна база, а намаляват с 0,3% (3 млн. лв.) на тримесечна.
Вземанията по заеми с матуритет до 1 година са 1,251 млрд. лв., като нарастват с 20,7% (214,6 млн. лв.) спрямо декември 2021 г. и с 4,9% (57,9 млн. лв.) в сравнение с края на третото тримесечие на миналата година.
СТРУКТУРА НА ВЗЕМАНИЯТА ПО КРЕДИТИ
 Данни за бързи заеми.
Вземания по кредити от резиденти по институционални сектори
В края на миналата година вземанията по кредити от домакинствата и фирмите, които ги обслужват, се увеличават на годишна база с 18,8% (493,2 млн. лв.) до 3,110 млрд. лева. На тримесечна база ръстът е с 2,5% (74,7 млн. лв.). Относителният им дял в общия размер на вземанията по заеми от резиденти намалява от 71,6% в края на декември 2021 г. до 71,2% в края на миналата година.
Вземанията по кредити от фирмите са 1,122 млрд. лв. към края на четвъртото тримесечие на 2022 година. Те се увеличават с 19,5% (182,7 млн. лв.) в сравнение с края на декември 2021 г. и с 4,3% (46,4 млн. лв.) спрямо края на септември миналата година. Относителният им дял в общия размер на вземанията по кредити от резиденти е 25,7% в края на декември 2022 г., без изменение в сравнение с края на същия месец на 2021 година.
ВЗЕМАНИЯ ПО КРЕДИТИ ОТ РЕЗИДЕНТИ ПО ИНСТИТУЦИОНАЛНИ СЕКТОРИ
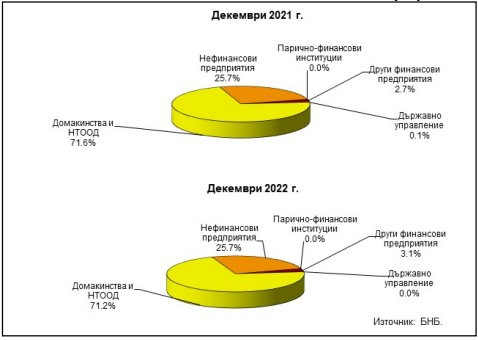 Данни за бързи заеми.
В структурата на вземанията по кредити от домакинствата преобладават потребителските заеми, които в края на миналата година са 2,992 млрд. лв., като растат с 20% (499,5 млн. лв.) на годишна база и с 2,8% (82,5 млн. лв.) на тримесечна.
Относителният им дял в общия размер на вземанията се увеличава от 95,2% към края на декември 2021 г. до 96,2% към края на миналата година.
Размерът на жилищните заеми в края на четвъртото тримесечие на 2022 г. е 31,8 млн. лв. Те намаляват за година с 5,2% (1,7 млн. лв.) и с 10,6% (3,8 млн. лв.) за три месеца. Относителният дял на тези кредити в общия размер на вземанията от сектора намалява от 1,3% в края на декември 2021 г. до 1% в края на 2022 година.
Другите кредити са общо 86,5 млн. лв. в края на декември 2022 г., като намаляват с 5,1% (4,6 млн. лв.) и с 4,4% (4 млн. лв.) спрямо края на септември. Относителният им дял се свива от 3,5% в края на декември 2021 г. до 2,8% в края на миналата година.
ВЗЕМАНИЯ ПО КРЕДИТИ ОТ СЕКТОР ДОМАКИНСТВА И НТООД
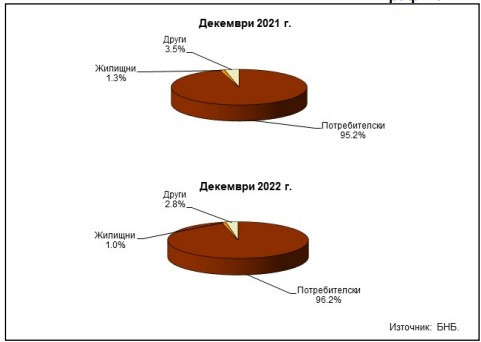 Данни за бързи заеми.
Източници на финансиране
В края на декември пасивите на дружествата, специализирани в кредитиране, са 5,287 млрд. лв. при 4,480 млрд. лв. преди година. Те се увеличават с 18% (807,3 млн. лв.) спрямо края на декември 2021 г. и с 3% (154,1 млн. лв.) в сравнение с края на третото тримесечие на 2022 година.
В структурата на пасивите преобладават получените кредити, които са 2,903 млрд. лв. (54,9% от общия размер на пасивите) в края на декември. Размерът им нараства с 25% (580,6 млн. лв.) спрямо декември 2021 г. и с 1,9% (53.2 млн. лв.) в сравнение със септември 2022 година.
Размерът на емитираните дългови ценни книжа от дружествата, специализирани в кредитиране, достига 87,5 млн. лв., като за една година се увеличава с 50,4% (29,3 млн. лв.) в сравнение с края на декември 2021 г. и с 23,5% (16.7 млн. лв.) за три месеца.
 21:33 | 16.02.23 г.

 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона
 18 км колона от тирове преди „Капитан Андреево”

 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR
 продава, Двустаен апартамент, 79 m2 Бургас област, гр.Созопол, 212000 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 2, 134900 EUR
 продава, Тристаен апартамент, 74 m2 Варна, Владиславово, 117500 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 2, 155000 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Четирима туристи, младоженци и бременна жена: кои са шестимата, загинали в Плака
 Мъж загина след катастрофа между два автомобила по пътя Ловеч-Плевен
 Нешка Робева отказала предложения за президент: Партиите най-много са вредили на България
 Данък върху свръхпечалбите срещу инфлацията: правителството готви нови мерки
 Нов срам за България: Люксембург ни обърна в Пловдив





















преди 3 години "Затова ЕЦБ подкрепя банките в справянето с този проблем, помагайки им по този начин да гарантират сигурност и стабилност на европейската банкова система." https://***.bankingsupervision.europa.eu/banking/priorities/npl/html/index.bg.html отговор Сигнализирай за неуместен коментар
преди 3 години Равнището на необслужваните кредити е важно за икономиката, тъй като те отслабват рентабилността на банките и поглъщат ценни техни ресурси, ограничавайки възможностите им да отпускат нови кредити. Проблемите в банковия сектор може лесно да се разпространят в други сфери на икономиката, като по този начин навреждат на перспективите за заетостта и растежа. Затова ЕЦБ подкрепя банките в справянето с този проблем, помагайки им по този начин да гарантират сигурност и стабилност на европейската банков отговор Сигнализирай за неуместен коментар
преди 3 години Когато един индианец разбрал какво е кредит казал:-Само белият човек може да си помисли, че ако отреже парче от долната страна на одеялото и го пришие от горната му страна ще му е по-топло. отговор Сигнализирай за неуместен коментар
преди 3 години А една вчера тук обясняваше колко добре си живеем последните години... Да, вероятно тя си живее добре! отговор Сигнализирай за неуместен коментар