




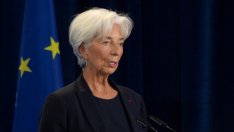
Кристин Лагард пое поста на управител на Европейската централна банка (ЕЦБ) във време на нарастващ скептицизъм за това колко е успешна паричната политика на институцията. Критиците казват, че централната банка на еврозоната не разполага с инструменти, които да ускорят инфлацията до желаното ниво от 2% и че ЕЦБ вече е безпомощен наблюдател, а силата да се насърчи икономическия ръст се намира изцяло в ръцете на националните правителства, предава Bloomberg.
Освен намаляване на лихвите и по-гъвкави покупки на активи, ЕЦБ може да направи и повече. Лагард трябва първо да разреши противоречията в управителния съвет на институцията, а след това да установи алгоритъм, по който да се вземат всички по-нататъшни трудни решения.
Нека да припомним какви мерки предприе в последните месеци ЕЦБ. През септември централната банка намали референтния си лихвен процент по депозитите до -0.5% и рестартира нетните покупки на активи. За някои това означава, че централната банка на еврозоната не може да продължи с намаляването на лихвите без да навреди на икономиката. Нещо повече, в рамките на приблизително една година ЕЦБ може да достигне собствените си ограничения за програмата за количествени облекчения.
В работен документ на ЕЦБ е записано, че отрицателните лихви не са разубедили спестителите да съхраняват парите си в банките. Документът свидетелства, че прехвърлянето на отрицателните лихви от страна на банките върху корпоративните им клиенти е стимулирало вторите да увеличат инвестициите си, което е в основата на тази парична политика. Съществуват основателни опасения относно рисковете за финансовата стабилност, но според банката те могат да бъдат предотвратени чрез други инструменти, включително увеличаване на съотношението между размера на кредитите и стойността на обезпеченията по тях.
По отношение на количествените облекчения ЕЦБ реши, че ще изкупува облигации според дяловото участие на всяка страна в централната банка и няма да държи повече от една трета от държавния дълг на която и да е държава от еврозоната. Но в миналото банката е показала гъвкавост по отношение на това колко точно трябва да се придържа към някои от тези самоналожени ограничения. Така че при възникване на определени проблеми в краен случай управителният съвет би могъл да отмени тези лимити и да ги замени с по-щедри.
И накрая, един от „по-екстравагантните“ методи, които ЕЦБ би могла да приложи, е съгласуване на паричната й политика с фискалната политика на отделните правителства в еврозоната. Марио Драги, предшественикът на Лагард, изрази подкрепата си за такива действия в своята последна реч на поста управител на институцията. „Еврозоната е изградена на принципа на „паричното господство“, каза той и добави: „Паричното господство не изключва единодействието с правителствата, когато е ясно, че съгласуваните политики биха довели до по-бързо връщане към стабилността на цените. Това означава, че привеждането на политиките в съответствие, когато това е необходимо, трябва да служи на основната цел - осигуряване на парична стабилност“.
Въпросът е доколко Лагард ще устои на съпротивата от страна на колегите и. Тя наследи поста точно когато управителният съвет се разкъсва от противоречия. Някои от членовете, включително гуверньорите на централните банки в Германия, Холандия и Франция, гласуваха против решението на Драги да активира отново пакета от количествени облекчения. Игнацио Виско, управителят на Централната банка на Италия, изрази съмнения относно разумността на по-нататъшното намаляване на лихвените проценти в бъдеще. Всякаква инициатива на ЕЦБ, ориентирана към стимулиране на правителствена фискална политика, несъмнено ще срещне опозиция от Бундесбанк, която се ужасява от възможността да финансира държавен дълг.
Очаква се в петък, за първи път откакто пое поста управител на ЕЦБ в началото на ноември, Лагард да изрази мнение за бъдещето на паричната политика на институцията. Какви действия ще предприеме централната банка на еврозоната, разбира се, зависи от силата на икономиката на региона, която постепенно започва да показва някои признаци на стабилизация. Въпреки това, ако са необходими по-нататъшни действия, опозицията, която ЕЦБ може да срещне, ще бъде до голяма степен политическа.
 21:30 | 13.09.22 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 продава, Парцел, 476 m2 София област, гр. Драгоман, 37000 EUR
 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата
 В кадър: Вучич подаде оставка като президент на Сърбия





















преди 6 години Най-лошата последица от стопанските процеси са щетите от дългови кризи.Сега Европейската централна банка емитира евро без противодействие срещу най-лошата последица.При наличие на фаталната грешка на Европейската централна банка, Европейския съюз е с нарастващи щети.При запазване на банковата грешка, колкото повече работят европейците за постигане на икономически растеж толкова повече са нанесените щети. Европейският съюз е със заплаха за катастрофална криза.Спасението на Европейския съюз от катастрофална криза е възможно чрез прекратяване на грешката на Европейската централна банка.За устойчив европейски просперитет е необходимо Европейската централна банка да емитира евро с противодействие срещу най-лошата последица. отговор Сигнализирай за неуместен коментар