

Ако е било необходимо доказателство, че централните банкери дълго време са подценявали тенденцията на инфлацията, Фед вече го предостави: поредното голямо увеличение на лихвения процент с 0,75 процентни пункта - и то въпреки техническата рецесия, т.е. две тримесечия на отрицателен растеж през първата половина на годината.
Така Фед повиши лихвените проценти с общо 2,25 процентни пункта само за пет месеца - за последен път това се случи през 80-те години на миналия век при тогавашния председател на Фед Пол Волкър. Сегашният ръководител Джером Пауъл трябва да реагира толкова радикално, защото преди това се колебаеше твърде дълго - и така трябваше да приеме ускоряване на инфлацията в САЩ до 9,1% през юни.
Европейската централна банка (ЕЦБ), която инициира обрат в лихвените проценти едва миналия месец, реагира още по-късно и по-колебливо от Фед.
Както показват данните за юли, ценовият натиск продължава да не стихва.
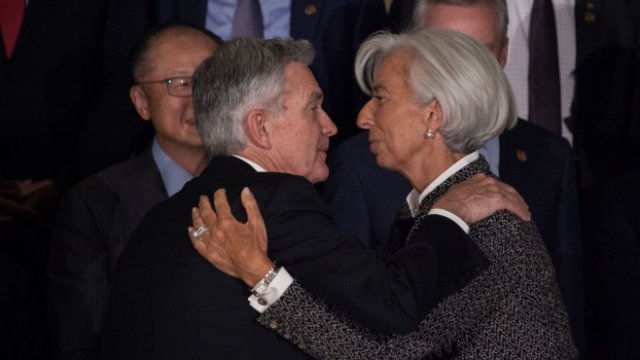
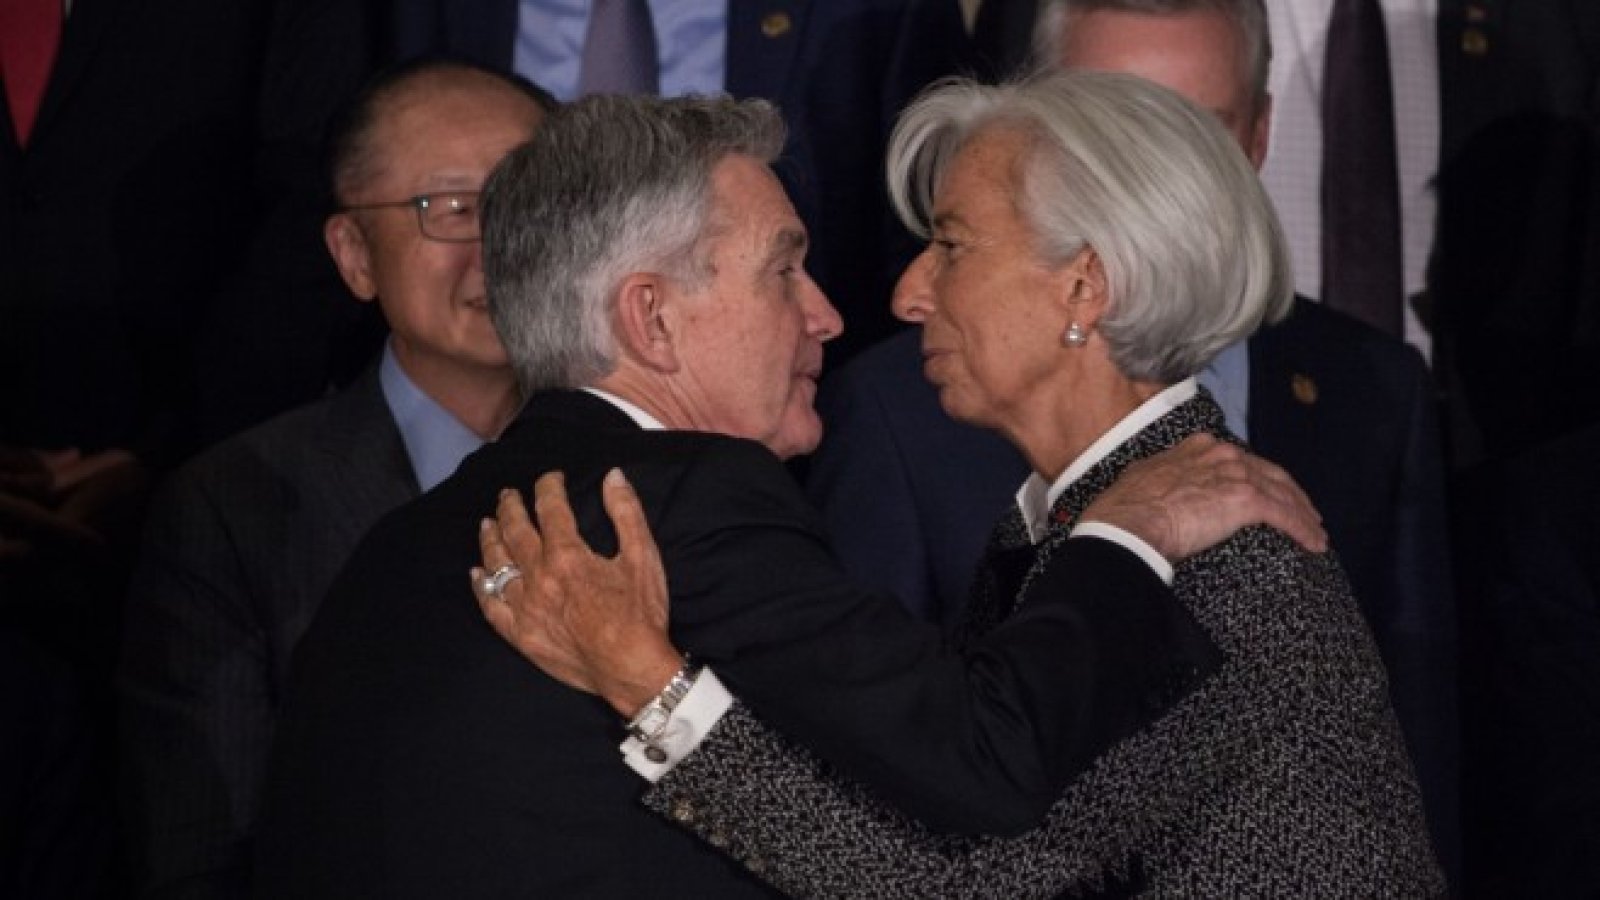
Пауъл, а също и ръководителят на ЕЦБ Кристин Лагард изглеждат като принудени да действат хора, при което ситуацията в Европа е още по-трудна. Фактът, че инфлацията в САЩ се е повишила толкова много, беше почти очакван. Гигантските пандемични фискални пакети - три трилиона долара при Доналд Тръмп и още 1,9 трилиона долара при Джо Байдън - в съчетание с все още експанзионистичната парична политика създадоха инфлационен потенциал. Обемът на пакетите за държавна помощ надхвърля три пъти производствения дефицит в икономиката, причинен от пандемията.
Поне Фед има свободата да противодейства решително и Пауъл очевидно е решил да я използва. Централната банка дори би приела продължителна рецесия, за да се бори с инфлацията. За разлика от ЕЦБ тя не трябва да взема предвид свръхзадлъжнелите държави.
ЕЦБ изпробва собствен инструмент
Колкото и да го отрича, все още колебливата позиция на ЕЦБ се дължи не на последно място на факта, че рязкото повишаване на лихвените проценти на капиталовия пазар може да натовари сериозно държави с високи съотношения на дълга като Италия.
За да се освободи от тази дилема, Лагард дори въвежда свой собствен инструмент, за който с право се подозира, че служи по-скоро на фискалната, отколкото на паричната политика. Целенасоченото изкупуване на държавни облигации на Италия, например, има ясна цел да осигури финансиране на бюджета при подходящи условия.
Лагард обаче се сблъсква и с нов проблем, произтичащ от нарастващия лихвен диференциал на американския капиталов пазар: поради произтичащата от това слабост на еврото вносните стоки от доларовата зона стават по-скъпи - и водят до още по-висока инфлация. Това важи с особена сила за енергийните стоки, които се търгуват в долари.
Висока инфлация и спадащи валутни курсове - това са тревожни сигнали в света на валутите. Това са характеристиките на „меките" валути. Сега ЕЦБ трябва да докаже, че в никакъв случай няма да приеме подобен сценарий.
За ЕЦБ и ФЕД е важно да постигнат меко приземяване в случай на промяна на лихвените проценти - това е тънкото изкуство на паричната политика. Задачата е да се възстанови динамиката на инфлацията, без да се допусне съпътстващите щети да станат твърде големи.
Колкото по-дълго дадена централна банка се колебае дали да промени лихвените проценти, толкова по-големи са нежеланите странични ефекти. В това отношение САЩ се намират в по-благоприятно положение от Европа въпреки по-голямата динамика на инфлацията и техническата рецесия.
 12:47 | 14.09.22 г.

 Шестия затварят улици във Варна заради дербито в събота
 По-високи доходи, социална подкрепа и икономически растеж, обещава кабинетът в бюджета за 2027
 Все повече варненци търсят помощ за справяне със зависимостта си към алкохола
 Аспаруховци се вдигат на протест
 Правителството одобри проекта на държавен бюджет за 2027 г.

 продава, Тристаен апартамент, 125 m2 София, Център, ул. Отец Паисий, 352000 EUR
 дава под наем, Магазин, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Двустаен апартамент, 60 m2 София, Дружба 2, 600 EUR
 дава под наем, Двустаен апартамент, 40 m2 София, Бояна, 480 EUR
 дава под наем, Офис, 429 m2 София, Левски Г, 3089 EUR

 Стотици хиляди чехи протестираха срещу плана на Бабиш за обществените медии
 Нов научен център в България проправя пътя към биомедицината на бъдещето
 Адриан Николов: Правителството жертва бизнес средата за краткосрочни печалби
 Кораборемонтните фирми в България губят поръчки заради ударите в Черно море
 Трейдърите на биткойн се подготвят за спад до 60 000 долара

 Цените на употребяваните автомобили в Германия падат
 Наистина ли китайските електромобили са по-напреднали технически
 Колко всъщност харчат бензиновите коли в Европа - разликите са огромни
 BMW променя стратегията за производството на батерии
 20-те най-евтини нови коли на ток в България

 Пулев се хвали: България е в Топ 5 в ЕС по икономически ръст
 Почина шофьорът на "Мазерати"-то, разцепило се на две във Варна
 Папата отслужи литургия на 3700 м в Андите
 Черен петък в Британски съвет - 25% отстъпка за курсове по английски език за деца и възрастни
 Цените на тока за домакинствата няма да се променят до 30 юни 2027 г.