

През последните години някои инвеститори се почувстваха толкова раздразнени от поучителния тон на екологичното, социалното и управленското (ESG) направление в инвестирането, че се шегуват, че съкращението трябва да означава „досада, насмешка и стенание“, пише Джилиън Тет за Financial Times.

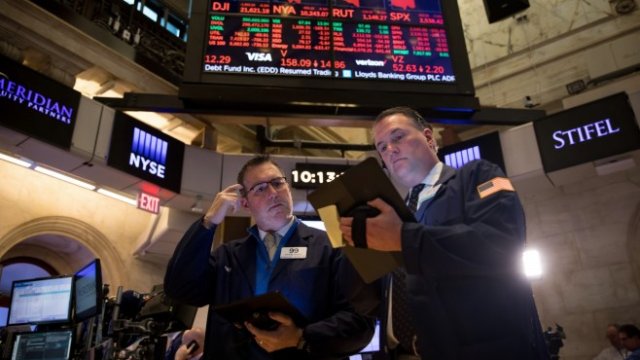
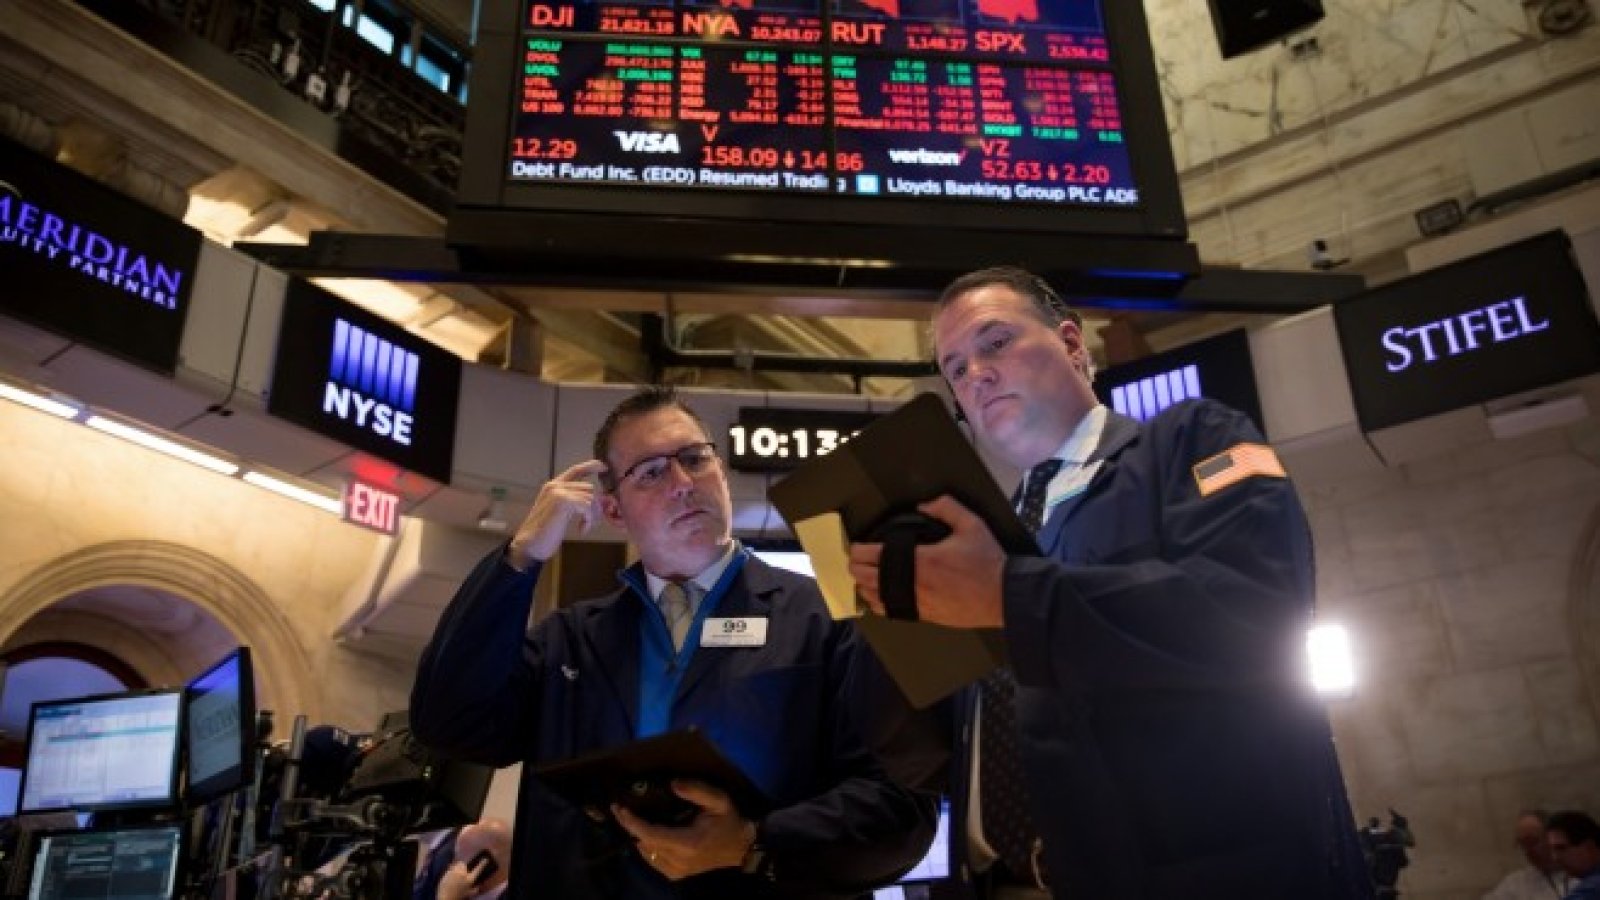
Вземете първите четири месеца на тази година, когато Covid-19 срина световните пазари. През този период индексът S&P 500 ESG, който включва големи американски компании с високи ESG рейтинги, победи класическия S&P индекс с 0,6%.
По подобен начин извън САЩ ESG индексът на MSCI за развиващите се пазари и азиатският му подиндекс „се представиха по-добре от своите бенчмаркове съответно с 0,5% и 3,83%", отбелязва Азиатската инфраструктурна инвестиционна банка в Пекин.
Още по-впечатляващо е, че BlackRock изчислява, че 88% от глобално представителна извадка от индекси на устойчивостта е победила стандартните показатели за същия период.
Всъщност моделът е толкова поразителен, че Ал Гор, бившият вицепрезидент на САЩ, заяви пред FT, че „инвеститори, които не признават тази нова реалност, се излагат на сериозна опасност да нарушат доверителната отговорност към клиентите си, като не вземат предвид фактори, които реално могат да подобрят представянето на компаниите“.
Това е окуражително за проповедниците на ESG, особено след като анализът на BlackRock сочи подобно превъзходство по време на пазарните спадове през 2015-16 и 2018 г. Но инвеститорите трябва да размишляват защо това се е случило.
Един изкушаващо лесен отговор е петролът. ESG портфейлите обикновено имат ниска експозиция към изкопаеми горива поради очевидни екологични причини. Това ги защити, когато цените на петрола се сринаха тази година и енергийните акции поевтиняха. Експертите на BlackRock обаче казват, че според изчисленията такива фактори обясняват само „частица“ от превъзходството на фондовете за устойчивост.
Те отдават по-доброто представяне на две други причини. Първата е инерцията. Тъй като повече инвеститори купуват ESG активи, това подкрепя цените. През първото тримесечие на 2020 г. потоците към отворените глобални фондове за устойчивост са били с 41% по-високи на годишна база, отчита BlackRock.
 09:06 | 13.09.22 г.

 Какво ще бъде времето в понеделник?
 6,11% избирателна активност в страната към 11 ч.
 Понижение на цената на бензина у нас през последния месец, дизелът върви леко нагоре
 Варна отбеляза Деня на народните будители
 В две варненски секции преминаха на хартиено гласуване

 продава, Тристаен апартамент, 151 m2 Русе, Идеален Център, 300000 EUR
 продава, Вила, 128 m2 Добрич област, гр.Балчик, 169000 EUR
 продава, Къща, 150 m2 Варна област, с.Ботево, 68000 EUR
 продава, Заведение, 240 m2 София, Люлин 7, 450000 EUR
 дава под наем, Двустаен апартамент, 80 m2 София, Красна Поляна, 500 EUR

 Жители на обсадения Олешки се завърнаха на свободна територия в Украйна
 Към 12:00 избирателната активност остава под 10%
 Ел Ниньо носи наводнения и градушки с размер на топки за голф в Югозападни щати
 Съд окончателно отхвърли иска на Тръмп за $10 млрд. срещу WSJ
 Binance възобнови тегленията след опит за кражба на 6 млрд. долара

 Електромобил или ДВГ? Разликата се вижда след 150 000 км
 Перфектният VW Phaeton W12 се продава за 18 990 евро
 Audi Quattro възкръсна с V8 с 10 000 об/мин и ръчни скорости
 Гризачи нанесоха щети за 5000 евро на Kia e-Niro
 Шедьовър на Pininfarina изчезва безследно преди над 50 години

 Архимандрит Антим: Президентът ни да е миролюбив
 Будители: Личността е по-важна от поста, а доверието трудно се възстановява
 Стотици хиляди са без ток в Украйна след руски удари
 Членове на изборна комисия излязоха... и не се върнаха повече
 Българите в Лондон гласуват активно, пред посолството има чакащи