

Новите глобални разпоредби Базел III подтикнаха банките да използват по-малко финансирането от първостепенни фондове за финансиране на неликвидни активи като заеми. Вместо това то се използва повече за финансиране на позиции в ликвидни активи. Те включват безрискови арбитражи като вземане на еднодневни заеми от частните парични пазари и депозирането им при Фед.
Тази трансформация на ролята на първостепенното финансиране направи световните банки по-малко уязвими от оттегляния на първостепенните фондове.
От друга страна, растежът на „доброто дете“ - държавните фондове - като по-важен стълб за рамката на паричната политика на Фед, не е съвсем розов.
От началото на годината пазарите за краткосрочно финансиране са изправени пред редица сили, които тласкат ставките към отрицателната територия, включително 1 трлн. долара кеш, освободени от Министерството на финансите на САЩ за финансиране на различни програми за икономическо облекчение на Covid. Търсенето на текущото ниско предлагане на съкровищни бонове също тласка цените нагоре, а доходността надолу.
Чрез определяне на лихвения процент по заемите на паричните фондове към Фед на ниво от 0,05%, централата банка поставя дъно за лихвите. Ако Фед плаща тази доходност, фондовете едва ли ще искат да отпускат заеми на частни кредитополучатели с по-ниски лихви. Така държавните фондове с радост отпускат пари на Фед, директно рециклирайки паричните средства, създадени от закупуването на активи от централната банка.
По този начин Фед може да продължи своите покупки на активи, дори ако изглежда, че големите банки остават без балансово пространство, за да поемат допълнителния кеш, създаден от продължаващите покупки на активи.
Но един допълнителен долар, рециклиран от фонд на паричния пазар във Фед, означава един долар по-малко на разположение на банките. С държавни фондове, предлагащи 0,05% лихва, банките трябва да намалят таксите или да увеличат възвръщаемостта на депозитите си, за да се конкурират с тях.
И ако фондовете на паричния пазар изместват стабилните депозити, които имат по-благоприятно регулаторно третиране за банките, отколкото други източници на финансиране, апетитът на банките за кредитиране може да бъде намален.
Всичко това представлява голяма промяна. Необезпеченият пазар на краткосрочно финансиране, исторически подкрепен от първостепенните фондове, няма да изчезне, но вместо това вероятно ще бъде посредник между по-непрозрачни заемодатели и кредитополучателите. Държавните фондове вероятно ще продължат да растат. Само Федералният резерв и Министерството на финансите могат да задоволят тяхното търсене на активи в бъдеще.
 14:49 | 09.09.22 г.

 Купувате кола? Задължително проверете електрониката и софтуера, за да не берете ядове
 36 души са загинали при трудови злополуки от началото на годината у нас
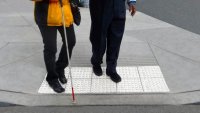 Експериментално гласуване: Пускат тактилни шаблони в помощ на незрящите избиратели във Варненско
 Черно море излезе с позиция след мача с Локо Пловдив
 Радев ще привлича американски инвестиции с високи технологии

 дава под наем, Офис, 120 m2 София, Център, бул. Сливница, 1000 EUR
 продава, Етаж от къща, 87 m2 Ямбол, Център, 120000 EUR
 продава, Къща, 132 m2 София, Суходол, 355000 EUR
 продава, Тристаен апартамент, 120 m2 София, Оборище, 795000 EUR
 продава, Двустаен апартамент, 75 m2 Благоевград област, гр.Банско, 99500 EUR

 Ракетите с електрически двигатели може да променят радикално ракетостроенето
 AI превърна Розовата пантера в символ на протестите във Франция
 Жилищната застраховка струва повече от имотния данък в голяма част на Америка
 Машината за пари на Apple я превръща в предпочитан хедж срещу AI риска
 Могат ли BMW, Mercedes и Porsche да станат Rolex на автомобилите?

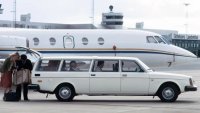 Това странното Volvo 245 Transfer побира 11 души
 Toyota изтегля почти всеки нов Land Cruiser в САЩ
 Шофьор получи шокираща сметка за пробег с кола под наем
 Проверката на електрониката и софтуера вече е по-важна от състоянието двигателя
 Готвеното сливане със Space X срина акциите на Tesla

 ВМА: След прегледи журналист е освободен за домашно лечение
 Защо Мъск иска да обедини Tesla и SpaceX, преди Тръмп да напусне поста си
 Трифонов за НСО: Случилото се е гнусно и показателно за самозабравил се човек
 Пеевски призова Радев “незабавно да свали” Доцова
 Президентът: Категорично осъждам недопустимата реакция на служител на НСО