

Във връзка с предстоящото публично предлагане потърсихме "Илевън Кепитъл" за повече информация за плановете за набиране на капитал от БФБ и бъдещето развитие на инвестиционния портфейл на компанията. Предлагането ще се проведе между 4 и 17 март 2020 г. и е първото за 2020 г. на родната борса.
Ивайло Симов започва кариерата си като анализатор и през годините израства през инвестиционен мениджър и директор в private equity индустрията (т.е. индустрията, свързана с дялово инвестиране в компании в по-напреднал етап на развитие, обикновено в комбинация с дългово финансиране). Ивайло работи първоначално в Caresbac (впоследствие преименувано на SEAF), а от 2003 г. до 2012 г. в Глобъл Файнънс (Global Finance), компания за дялово инвестиране с водещи позиции в региона на Балканите от средата на 1995 до към 2010 година. Със своята 20 годишна кариера в инвестициите чрез придобиване на дялово участие, Ивайло Симов е един от най-опитните професионалисти в региона в индустрията на фондовете за рисков капитал и фондовете за дялов капитал. В периода преди основаването на „Илевън България” ООД - Основател и член на СД на "Илевън Кепитъл" АД, Ивайло участва в над 20 сделки, в които са инвестирани близо 100 милиона евро от 5 различни фонда, съответно два от тях управлявани от СЕАФ (SEAF) и три от Глобъл Файнънс (Global Finance), включително няколко успешни сделки за продажба на направените инвестиции, сред по-големите от които са „Обединена Млечна Компания” ЕАД, „Колпойнт Ню Юръп” ЕАД (Call Point New Europe) и Телетек.
Г-н Симов, за каква сума е предлагането и каква е предложената цена на акция? Как е изчислена тази цена?
Предлагането е за общо между 3,5 млн. до 4 млн. лева при цена на акция от 7 лв до 8 лв за 500 хиляди акции, които ще представляват 20% от капитала. Цената е съобразена с потенциала и бързото развитие на компаниите от портфейла на Илевън Кепитъл АД.
Какъв ще е методът на предлагането?
Окончателната емисионна стойност на новите акции ще бъде определена по метода „бук билдинг“. Новите акции се предлагат за записване при равни условия на всички инвеститори, като не са предвидени траншове или специални права на преимуществено записване за която и да е категория инвеститори. В случай че бъдат подадени заявки за записване на повече от предлаганите нови акции, заявките на инвеститорите ще бъдат удовлетворени съразмерно (pro rata).
Как като акционер с участие от едва 10-20% сте защитени да не бъдете изхвърлени зад борда или да не Ви включат в екзит стратегията?
Макар и много на брой, голяма част от инвеститорите в дружеството към момента са хора, с които работим от години и които ни имат доверие. От друга страна, също с години сме изграждали доверие с портфолио компаниите. Без нас начело на Илевън Кепитъл стойността на портфейла би била много по-трудна за реализиране. Има риск в края на живота на дружеството да се появят подобни изкушения, но ако добре сме си свършили работата междувременно, се надяваме да няма причини за такива враждебни действия.
Разкажете с по-няколко изречения за най-високо оценените 11 участия. Какви приходи имат, каква EBITDA, какви продукти правят, колко клиенти имат, с какъв дял е най-големият им клиент?
Трудно е да изброим всички с подробности в едно интервю. Има повече детайл в проспекта, които са публикувани публично.
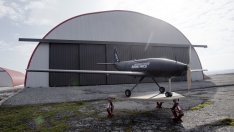
Ще си позволя да спомена само Dronamics, защото са изключение от общото правило на останалите компании от тази група и все още нямат нито напълно готов продукт, нито продажби. Но с техния дрон те искат да променят изцяло как работи карго индустрията. При тях рискът остава много висок, но потенциалът е огромен и все повече инвеститори вярват на смелите им планове.
За повечето ритейл инвеститори, а дори и за институционалните, единствената възможност да влязат както в Dronamics, така и в някоя от другите топ 11 компании е именно през Илевън Кепитъл.
Enhancv е с EBITDA около 1,6 млн. евро и 2,4 млн. приходи за 2019 г. Имате дял от 15%. Продуктът на компанията помага на хората да направят по-добро CV. На колко оценявате участието си в тази компания, може ли да дадете пример за това с какво тези CV-та са полезни?
Към 30.09.2019 участието ни по балансова стойност е 200 хиляди евро, което съвпада и с цената на придобиване на този дял. Сами може да си направите сметка на база мултипъл на продажбите или EBITDA дали делът ни е подценен или надценен.
А иначе компанията има хиляди доволни потребители, които благодарение на CV-тата, създадени с помощта на Enhancv, са успели да изпъкнат по време на интервю и да получат работа във водещи компании като Tesla, Facebook, Google, и много други.
Sensika събира данни от интернет за Европа и Близкия изток, като има EBITDA 500 хил. евро и приходи от 1,9 млн. евро. Какво е конкурентното им предимство, защо услугата им е купувана? На колко оценявате участието си?
Подобно на Enhancv, по същата методология оценяваме участието си в Sensika на 225 хиляди евро, а имаме 19,4% дял. Те тепърва ще растат благодарение на технологията им, която заменя ръчното събиране и обработване на публични данни от медии и други източници с компютърни алгоритми, които автоматично следят и обработват десетки хиляди източници. Основните им конкуренти са фокусирани върху английски език и това им дава голямо предимство с клиенти, за които английският не е основен.
Вижда се силен ръст на приходите на тези 34 компании от 7,7 млн. лв. за 2016 г. на 13 млн. лв. за 2017 и 17,9 млн. лв. за 2018 г., какво е положението през 2019 г.?
Ръстът през 2019 продължава с много добри темпове и се очаква да бъде значителен.
Общо са оценени на 7,1 млн. лв., как е изготвена тази оценка?
Тъй като има скорошна сделка (изкупуването на целия портфейл), то водим повечето активи по цена на придобиване според тази сделка. Тази оценка по същество в повечето случаи съвпада със сумата на инвестиция за съответния дял. Изключения правят някои компании, които преценихме да отпишем като стойност (част от тези общо 70, за които вече стана дума), което обяснява и обезценката от 1,6 млн. лв. към деветмесечието. Целта ни е от тук нататък да водим по баланс и реално да се фокусираме само върху компаниите, които ще донесат съществена стойност за акционерите.
Свързани компании:
 14:45 | 13.09.22 г.

 Спипаха поредна порция пияни и дрогирани водачи във Варненско
 Скандал за разлята бира спря принудително влака Варна–Шумен в Тополи
 Шефът на ВиК-Варна си заложи името: Свлачището в "Аспарухово" не е причинено от наш водопровод
 Свищовлия обра турист, притекъл му се на помощ във Варна
 Шофьор помете неправилно пресичаща възрастна пешеходка на "Галата"

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 ОИСР: Глобалната инфлация ще се задържи, а Фед ще повиши лихвите отново
 Фридланд за новата война за критични метали, част 4
 Фридланд за новата война за критични метали, част 3
 Фридланд за новата война за критични метали, част 2
 Фридланд за новата война за критични метали, част 1

 Skoda се превърна в новото Porsche за VW Group
 Сметка от 1900 евро за зареждане шокира шофьор на електромобил
 Как бизнесът може да спечели от зеления преход в транспорта?
 Шефът на BMW вижда заплаха от евтините китайски коли, но е против нови мита
 Производителите масово се отказват от постоянното 4х4

 Среща в МВнР: Посланикът в ОАЕ отрече връзка с полетите на Пеевски
 Тежък лобизъм, дългово робство... Управляващи и опозиция е спор за бързите кредити
 Подлезът като арт пространство: 30 графити артисти променят София
 Песков: Путин е готов да се срещне с Тръмп
 Българки задигнаха злато и очила за хиляди от магазини в Одрин ВИДЕО