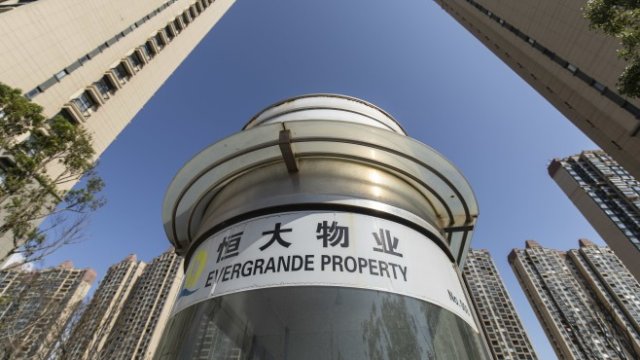


Прилича ли сагата с китайската строителна компания Evergrande на краха на Lehman Brothers през 2008 г.? Или спасяването на AIG през същата година е по-добър паралел? Или пък спасяването на хедж фонда Long-term Capital Management през 1998 г., пише Джилиън Тет за Financial Times.
-
Citigroup: Жилищният сектор в Китай е застрашен от значителен спад
-
Кризата с Evergrande не е китайският Lehman. Ето защо
-
Евентуален фалит на Evergrande - оздравяващ ефект за китайската икономика?
-
Китай се подготвя за гибелта на Evergrande
-
Централната банка на Китай инжектира 17 млрд. долара заради Evergrande
-
Evergrande слага край на китайския модел „строителство, строителство, строителство“
-
Развитите икономики рискуват свой "Evergrande момент"
Но има и друг исторически паралел за размисъл: Hokkaido Takushoku, японската регионална банка, която се срина преди 24 години, когато повече от една десета от кредитния ù портфейл в размер на 75 милиарда долара се оказа лоша.
На пръв поглед това сравнение може да изглежда странно. Evergrande е строителна компания, а не кредитор. Но това, което ги свързва, е въпрос, който преследваше Япония през 1997 г. и сега виси над китайските финанси: а именно какъв е стълбът на доверието, на който се крепи стойността на активите? Дали правителствената подкрепа? Или независимият финансов контрол от страна на инвеститорите? Дават ли опора тези два стълба?
За да разберете защо това има значение, помислете за следната японска история. В средата на 20 век, след Втората световна война, японското правителство нарежда на държавните банки да насочват спестяванията на нацията към фаворизирани индустрии на субсидирани лихви, в стремежа си да възстанови икономиката на страната. Стратегията сработва и брутният вътрешен продукт скача.
Но след това достигащата зрялост икономика надраства тази система, фокусирана върху банките, като дете, на което му омаляват обувките. Така Япония внесе някои структури на капиталовия пазар от Запада. Никога нямаше достатъчно счетоводна прозрачност или истинска корпоративна независимост, за да могат инвеститорите да определят дали банка (или компания за недвижими имоти) струва това, колкото сочи балансът й. Но винаги се приемаше, че те няма да фалират, ако са подкрепяни от правителството или от холдинга (кейрецу), към който принадлежат.
И така, когато балонът при недвижимите имоти се спука в началото на 90-те години, пораждайки широко разпространено подозрение, че системата е натоварена с лоши кредити, инвеститорите първоначално не изпаднаха в паника - или поне докато имаше вяра в правителствения стълб за подкрепа цените на активите. Но това се разпадна, когато Японската централна банка обяви през 1997 г., че „е станало невъзможно Hokkaido Takushoku да изпълнява цялостните изисквания за финансиране“. И тъй като корпоративните отчети не предлагат алтернативен стълб на вяра, доверието се изпари.
 12:30 | 11.09.22 г.

 Варна е вторият град в страната по жилища на търг при ЧСИ
 Подготвят два коледни базара във Варна
 Съдът отново върна на прокуратурата делото за замърсяването на Варненското езеро
 НАП запечата хотел заради неиздаване на касови бележки
 Мъж нападна и обра жена във варненско село

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 AI изведе британската икономика до най-силния ѝ растеж от 2024 г.
 Риболовът е в колапс: Войната прогони рибарите от Черно море
 Обвиненията срещу шефа на Nvidia застрашават търговското примирие САЩ-Китай
 След акцията в "Булметал" бизнесът е притеснен за сигурността си
 Бомбените заплахи срещу летищата са евтини за хакерите и скъпи за държаавите

 Колко харчат най-популярните модели в Европа
 Изненада: Бум за Volkswagen... в Китай
 Brabus напомпа хибридното Porsche 911 Turbo S
 Rimac спира производството на хиперколата си по-рано от предвиденото
 Alfa Romeo 4C получи втори живот с оригиналния си двигател на 429 000 км

 Диана Дамянова за кабинета: Няма да ви свалят, но ще свалят човешкия ви образ
 Атанас Дечев - Насо Пинчера, е задържаният за убийството на Илиян Филипов
 Как да шофираме в гъста мъгла: Важни препоръки към водачите
 Бомба под кола уби руски офицер в Санкт Петербург
 ДБ за личните асистенти: Не се прави така, противопоставяме се на безобразията