


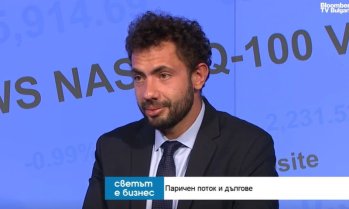
Охлаждането на имотния пазар в България е факт най-вече в областта на бюджетните и среден клас имоти, там сделките са по-малко, като спадовете са съсредоточени основно в новото строителство, което се продава „на зелено“. При луксозните имоти не се наблюдават спадове – продажбите и цените са стабилни, сделки се сключват и няма сериозно отдръпване на купувачи и наематели. Това коментира Никола Стоянов, основател и собственик на Luximmo Group, в предаването „В развитие“ по Bloomberg TV Bulgaria.
Според него охлаждането на жилищния пазар е здравословно, но причината е психологическа, свързана с неясни, по думите му, притеснения на купувачите в ниския и средния сегмент след приемането на еврото като официална валута. Те са предпочели да бъдат по-предпазливи и да изчакат.
„Смятам, че още няколко месеца ще има по-малко сделки в ниския и среден сегмент на пазара, но през септември-октомври той ще превключи на по-висока скорост. Не очаквам да достигне нивата през 2024-2025 г., но ще се върнем към нормален пазар“, отбеляза Стоянов.
Причината за оптимизма му е, че има търсене на имоти и желание за покупка от хора, които не са успели да се сдобият с дом в предишната фаза. Това са предимно млади хора, които търсят първото си жилище. Стоянов е на мнение също, че докато лихвите по ипотечните кредити у нас са до 3%, няма да се стигне до срив на пазара.


Купувачите на жилища са по-информирани, по-зрели и по-предпазливи. В момента на пазара има повече предложения, от които те могат да избират, коментира от своя страна Мариян Алексиев, брокер в агенция Primo+. По думите му купувачите не се чувстват притиснати да купят имот веднага с цел да не го загубят, тъй като на пазара има аналози в други райони и ниши.
В сегашния етап на пазара за сключването на сделка са нужни повече от два месеца, докато преди са били необходими средно 45 дни, съобщи гостът.
„Качествените имоти, носещи добавена стойност за потребителя, се реализират бързо след излизането си на пазара, тъй като няма твърде много такива предложения“, коментира той.
Вижте целия коментар във видеото на Bloomberg TV Bulgaria.
 19:13 | 16.06.26 г.

 Шефът на "Градски транспорт" посочи три проблемни места във Варна при силен дъжд
 Осъдиха мъж за отправена закана за убийство във Варненско
 25 пътни инцидента са станали заради пороя вчера във Варна
 Представят книга за Райна Кабаиванска във Варна
 Полицай почина по време на мач в Благоевград

 продава, Тристаен апартамент, 100 m2 Бургас, Възраждане, 249500 EUR
 продава, Заведение, 330 m2 София, Студентски Град, 450000 EUR
 продава, Мезонет, 250 m2 София, Студентски Град, 400000 EUR
 дава под наем, Двустаен апартамент, 72 m2 София, Банишора, 700 EUR
 продава, Двустаен апартамент, 74 m2 Плевен, Градска Част, 110058 EUR

 Предстои да видим дали сондажите познаха за Синята вълна
 Китай подготвя мащабни правила за безопасността на AI
 Централните банки купуват злато с най-бързия темп от края на 2024 г.
 ЕС и Великобритания се готвят да изравнят студентските такси
 Дацов: България няма стратегия за овладяване на дефицита

 Най-търсените коли на старо в България: Какво се промени?
 Защо шампионът във F1 няма право да кара своя Mercedes в Италия
 Как концепцията Joyster начерта бъдещето на Skoda
 Завод на Volkswagen започна да разглобява коли
 Революция за новото Renault Mégane – минава на задно предаване

 В Австрия разследват поставяне на пирони и игли в сладкиши, раздавани на Хелоуин
 А1 предлага седем безплатни урока за дигитална грамотност с „Онлайн умници“
 Трагедия в Испания: Футболист на "Тенерифе" почина след удар в гърдите
 Претърсиха склад на бащата на Меган Маркъл след материалите за насилие над деца
 Джип закъса на връх Руен, планински спасители го свалиха















преди 4 месеца Трябва да попълни резервите си за да може да продължи да кредитира. Всяка банка печели от това. Раздава дългосрочно заеми и приема краткосрочно депозити. Напомням какво се случи с КТБ и фибанк когато всички си поискаха депозитите по един също време. Да ЕЦБ ще предостави спешна помощ но бясното кредитиране след това ще бъде прекратено отговор Сигнализирай за неуместен коментар
преди 4 месеца До: Скъсана_Ушанка....Към началото на 2026 г. съотношението кредити към депозити (познато в банковия сектор като Loan-to-Deposit Ratio или LDR) в България е на ниво от около 73% до 77% за банковата система. Това означава, че за всеки 100 лева привлечени депозити, банките са отпуснали между 73 и 77 лева под формата на кредити. Тоест депозитите съществуват като цифра но не и като наличност. Наличността в разликата и никоя банка не трябва да раздава всичко докрай. Идва момент в който банката трябва отговор Сигнализирай за неуместен коментар
преди 4 месеца Рецепта за скорошен край на евтините пари в България. Една ипотекя се изплаща 10-30 години а ипотеките в България са на 99 пр на плаващи лихви. Така че евтините пари скоро ще привършат а повечето ипотеки изтеглени на тези смешни цени все още не са направили о 5 години. Предстоят интересни времена като се има предвид че потреблението ще падне още в края на тази година. Потреблението държи икономиката в бг. Предполагам разбирате какво ще се случи при тези обстоятелства отговор Сигнализирай за неуместен коментар
преди 4 месеца До: melon...банките са раздали 70-75 пр. от депозитната маса под формата на кредити. Има една която е на 107 пр. Когато този процент достигне 90, и ако банките продължат да раздават БНБ ще затегне условията. А банките ще трябва да вдигнат лихвите за да привлекат свеж капитал. За момента ДСК е най големият играч на пазара и те все още не преминала към юрибор. Други големи банки са го направили и там лихвите вече растат. Кредитите вече изпреварват ръста на депозитите и това е рецепта за скорошен отговор Сигнализирай за неуместен коментар
преди 4 месеца До: melon Много време щв се запази ниската лихва. Банките се пукат от кеш, наш, местен. Българина или 95% от него няма познания и култура за инвестиции и блъска всичко в банките или купува апартаменти. отговор Сигнализирай за неуместен коментар
преди 4 месеца До: ken40 Правилно, така се прави! Иначе ако слушаме брокерчетата с техните глупости, как само щели да растат цените ... А иначе лихвите са само единия фактор, другия е броя население, което не се увеличава. Да добавим и спекулантите и перачите на незаконен кеш и картинката лъсва, сега освен новото, ще излязат и много на вторичния пазар. 2028 ще пазаруваме на промоция :)) отговор Сигнализирай за неуместен коментар
преди 4 месеца Колко време още ипотечните кредити ще са с по-ниска лихва от лихвите по ДЦК на държавите от еврозоната? отговор Сигнализирай за неуместен коментар
преди 4 месеца До: Скъсана_УшанкаАз тогава взех, 2012 тристаен за 63 хил евро с гаража, ново строителство. Преди това 2007 една баба ми показва някаква маза с две стаички и им искаше 90 хил. Няма нищо, което постоянно да расте. А пазара у нас изцяло се поддържа от банките и все още ниските лихви. Спре ли евтиният кредит, мача приключва. отговор Сигнализирай за неуместен коментар
преди 4 месеца Айде, поредното брокерче със заклинания ;)) Всв едно сме обратно в 2009та, тогава пак същите глупости плямпаха. А всъщност се задава нова 2012та година, когато след балона през 2008ма, цените на апартаментите в София паднаха с 40%. отговор Сигнализирай за неуместен коментар
преди 4 месеца Тате ще ми купи велосипед ... ама друг път... отговор Сигнализирай за неуместен коментар