


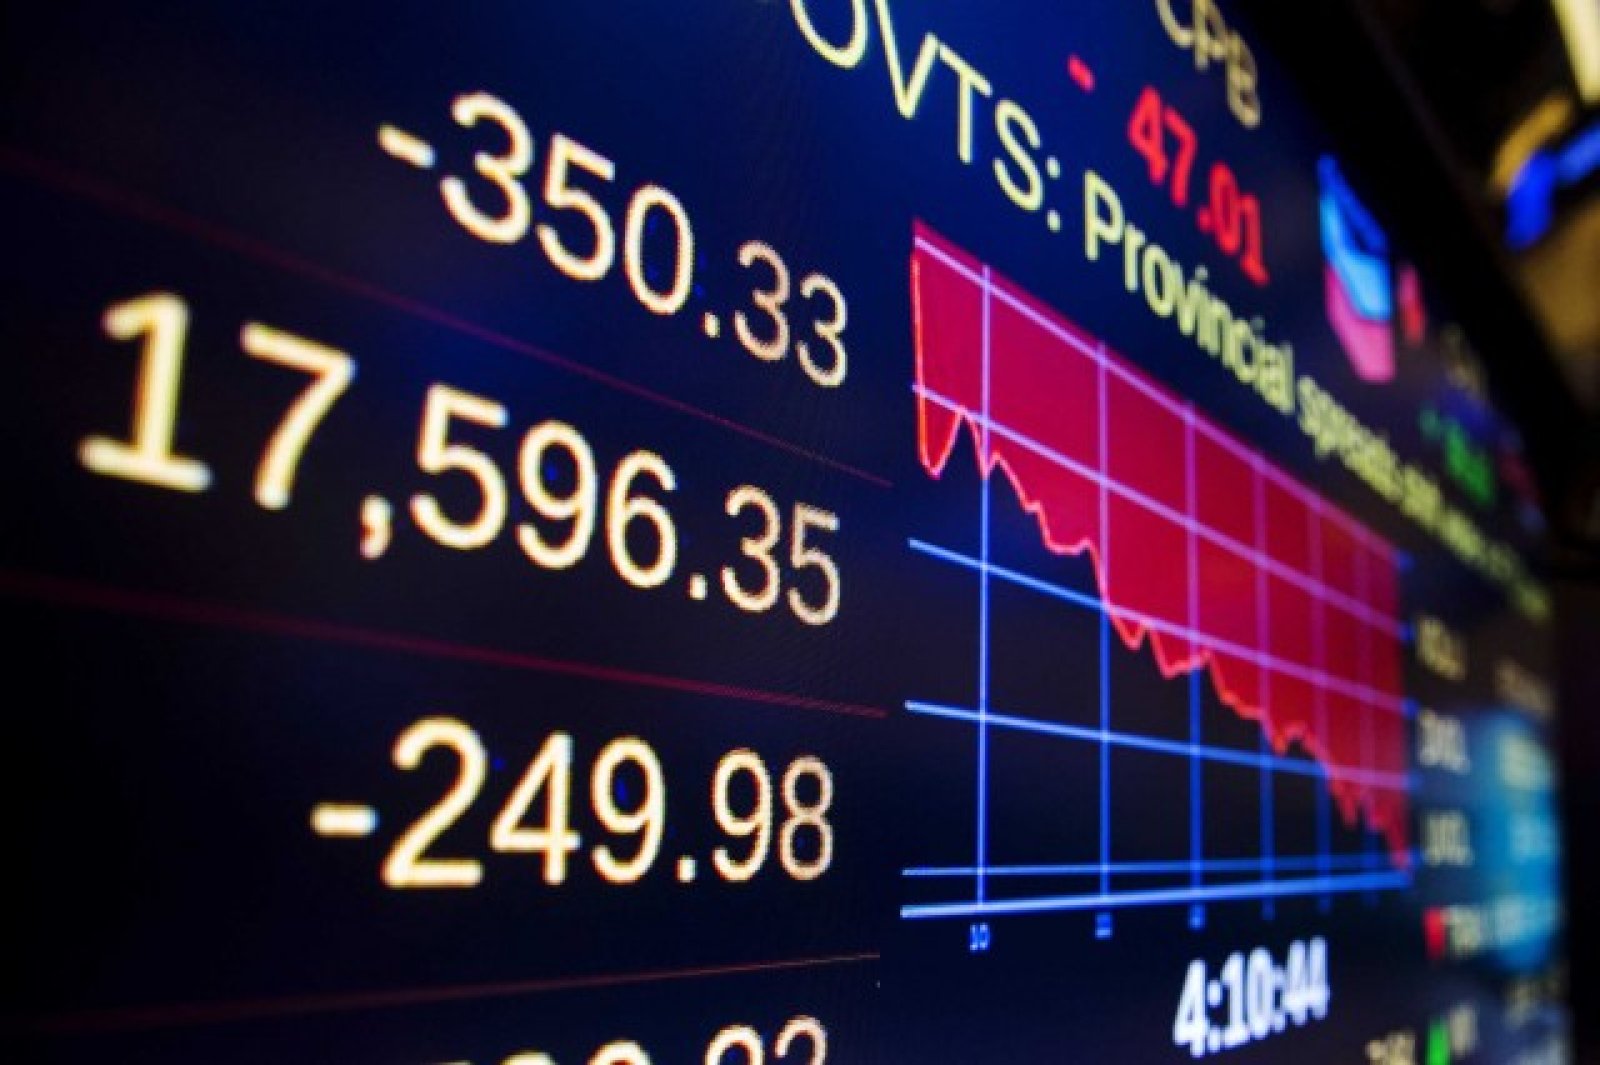


Компаниите, които изплащат големи дивиденти, стават все по-популярни през 2016 г. основно заради желанието на инвеститорите да намерят стабилност за портфейлите си след най-лошия старт на годината в историята, коментира MarketWatch.
Акциите, изплащащи дивиденти, се представят изключително добре на по-широкия пазар тази година. Това създава впечатлението, че търсенето на сигурност в изключително стабилните платци на дивиденти като Coca-Cola и Procter & Gamble означава, че инвеститорите имат всичко – привлекателен стабилен доход в комбинация с дългосрочен растеж, докато цените продължават да се покачват.
Ако това изглежда твърде хубаво, за да е истина, причината е, че нещата всъщност наистина не са толкова розови, казва главният пазарен стратег на брокерската компания Convergex Никълъс Колас.
Тази седмица той посочи важен показател, който се превръща в предупредителен знак за наблюдателите на пазара. Доходността по дивидентите в S&P 500 сега е по-висока от тази на десетгодишните американски държавни ценни книжа (ДКЦ), бенчмарк на пазара на ДКЦ.
Доходността на дивидентите и ДКЦ бяха близки за известно време. Ако се проучат плащанията на дивиденти на компании от S&P 500 от 2011 г. насам, се вижда, че доходността по собствения капитал е била в сравнително тесни граници между 1,9% и 2,2%.

Междувременно доходността по 10-годишните ДКЦ за същия период е варирала между 1,75% и 3%, или средно около 2%.
В сряда обаче доходността по 10-годишните ДКЦ се понижи с 6,3 базисни пункта до 1,875%, най-ниското ниво от седмица, сочи Tradeweb. Междувременно коефициентът на изплащане в S&P 500 е 2,11%, сочат данни на Convergex.
Според Колас това не само е „най-странното нещо“, което вижда на пазара, но и голям червен флаг, тъй като „нещо не е наред, когато доходността на акциите е по-висока от тази на облигациите“, особено когато корпоративната печалба се свива.
В крайна сметка това може да означава едно от двете: или облигациите са твърде скъпи, или доходността на дивидентите е неустойчиво висока, твърди Колас.
С времето корпоративната печалба би трябвало да осигурява естествена защита срещу инфлацията, казва той. Това на практика означава, че ако общите нива на цените се покачват, печалбата в крайна сметка трябва да направи същото, а след това и дивидентите.
Тази връзка обаче изглежда се е обърнала, тъй като пазарът предвижда доходността по облигациите да се повиши значително през следващите години, докато сезонът на отчетите за четвъртото тримесечие отчете най-лошия ръст на печалбата от финансовата криза насам.
Текущите коефициенти на изплащанията от над 40% са над дългосрочните средни нива от около 38%, твърди Колас. Той допълва, че компаниите в S&P 500 са увеличили дивидентите си с по-бързи темпове от основната сила на печалбата.
Това може да е опасно, тъй като „всеки икономически шок или дори трайно забавяне на икономическата активност ще ги принуди да намалят дивидентите си“, казва Колас.
Облигациите, от друга страна, плащат фиксирана сума и не предлагат инфлационна защита. Обикновено, казва Колас, облигациите трябва да са по-евтини от активите, които имат нарастващи дивиденти – т.е. акциите.
Намесата на централните банки обаче, които понижиха лихвените проценти на отрицателна територия в Европа и Япония, са изкривили глобалния пазар на държавни облигации, намалявайки доходността по американските ДКЦ до изключително ниски нива, казва Робърт Тип, главен инвестиционен стратег на Prudential Fixed Income.
С други думи американските ДКЦ скоро може да се окажат твърде скъпи – но пазарните изкривявания вследствие на действията на централните банки е това, което поддържа цените на облигациите високи, добавя той.
 10:11 | 14.09.22 г.

 Обрат в делото срещу испанския шаман, съдът го пусна на свобода
 Няма повишение при застраховките на товарите през Черно море, засега
 Борисов призова Йотова да разсекрети частта от стенограмата на КСНС
 Съдът отмени заповедта за преместване на магнолиите от центъра на Варна
 Древни гробове и жилища от IV век са открити край бъдещото трасе на АМ „Хемус“

 дава под наем, Ателие,Таван, Студио, 65 m2 Варна, Спортна Зала, 600 EUR
 дава под наем, Офис, 40 m2 Пловдив, Център, 10 EUR
 продава, Търговски обект, 1011 m2 Пловдив област, с.Радиново, 415000 EUR
 продава, Двустаен апартамент, 79 m2 Пловдив, Център, 248000 EUR
 дава под наем, Двустаен апартамент, 40 m2 София, Люлин 1, 450 EUR

 Alphabet преговаря за оценка от поне $40 млрд. за Isomorphic Labs
 Стратег предвижда срив от над 30% на S&P 500 и Stoxx Europe 600 догодина
 Сръбската опозиция обвини властта в нарушения преди извънредните избори
 Тръмп се дистанцира от двама съветници, работили за проруска власт на Балканите
 Изабел Гузман за рисковете, свързани с AI, част 2

 Отбор от Формула 1 си търси със съд безследно изчезнал болид
 BMW представи iX4 – 612 к.с. и 3,9 секунди от 0 до 100
 Ново правило за млади шофьори навлиза в Европа
 Audi ще пусне електромобил с турбо дупка и вибрации
 10 автомобила за лоши пътища

 30 души загинаха при руски удар по автобуси в Краматорск
 Пеевски: Пълно фиаско за Демерджиев, само лъжи видяхме
 Невъзпитана или изненадана? Зендея остана седнала пред Брижит Макрон (ВИДЕО)
 Във Виетнам арестуваха 12 души за кражбата на 2700 котки за консумация
 Експерт: Експлозията и бързото потъване на кораба означава, че е превозвал взривни материали

















преди 10 години Във финансовото казино ще има много загуби поради простата причина ,че става въпрос за системна криза - https://***.facebook.com/atanas.shalapatov/posts/1713014525643441Дано да не стане като срива в Япония през 1989г. тоест трябва да се радваме ако S&P 500 само до 1 300 пункта - http://***.investor.bg/drugi/338/a/karol-recesiia-v-srednosrochen-plan-e-po-veroiatna-ot-prodyljavasht-vyzhod-211865/ Според Нобеловият лауреат за икономика Робърт Шилер акциите са оценени с 65% по-високоРобърт Уидермер, който заедно с екип от икономисти правилно предсказа краха на жилищния пазар на САЩ, капиталовите пазари, както и потребителските разходи, които почти доведоха САЩ до дъното по време на Голямата рецесия, в интервю прогнозира, че се задава пазарна катастрофа, която ще доведе до спад на фондовия пазар с 90 % - много е но се сещам за Япония 1989г.,и Фабер - http://***.investor.bg/drugi/338/a/faber-centralnite-banki-postilat-pytia-kym-socializma-213049/ и за ''Глас-Стигъл'' от 1933г. отговор Сигнализирай за неуместен коментар