


За срока на кредит нещата са много обективни – не повече от 30 години, но при определянето, например, на пазарната стойност на имота, така че съотношението финансиране към цената на имота да не надвишава 85%, има елементи на субективизъм. Същото се отнася и за доходите, заяви той.
Според него новите ограничения на жилищното кредитиране ще засегнат най-рисковите клиенти, а мерките на БНБ ще забавят ръста на жилищното кредитиране. „Размерът на новоотпуснатите кредити трябва да е до 85% от стойността на обезпечението, като формалните критерии, по всичко личи, ще бъдат изпълнени от банките в България“, посочи Василев.
Той напомни, че някои банки имат вътрешни оценители за стойността на имотите, които са по-консервативни от външните, независими оценители. „Тъй като няма официална база данни за цените на имотите в България, понякога тези цени са субективни, отбеляза експертът и отчете, че има разлика и в методологията за определяне на пазарната цена. За пример той даде вътрешно сконтиране на имота, което използват някои банки. „Ако външният оценител каже например, че имотът струва 120 хил. евро, то банката съобщава: Ние ще приемем 100 хил. евро като цена“, обясни Василев.
Той допусна, че банките могат много рязко да променят критериите си, въпреки, че централната банка наблюдава вече няколко месеца как са отпускали кредити и каква методология са имали. „Банките докладваха вече няколко месеца подред. Няма да е много лесно банките да променят методологиите си, за да са по-либерални на фона на тези рестрикции“, смята Деян Василев.
Започнаха ли банките да коригират офертите си? Стават ли по-предпазливи финансовите институции в кредитирането?
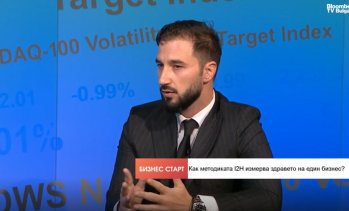
Вижте целия коментар във видео материала на Bloomberg TV Bulgaria.
Всички гости на предаването "Бизнес старт" може да гледате тук.
 18:11 | 30.09.24 г.

 Студент спечели международно отличие с проекта си "Островът. Нова визия за Варна"
 DARA е специален гост на детската "Евровизия" в Малта
 Радев: България взима всички мерки за сигурността на корабоплаването в Черно море
 Започва оборудването на рибарското пристанище в Бяла
 Bulgaria ON AIR с над 12 часа жив ефир за президентския вот: „Изборите: Нова глава“

 дава под наем, Тристаен апартамент, 72 m2 София, Овча Купел, 0 EUR
 продава, Тристаен апартамент, 72 m2 София, Център, бул. Васил Левски, 288000 EUR
 продава, Къща, 280 m2 София област, с.Бракьовци, 165000 EUR
 дава под наем, Етаж от къща, 85 m2 София, Симеоново, 900 EUR
 дава под наем, Едностаен апартамент, 36 m2 София, Център, ул. Поп Богомил, 480 EUR

 В най-скоро време може да има платени реклами при AI търсенията в интернет
 Заплахите за унищожение отново трябва да станат табу
 Угодничеството пред Путин няма да донесе мир на Украйна
 Президентът на Blackstone отхвърля опасенията за AI балон заради силното търсене
 Британският бюджет трябва да подкрепи натрупания импулс в икономиката

 Volvo готви масови съкращения на служители
 Brabus направи екстремен пикап с 900 конски сили
 Още една китайска марка стъпи в България
 Renault продава исторически завод за двигатели
 Защо изчезнаха чистачките на фаровете

 ЦСКА 1948 надви безапелационно Ботев Пловдив с 4:0
 Подземната битка, която се разиграва дълбоко в украинските тръбопроводи от съветската епоха
 Заподозряха, че четирима от руското посолство във Виена са шпиони
 Търговци и жители на Париж се въоръжават преди протестите през уикенда
 "Евростат": Ножицата между бедни и богати у нас е най-голяма в ЕС


















преди 2 години "Ако външният оценител каже например, че имотът струва 120 хил. евро," Оценителят може да каже че цената е 500 к евро, за да може кредитополучателя да вземе повече пари,НО, не забравяйте и другото ограничение за до 50 пр. задлъжнялост от доходите. Така че ако човекът няма достатъчно доходи няма да получи големия кредит. Освен това 30 г са заложени именно за да не може този човек да намали месечната си вноска и по този начин да се вмъкне в 50те процента от доходите му. Пазара ще се свие с 20 пр. отговор Сигнализирай за неуместен коментар