

Ако има нещо, което инвеститорите да са научили през последните дни, то е, че няма начин да се прогнозира какво ще предприеме Америка по-нататък. Администрацията на САЩ демонстрира рядка и безразсъдна воля да шокира пазарите с митата си.
На фона на такава радикална несигурност финансова криза не е изключена и политиците трябва да са готови, пише Bloomberg.
Такива кризи следват познат модел, независимо дали причината е срив в жилищния сектор, световна пандемия или, в настоящия случай, предумишлените действия на властите в най-голямата икономика в света. Катализаторът е дългът, който инвеститорите използват, за да купят многократно повече активи, отколкото иначе биха могли.
Когато цените паднат рязко, заемодателите изискват по-голямо парично обезпечение или се оттеглят изцяло, което води до продажби на активи, а това оказва натиск върху цените и ги повлича в порочен кръг. Ако активите не струват достатъчно, за да изплатят целия дълг, заемодателите понасят загуби. Ако тези загуби заплашват финансовата система и икономиката като цяло, правителствата трябва да се намесят с финансирани от данъкоплатците спасителни програми.
В идеалния случай финансовите компании трябва да разполагат с достатъчно ресурси, за да поемат загубите и да предотвратят заразата. Те обаче не го правят. На един от най-важните пазари в света – този на американски съкровищни облигации, хедж фондовете са с такава експозиция, че скоковете в нестабилността могат бързо да ги изпратят към изходите. Системно важните банки нямат необходимия собствен капитал, за да оцелеят сами при най-лошите сценарии.
Основният публичен предпазен механизъм - правителството на САЩ, само по себе си е тревожно разтегнато, с огромни бюджетни дефицити, които бързо увеличават тежестта на държавния дълг. Тя е най-голямата от Втората световна война насам.
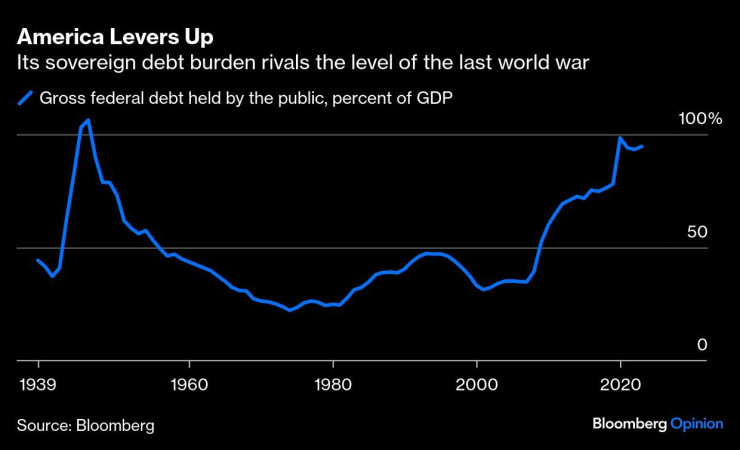 Дълговото време на САЩ в момента конкурира нивото му от времето на Втората световна война. Графика: Bloomberg
Тези фундаментални уязвимости не могат да бъдат отстранени бързо. Регулаторите в САЩ се борят с исканията на администрацията да съкращават един на всеки пет служители. Няма особен политически апетит за набиране на капитал или изисквания за обезпечение, което във всеки случай не трябва да се прави под принуда. Да се иска повече веднага с перспективата за надвиснала криза може да влоши нещата допълнително.
Какво тогава могат да направят финансовите власти? Според Bloomberg техните приоритети трябва да са три: да идентифицират най-слабите звена, да поддържат пазарите да функционират възможно най-гладко и да предоставят на платежоспособните фирми широк достъп до пари, така че да не разпродават активи и да не фалират ненужно.
Регулаторите разполагат с много повече информация, отколкото когато финансовата криза от 2008 г. ги хвана неподготвени. Подробните данни за трансакциите им позволяват да идентифицират опасни концентрации на ливъридж. Проучванията на участниците на пазара могат да помогнат да се разбере как би се развил стресов сценарий.
Проучване на срива на Archegos Capital Management през 2021 г. например показва, че регулаторите може да са забелязали нарастване на рисковете и по този начин да са предприели превантивни действия.
На пазарите целта трябва да бъде да се гарантира, че прекъсванията на финансирането няма да изкривят цените. На пазара на държавните облигации например постоянният репо механизъм на Федералния резерв гарантира, че определени банки и дилъри винаги могат да заемат пари срещу държавни облигации.
Това обаче не се отнася за хедж фондовете, които, въпреки цялата си нестабилност, играят решаваща роля в изравняването на цените на държавните облигации и техните деривати. Следователно Федералният резерв трябва да бъде готов да поеме тяхната роля, ако те се оттеглят. Това би било много по-добро решение от разхлабването на банковите капиталови изисквания, което министърът на финансите Скот Бесънт предложи.
Накрая, финансовите институции в чужбина държат активи, деноминирани в долари, финансирани чрез заеми в долари. За да предотврати изпаряването на това финансиране при криза, Федералният резерв създаде валутни суап линии, които дават възможност на партньори като Европейската централна банка и Английската централна банка да отпускат заеми в американската валута.
Въпреки че активирането на суап линиите може да се окаже политически обременено, служителите трябва да подчертаят, че това е в най-добрия интерес на Америка, тъй като ще предотврати сериозни разпродажби, които биха навредили и на американските компании.
Жалко е, че политиците трябва да обмислят самопричинена криза от този вид. Тази възможност трябва да се приеме сериозно. Регулаторите навсякъде трябва да направят каквото могат, за да бъдат готови.
 00:47 | 23.04.25 г.

 Дават 102 хиляди евро, за да учат депутатите английски, френски и немски за работа с институциите на ЕС
 Учителите виждат гражданското образование като обща задача, но търсят повече практически ресурси
 Продават за 11 800 008 евро самолета на Васил Божков, цената му пада
 Петко Петков: Българите все по-често разбират независимостта като пари, но младите не осъзнават цената на свободата
 4000 евро месечно и пак недоволни: „Заплатите изпревариха акъла на шофьорите“

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Веселин Методиев: България постига успехи, но популизмът подкопава свободата
 Защо фиктивната победа на Путин на изборите има значение
 Пресата отвърна на удара на Тръмп с най-мощното оръжие
 Акциите на Nvidia дават сигнал за тревога на фона на спадащата пазарна оценка
 Ел Ниньо и горещините подхранват разрушителните бури в Тихия океан

 Официално: 10% дял на електромобилите в България
 Новият флагман на Porsche ще получи 8-цилиндров боксер
 Банда задигна 33 Land Rover Defender за осем месеца
 Обикновено олио премахва спирачния прах по-добре от скъпата автохимия
 Бивш служител на Tesla превърна Model X в дом

 Една сделка за 14 млрд. долара може да разклати крехките отношения между САЩ и Китай
 След "фарса" с изборите: Ще изпрати ли Путин нова вълна от войски в Украйна?
 Хейдън Пенетиър починала заради коктейл от лекарства и фентанил
 Нова драма пред ООН: Тръмп предрече, че Куба "ще падне"
 Дали фалшифицирани 60 хил. гласа на "Справедлива Русия", за да влезе в Държавната Дума