




Най-простата мярка за стрес в еврозоната е разликата в доходността между 10-годишните облигации на Германия, най-голямата икономика в Европа, и Италия, третата по големина.
Италия преживя поредица от злополуки през четвъртвековното съществуване на еврото, но в момента е във възход. Това се вижда от най-малката разлика в доходността между 10-годишните ѝ облигации и доходността по 10-годишните германски облигации от 15 години насам, или т.нар. от трейдърите „Lo Spread“.
Вместо да аплодират преоценката на италианския дълг от страна на пазара, европейските политици трябва да оплакват влошаването на позицията на Германия, пише Bloomberg.
Ерата на пренебрежителното сравняване на периферните страни от еврозоната с техните основни пестеливи съседи приключи, добавя агенцията.
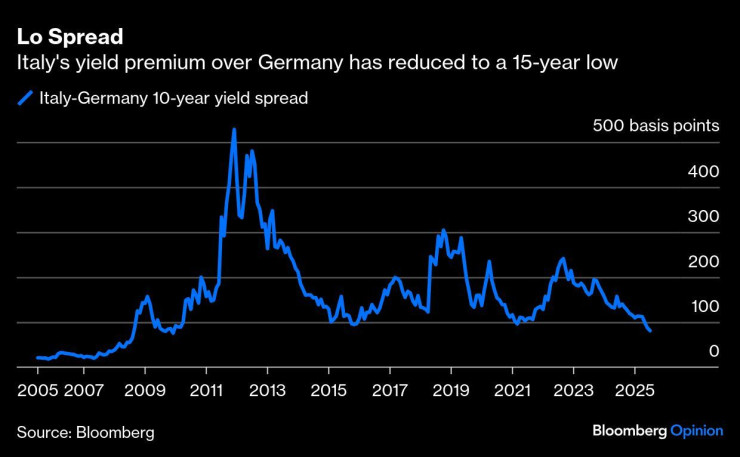 Графика: Bloomberg
Не само нещата вървят гладко за Италия, но статутът на Германия като бенчмарк ерозира. Планираните от Германия инвестиции в инфраструктура и отбрана на стойност 500 млрд. евро разрежда суперсилите на германския дълг до тези на по-обикновен пазар на облигации.
Канцлерът Фридрих Мерц вече се бори с бюджетен дефицит от 172 млрд. евро през следващите четири години. Германия потенциално е изправена пред трета година на рецесия, като брутният вътрешен продукт (БВП) се понижава с 0,1% през второто тримесечие.
С 15% американски мита, засегнатата автомобилна индустрия е изправена пред трудна борба за оцеляване, дори ако производствените мощности бъдат пренасочени към военни или инфраструктурни проекти.
Германската финансова агенция вече увеличи плановете си за набиране на средства за третото тримесечие с 19 млрд. евро, като преработи някои ултрадълги емисии, за да ги смести в седемгодишен падеж, тъй като доходността по 30-годишните облигации нарасна най-много.
Германия се очаква да набере 410 млрд. евро на дълговия пазар тази година, една трета от облигациите на паричния пазар. Тази сума може да изглежда скромна през следващите години. Годишната сметка за лихвите се очаква да се удвои до 66,5 млрд. евро до 2029 г.
От решаващо значение за гладкото финансиране ще бъде разхлабването на конституционната спирачка за дълга на Германия. Това изисква мнозинство от две трети в парламента, което далеч не е сигурно предвид крехката коалиция, водена от Мерц.
Затова и могъщите германски облигации губят ореола си. Премията спрямо лихвените суапове се обърна, като държавният германски дълг с 10-годишен падеж сега се търгува над ликвидния междубанков дериват с осем базисни пункта. Този спред се разширява до 35 базисни пункта за 30-годишния дълг. Това означава, че оценката на пазара за качеството на германския дълг се влошава допълнително и се възприема като по-лоша от банковата система.
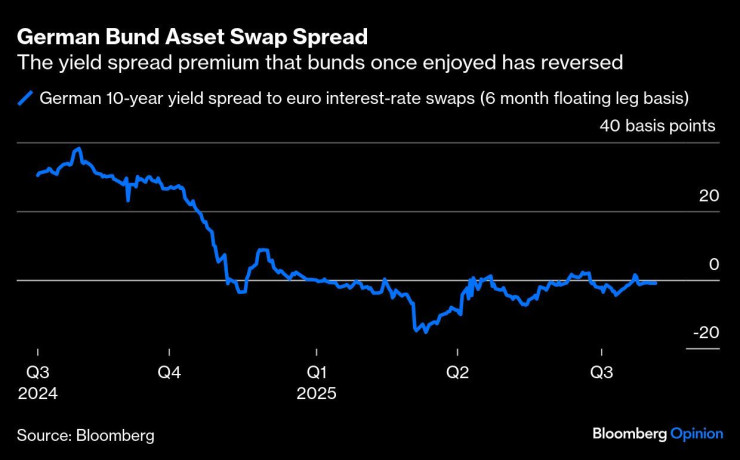 Графика: Bloomberg
Всички държави от еврозоната се измерват по премията, която дългът им плаща спрямо държавните облигации, но този спред постоянно намалява във всички области. Швеция и Дания запазиха собствените си валути, вместо да приемат еврото, и доходността по техните облигации всъщност е по-ниска в момента от тази по германските облигации. Облигациите на Нидерландия, която е част от еврозоната, се търгуват с премия от 16 базисни пункта при 25 през април.
Това ни довежда до напредъка, който Италия постига под ръководството на близо тригодишното правителство на Джорджа Мелони. Европейската комисия предприе много по-помирителен подход към увеличения бюджетен дефицит и дълга на Италия от 3 трлн. евро. Има големи надежди, че дефицитът на страната ще спадне под 3% от БВП догодина, което ще доведе до оттегляне на процедурата за прекомерен дефицит срещу страната.
Италианската банкова индустрия се опитва да се консолидира, макар и с ненужна доза правителствена намеса. Новият данъчен кодекс на Италия, въведен през януари, обхвана и всички туристически имоти, което изсветли сектора за данъчните власти.
В резултат на това доходността по италианските 6-годишни облигации спадна дори под тази на Франция. Това е доста голямо развитие, което би било немислимо по време на дълговата криза в еврозоната от 2011 г.
Важно е да се отбележи, че подобрените икономически перспективи пред Италия се дължат на умерено по-силен растеж, макар и вероятно с все още анемичен темп под 1% тази година, а не на драстични съкращения на държавните разходи. Рецесия не се вижда на хоризонта, а инфлацията в Италия е добре контролирана и през юли е 1,7%, под целта на Европейската централна банка.
Италия е най-добре представящият се пазар на облигации в еврозоната тази година, що се отнася до облигациите с дълъг матуритет. Доходността по 30-годишните ѝ облигации все още е с 20 базисни пункта по-висока, отколкото беше в края на декември, но това е на една трета от скока на доходността по еквивалентните германски облигации.
 18:11 | 10.08.25 г.

 Ново изискване в ЕС: Колата да не стартира, ако шофьорът пренебрегва повреда
 Иновация: Климатиците предотвратяват разпространението на вируси в колата
 ГДБОП: Черният петък крие големи измами
 Здравният министър: Противогрипните ваксини пристигат до дни
 Мащабна симулация за спасяване при инцидент с плавателни съдове утре по Дунав

 дава под наем, Етаж от къща, 85 m2 София, Симеоново, 850 EUR
 продава, Къща, 280 m2 София област, с.Бракьовци, 165000 EUR
 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 680 EUR
 дава под наем, Двустаен апартамент, 73 m2 София, Банишора, 600 EUR
 дава под наем, Мезонет, 79 m2 София, Слатина, 550 EUR

 Климатичните промени поставят под натиск енергийната сигурност на Европа
 Пенсионната реформа ще насочи повече капитали към българския фондов пазар
 Ел Ниньо ще засили глобалните горещини през следващите месеци
 Nvidia ускорява надпреварата за ново поколение трансформатори
 Страхът от маслата от семена донесе над $1 млрд. от продажби в САЩ

 VW Amarok беще превърнат в истинско офроуд чудовище
 Офиси на BYD са претърсени заради обвинения от Land Rover
 Мъск призна, че ще връща пари за поръчани Cybertruck
 Lamborghini изпрати две уникални Revuelto в Саудитска Арабия
 Уникално Ferrari се появи след десетилетия забрава

 Грък на 75 години пробяга Атинския маратон бос и с антични военни доспехи
 Стрелбата в Краков поставя болезнени въпроси за радикализацията
 Чака ли ни Виденова зима или политически се заиграват с бюджета?
 Дроновете променят войната: Защо американската армия крие танковете Abrams?
 Епидемия от самота: Британците плащат до 500 паунда годишно в търсене на приятели
















преди 1 година Явно не се разбраха за "Европа на няколко скорости" и всичко ще се движи на задна . отговор Сигнализирай за неуместен коментар