




Лихвите по новите заеми, отпуснати от банките в България през ноември, отбелязаха ръст при потребителските кредити в сравнение с октомври и година по-рано, докато при жилищните има намаление, показват актуалните данни на лихвената статистика на Българската народна банка.
Централната банка регистрира ръст на средната лихва на заемите за бизнеса, които са до 1 млн. евро, отпуснати в левове, и намаление при тези над 1 млн. евро, разрешавани в европейската валута.
Обемите на кредитите за фирмите намаляват както за година, така и за месец. При жилищните и другите кредити централната банка регистрира ръст, при потребителските заеми обемът расте на годишна база, но намалява на месечна.
Кредити за домакинства
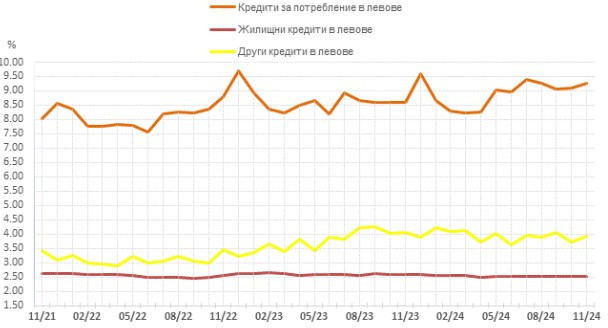
В БНБ изчисляват, че през ноември средният лихвен процент по кредитите за потребление в левове се увеличава за месец с 0,17 проценти пункта, а за година – с 0,66 пр. п. до 9,25%. Годишният процент на разходите (ГПР) по тези заеми расте за месец с 0,20 пр. п. до 9,94%.
При жилищните кредити в левове средният лихвен процент се понижава в сравнение с октомври с 0,01 пр. п. до 2,51%, като за година намалението е с 0,07 пр. п. ГПР по тези заеми е по-нисък с 0,02 пр. п. в сравнение с октомври и пада до 2,82%.
Средният лихвен процент по другите кредити в левове за месец расте с 0,22 пр. п., но за година намалява с 0,14 пр. п. до 3,92%.
Средният лихвен процент по другите кредити в левове на работодатели и самонаети лица се повишава в сравнение с октомври с 0,21 пр. п. до 3,92%.
В БНБ отчитат, че през ноември средният лихвен процент по овърдрафта в левове спада за месец с 0,17 пр. п. до 14,31%, а при кредитите по кредитни карти, извън безлихвен гратисен период, в левове – с 0,05 пр. п. до 20,99%.
Лихвени проценти по нов бизнес по кредити за сектор домаканства в левове
 Източник: БНБ
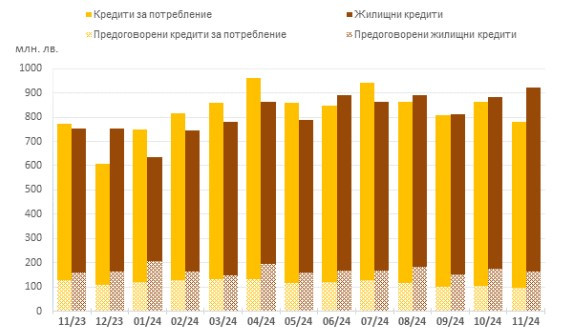
По данни на централната банка обемът на новия бизнес по кредитите за потребление в левове се понижава за месец с 9,7% (84,1 млн. лв.) до 780,6 млн. лв., при годишно увеличение с 1%.
Месечният спад в обема на предоговорените заеми и кредитите за рефинансиране е с 8,6% (8,9 млн. лв.) до 95,1 млн. лв.
При жилищните кредити в левове обемът на новия бизнес се увеличава за месец с 4,7% (41,1 млн. лв.), а за година – с 22,5% до 923 млн. лв.
В централната банка пресмятат, че обемът на предоговорените кредити и заемите за рефинансиране намалява на месечна база с 6,8% (11,9 млн. лв.) до 163 млн. лв.
Обемът на новия бизнес по другите кредити в левове в сравнение с октомври се повишава с 13,2% (4,4 млн. лв.) до 38 млн. лв., а този на предоговорените кредити и заемите за рефинансиране – с 9,6% (0,7 млн. лв.) до 8,1 млн. лв.
Обемът на новия бизнес по другите кредити в левове на работодатели и самонаети лица нараства на месечна база с 11,7% (3,2 млн. лв.) до 30,5 млн. лв.
Обеми по нов бизнес по кредити за сектор домакинства в левове
 Източник: БНБ
Заеми за фирми
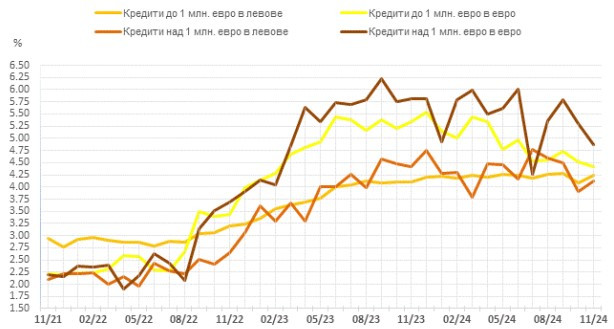
През ноември средният лихвен процент по кредитите до 1 млн. евро, договорени в левове, се увеличава за месец с 0,14 пр. п., а за година – с 0,13 пр. п. до 4,23%.
Средната лихва на заемите над 1 млн. евро расте в сравнение с октомври расте с 0,23 пр. п., но намалява на годишна база с 0,29 пр. п. до 4,13%.
Средният лихвен процент по кредитите до 1 млн. евро, договорени в евро, се понижава за месец с 0,10 пр. п., а за година с 0,93 пр. п. до 4,41%,
Средната лихва по заемите над 1 млн. евро намалява на месечна база с 0,44 пр. п. и на годишна – с 0,95 пр. п. до 4,87%.
През ноември средният лихвен процент по овърдрафта в левове спада за месец с 0,04 пр. п. до 3,47%, а по овърдрафта в евро – с 0,18 пр. п. до 4,73%.
Лихвени проценти по нов бизнес по кредити за сектор нефинансови предприятия
 Източник: БНБ
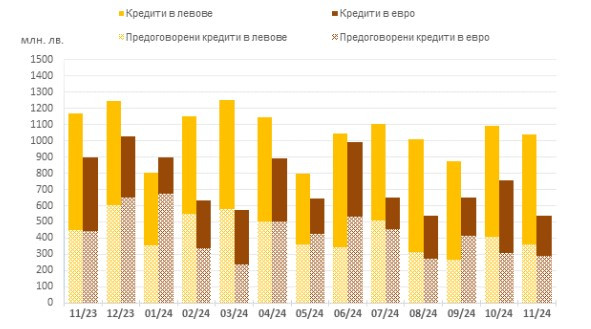
Обемът на новия бизнес по кредитите до 1 млн. евро, договорени в левове, спада за месец с 1,8% (7,2 млн. лв.) и за година с 2,8 процента до 405,5 млн. лв..
По заемите над 1 млн. евро намалението на месечна база е с 6,7% (45,4 млн. лв.), а годишното – с 16% до 632,6 млн. лв.
При обема на предоговорените кредити и кредитите за рефинансиране в левове се наблюдава месечен спад с 11,5% (47 млн. лв.) до 362,1 млн. лв.
Обемът на новия бизнес по заемите до 1 млн. евро, договорени в евро, се понижава в сравнение с октомври с 29% (19,1 млн. лв.) и в сравнение с ноември 2023 г. с 26,6% до 46,8 млн. лв.
При кредитите над 1 млн. евро обемът спада за месец с 28,8% (199,2 млн. лв.), а за година с 41% до 491,5 млн. лв.
При обема на предоговорените кредити и кредитите за рефинансиране в евро се наблюдава месечно намаление с 4,3% (13,1 млн. лв.) до 292,5 млн. лв.
Обеми по нов бизнес по кредити за сектор нефинансови предприятия
 Източник: БНБ
 14:32 | 30.12.24 г.

 Есента е сезонът в който скритите повреди по автомобила излизат наяве
 Демонстрации по бойни изкуства откриват Дните на японската култура във Варна
 Ново оръжие срещу високата скорост: „Драконовите зъби“ сменят "легналите полицаи"
 Обучава родните моряци за работа с белгийските минни ловци
 Дават по 50 евро за Коледа на най-бедните у нас

 дава под наем, Тристаен апартамент, 86 m2 Хасково, Любен Каравелов, 400 EUR
 дава под наем, Тристаен апартамент, 100 m2 София, Витоша, 950 EUR
 продава, Парцел, 835 m2 София, Малинова долина в.з., 432000 EUR
 дава под наем, Едностаен апартамент, 41 m2 София, Красна Поляна, 420 EUR
 продава, Къща, 261 m2 София, Надежда 4, 321840 EUR

 Саудитският износ на петрол достигна връх от началото на войната
 Най-трудната част от дигитализацията е промяната в мисленето
 България трупа дълг, но без реформи няма да ускори растежа
 От склада до етикетите и касата: Как AI променя пазаруването във „Фантастико“
 Корпоративният AI преминава от експерименти към работещи решения

 Рядко Bugatti Veyron се продаде за рекордна сума
 Още един германски автомобилен доставчик фалира
 Сърбин зарежда 136 пъти с чужда карта и препродава дизела за 1 евро
 Може ли литиево-йонният акумулатор да убие алтернатора на колата ви
 Единственото BMW M5 с W10 излиза на търг

 Откриха канабис в кравефермата на затворническото общежитие в Смолян
 Украинските дронове променят руската икономика: Кремъл принуждава бизнеса да се защитава сам
 Тенденции при обувките за есента
 Риана с много нови кадри на дъщеря си
 Адемов: На всеки три години ще се оценява адекватността на минималната заплата






















преди 1 година До: Az_KochoА двустайка в умираща демографски периферна, корумпирана държавица за по 200 К и нагоре нормално ли е? Тук спекулата е в стряскащи размери и много набълбучени с кредити скоро ще реват с кървави сълзи. отговор Сигнализирай за неуместен коментар
преди 1 година Не знам дали елементарните хорица се сещат, че намаляването на лихвите за жилищните кредити при растяща инфлация са си чиста схема на банките и строителния бизнес. Рано или късно етапът на свръхпредлагането и растящите цени приключва и идва етапът на рецесията, фалити, стагнация. И когато бай *** не може да си покрива вноските, банките ще му вземат апартаментчето купено на безумни цени, ще го пуснат на търг и ще го продадат на тарикатите евтино, а *** сто години ще плаща разликата. отговор Сигнализирай за неуместен коментар
преди 1 година И според БНБ това че жилищните кредити намаляват дори и с 0.01 пр. нормално ли е? отговор Сигнализирай за неуместен коментар