




Докато пазарите се борят с нестабилността и несигурността, създадени от новата среда, определяна от търговските мита, една индустрия, която е свикнала да бъде в центъра на икономическите кризи, засега изглежда относително изолирана: американските банки. Това не се дължи на някакви проактивни действия на банкерите в очакване на митата, а по-скоро на непреднамерен късмет, пише Bloomberg.
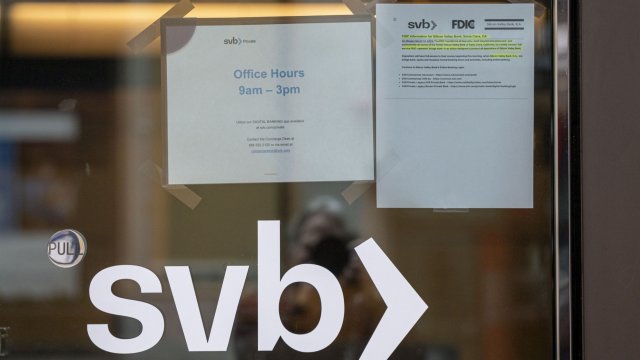
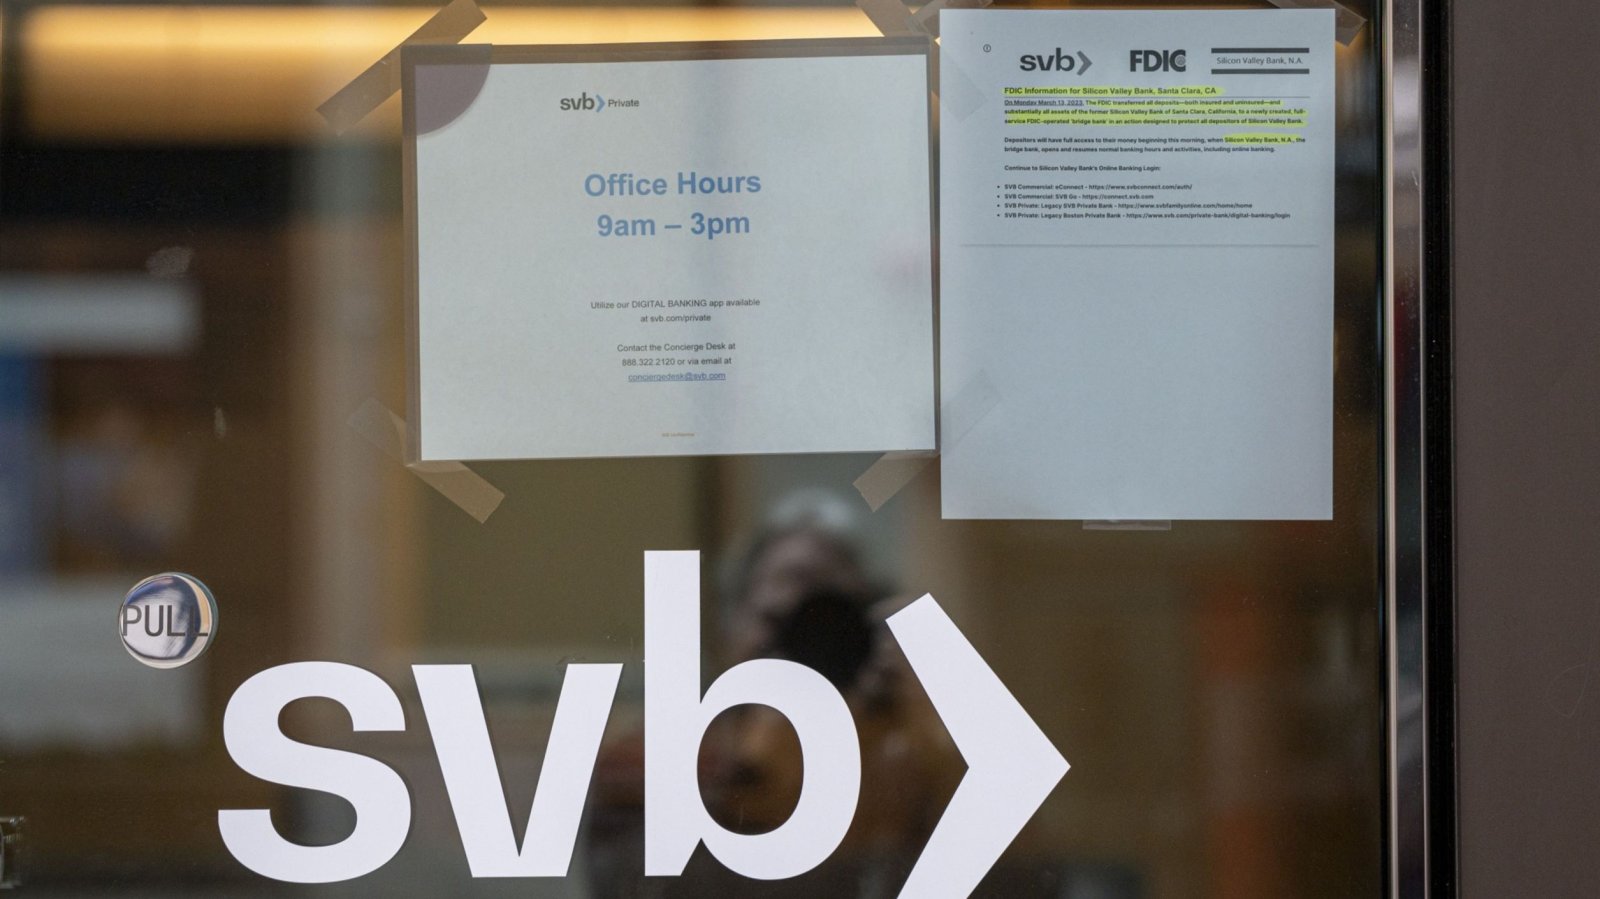
Кредиторите прекараха последните две години в укрепване и препозициониране на своите баланси след по-малката банкова криза в началото на 2023 г., която доведе до краха на Silicon Valley Bank, Signature Bank и няколко други финансови институции, припомня агенцията.
Индустрията не е имунизирана от икономически спад, но има начини, по които може да се възползва от криза. Разбирането на устойчивостта започва с мислене за това какво е предизвикало кризата в сектора преди две години. По онова време имаше убеждение, че банките са недостатъчно капитализирани, а страховете от рецесия се засилиха отчасти поради големите нереализирани загуби по държавни дългови ценни книжа, след като Федералният резерв повиши агресивно лихвените проценти през 2022 г.
Загрижеността предизвика масирано теглене на депозити и пренасочването им към високодоходни алтернативи, като фондове на паричния пазар, предлагани от небанкови институции.
Това беше различен вид криза от тази, пред която бяха изправени банките през 2008 г. Тогава кредиторите бяха твърде задлъжнели и изложени на сериозен поток от ценни книжа, обезпечени с ипотеки, на фона на срива на жилищния пазар.
Този път обаче решението за повечето банки е просто да изчакат. С всяко изминало тримесечие някои ценни книжа с много ниски купони, които банките купуваха по време на пандемията, „узряват“ и намаляват нереализираните загуби, като същевременно засилват капиталовите нива и позволяват на банките да реинвестират постъпленията при по-високи лихви.
PNC Financial Services Group Inc. например заяви при представянето на печалбите си за първото тримесечие, че 24% от портфолиото от ценни книжа и суапове ще падежират до края на 2026 г. Това се очаква да намали нереализираните загуби в портфолиото на компанията с 1,7 млрд. долара.
За да подпомогнат балансите си, банкерите затегнаха своите стандарти и забавиха ръста на кредитирането. Тримесечното проучване на Федералния резерв показва, че стандартите за кредитиране през 2022 г. и 2023 г. са били затегнати с темпове, подобни на тези по време на рецесиите през 2001 и 2008 г. Въпреки че това затруднява достъпа на бизнеса и потребителите до кредити, мярката подобрява резултатите на банките.
Финансовият отчет на автомобилния кредитор Ally Financial Inc. например показва, че заемите, отпуснати през 2023 г., са по-ефективни от тези, получени през 2022 г., а заемите от 2024 г. се представят по-добре от тези, предоставени през 2023 г.
След като прекараха две години в укрепване на своите баланси, банкерите навлязоха в 2025 г. оптимистично настроени, че регулаторите ще облекчат изискванията при администрацията на президента на САЩ Доналд Тръмп, който встъпи в длъжност в края на януари 2025 г.
Икономическите перспективи може и да стават все по-несигурни, но банките имат солидни баланси и апетит да играят в нападение. Това включва и обратно изкупуване на акциите им. PNC например обяви, че ще ускори обратното изкупуване на акции. Truist Financial Corp. пък вече е изкупила обратно толкова акции през април, колкото и през първото тримесечие. Главният изпълнителен директор на JPMorgan Chase & Co. Джейми Даймън също каза, че вижда рецесията като възможност за обратно изкупуване на повече акции.
Тъй като пазарите не са сигурни относно пътя на краткосрочните и дългосрочните лихвени проценти, движението в двете посоки изглежда като възможност за банките. Ако дългосрочните лихвени проценти останат високи поради инфлация, предизвикана от митата, или загуба на доверие във финансовите активи на САЩ, банките ще могат да реинвестират капитал при по-изгодни лихви, тъй като нискодоходните им ценни книжа ще падежират.
Ако Федералният резерв намали референтните лихви по-рано и повече от очакваното, вероятно е краткосрочните лихви да паднат по-бързо от дългосрочните, което потенциално ще помогне за увеличаване на печалбите на банките чрез разширяване на разликата между техните разходи за финансиране и това, което печелят от заеми и притежавани ценни книжа.
Това също потенциално би намалило и нереализираните загуби от всички нискодоходни ценни книжа, които банките в САЩ все още притежават.
С течение на времето, ако производствената дейност започне да се пренасочва обратно към САЩ, има възможност за банките да увеличат кредитирането, независимо дали под формата на предоставяне на оборотен капитал в краткосрочен план за местни производители, които имат свободен капацитет да отговорят на търсенето, или за изграждане на фабрики в дългосрочен план, ако компаниите са уверени, че промените в световната търговия са структурни.
Въпреки че банките биха предпочели по-здравословна икономическа среда, те са в силна позиция да изчакат сътресенията и да подкрепят икономиката, когато бурята приключи.
Как се трансформира банковият сектор под натиска на дигитализацията и как бизнесът се адаптира към новите финансови изисквания – тези и още въпроси ще бъдат обсъдени по време на годишната банкова конференция Banking Today, организирана от Investor.bg на 13 май в София. Информация за програмата и как да се регистрирате за присъствие на място има ТУК.
 00:26 | 03.05.25 г.

 Тръмп призова Украйна да избере нов президент
 Седмичен хороскоп 12 октомври - 18 октомври 2026
 Илиан Илиев определи групата на Черно море за мача с Левски
 Кметът на Варна инспектира ремонта на пътя за Долище
 ЕС призова Тръмп да отмени санкциите срещу Международния наказателен съд

 продава, Двустаен апартамент, 62 m2 София, Младост 4, 181000 EUR
 дава под наем, Двустаен апартамент, 80 m2 София, Дружба 1, 600 EUR
 продава, Двустаен апартамент, 60 m2 София, Овча Купел, 160800 EUR
 продава, Двустаен апартамент, 48 m2 Варна, Владиславово, 92900 EUR
 продава, Четиристаен апартамент, 96 m2 Варна, Владиславово, 179900 EUR

 AI поглъща софтуерния сектор, а инвеститорите вече забелязват ефекта
 К. Динев: До две-три години може да видим бум в сферата на роботиката
 Наводненията и бурите отварят пазар за 500 млрд. пред индустриалните компании
 Атина привлича богати финансисти с атрактивни данъци и облекчена бюрокрация
 Защо Великобритания губи част от най-успешните си университетски компании

 Най-очакваните премиери на автосалона в Париж
 Вода в горивото съсипа поне 30 автомобила
 Нова Auto-Hold функция почиства дисковете и спасява спирачките
 Lancia Gamma се завръща 50 години след дебюта си
 Защо Bugatti Bolide остана много далеч от обещаните 500 км/ч

 5 знака, че любовта във връзката си е отишла
 Джесика Бийл блесна с прозрачна пола, дълбоко деколте и прическа в стил 'руслака"
 Ботев пречупи Славия с гол на Салидо и посвети победата на убития Илиян Филипов
 Идеи за по-интересен и стилен френски маникюр
 Украйна отвърна на Тръмп след призива му за смяна на Зеленски: Народът решава кой да бъде президент







преди 1 година В сащ има около 4500 банки и банки винаги са фалирали и ще фалират. Важното е да не са прекалено големи за да бъдат оставени да фалират. Ипотеките в 90 пр от тях се държат от данъкоплатците-Фед- МBS , така че при криза банките не са на куката. На Фед няма да му се наложи да ги спасява с печат на пари и нулеви лихви. В същото време Фед оставя 25 млд долара в книжа МBS на месец да изтекат от баланса и по този начин се стреми да се отърве от имотния пазар който той глупаво подкрепи след 2008. отговор Сигнализирай за неуместен коментар