


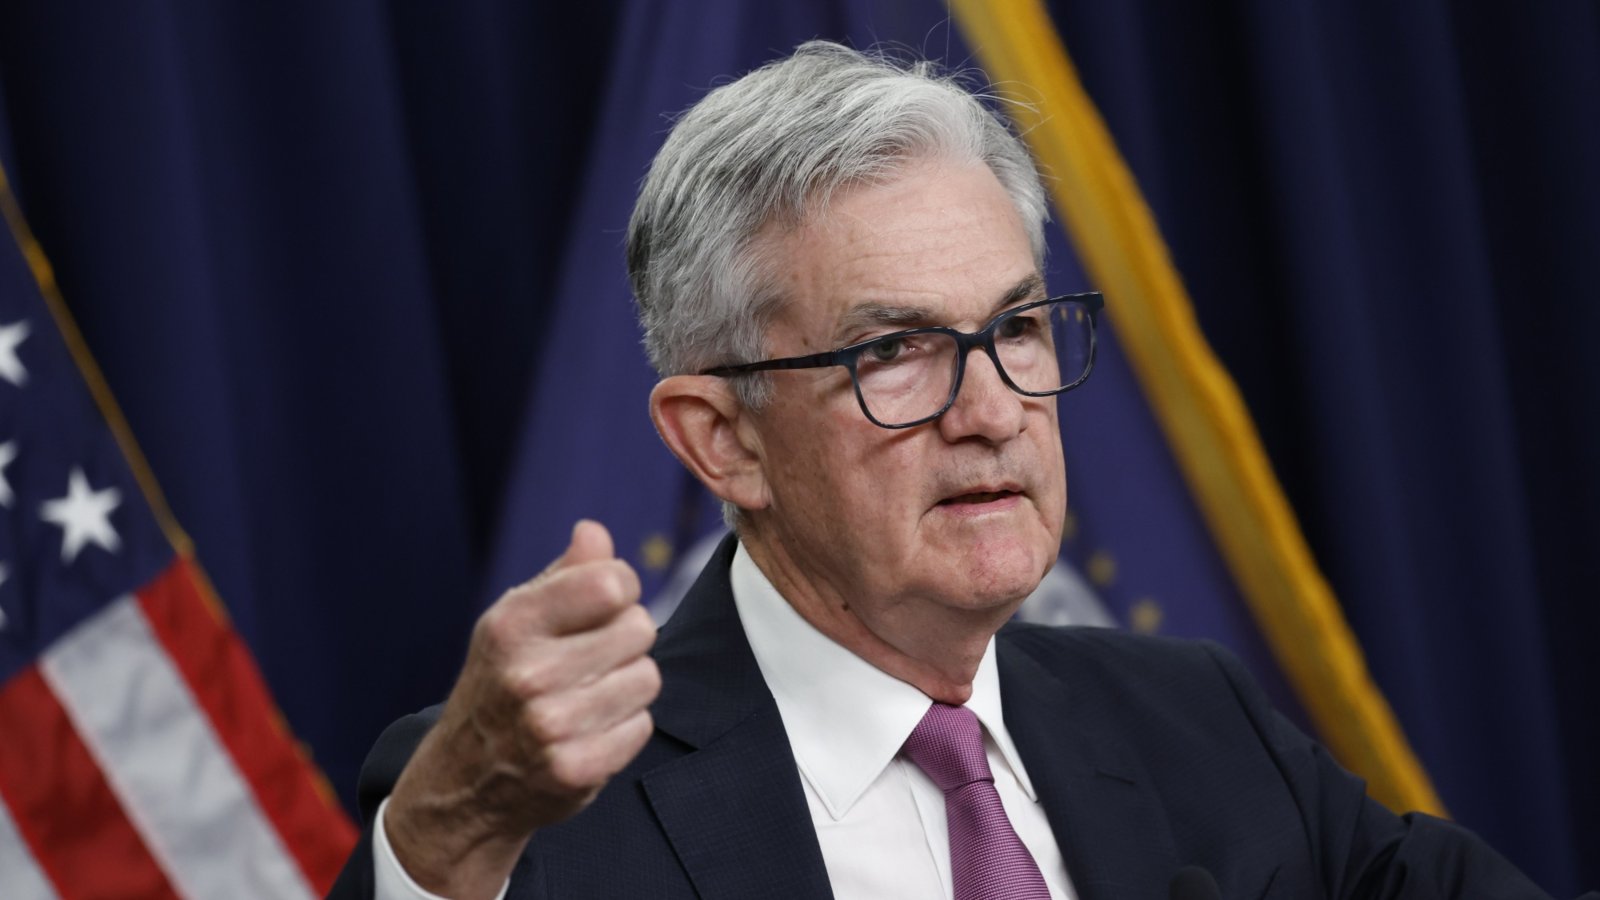


Пол Волкър се смята за най-великия централен банкер в историята, защото той и Федералният резерв на САЩ победиха инфлацията в началото на 80-те години, пише за Financial Times Фредерик Мишкин, професор по банки и финанси в Columbia Business School и бивш гуверньор на Фед.
Но по-малко се говори за сериозната монетарна грешка, която Фед на Волкър направи през 1980 г. Резултатът беше по-продължителен период на висока инфлация, която изискваше още по-строга парична политика, която след това доведе до най-тежката рецесия в САЩ след Втората световна война.
Има много паралели между настоящата ситуация на Фед на Джей Пауъл и случилото се тогава. Затова е наложително да се поучим от историята, за да избегнем повторението на грешката.
Когато Волкър стана председател на Фед през юли 1979 г. доверието в централната банка по отношение на инфлацията беше унищожено от катастрофалните политики на предишните председатели Артър Бърнс и Дж. Уилиъм Милър, като инфлацията се бе повишила до повече от 12 процента към октомври 1979 г.
На изненадваща пресконференция на 6 октомври 1979 г. Волкър обяви, че Фед ще позволи референтната лихва по федералните фондове да се „колебае в по-широк диапазон“. Основната лихва на Фед се покачи до повече от 17 процента до април 1980 г.
Натискът върху Федералния резерв да отмени тези увеличения на лихвите започна да нараства, като фермерите блокираха централата на Фед във Вашингтон със своите трактори, а търговците на автомобили изпращаха ключовете от колите в малки ковчези на Федералния резерв. След това политици от двете партии се включиха и настоятелно призоваха Фед да намали лихвените проценти.
С нарастването на безработицата с повече от процентен пункт до над 7 процента през май, след като рецесията бе започнала, Фед реши да обърне курса и рязко да намали лихвата по федералните фондове с повече от 7 процентни пункта. Това действие беше предприето въпреки факта, че инфлацията достигна връх от 14,7 на сто през април. Федералният резерв мигна и доверието във Волкър като борец с инфлацията понесе удар. Инфлационните очаквания останаха упорито високи, а инфлацията остава над 12 процента до края на 1980 г.
С края на рецесията през юли 1980 г. Федералният резерв се върна към борбата с инфлацията и започна отново да повишава лихвата по федералните фондове. Но този път, за да възстанови доверието в себе си, Фед трябваше да я вдигне до съкрушителното ниво от близо 20 процента до средата на 1981 г. Волкър най-накрая прояви смелостта да извади бейзболната бухалка, за да удари икономиката и убие инфлацията. Последвалата рецесия, която започна през юли 1981 г., се превърна в най-сериозния спад след Втората световна война. Едва след смазването на икономиката и запазването на основната лихва близо до 15 процента до средата на 1982 г. инфлационните очаквания и темпът на инфлация започнаха стабилен, но бавен спад до ниво от около 3 процента през 1983 г.
Този преглед на историята ни казва, че загубата на доверие от обръщането на политиката преди изпълнението на инфлационната задача изисква много по-високи лихвени проценти и много по-голяма цена за икономиката във вид на загубен БВП и висока безработица, отколкото ако Фед на Волкър се беше придържал към първоначалната си политика.
Има много паралели на случилото се през периода 1979-82 г. с това, пред което Фед е изправен сега. Доверието във Фед относно контрола над инфлацията беше отслабено от монетарните му грешки - изоставянето на превантивната политика за контролиране на инфлацията през 2021 г. и погрешното прилагане на нова стратегическа рамка, таргетираща среден процент на инфлацията в края на 2020 г.
Федералният резерв сега правилно обърна курса си и повишава лихвата по федералните фондове с най-бързите темпове от повече от 40 години. Смятам, че загубата на доверие във Фед ще го накара да повиши лихвите много повече, отколкото предполагат собствените му прогнози или пазарните такива. Следователно вероятността за меко икономическо приземяване е доста ниска и рецесията е все по-вероятна.
Засега реториката на Пауъл и колегите му е обнадеждаваща, като повечето от тях казват, че рецесията няма да ги възпре да поддържат високи лихвени проценти, докато инфлацията не се върне към целта от 2 процента. Въпреки това е лесно да се заеме тази позиция, когато икономиката се справя добре и когато политическият натиск за намаляване на лихвените проценти остава умерен. Това вероятно ще се промени, когато работниците не могат да си намерят работа и лихвените проценти по ипотеките и заемите за автомобили се повишат още повече.

Когато ситуацията стане трудна, Фед на Пауъл трябва да се придържа към план за поддържане на достатъчно високи лихви за достатъчно дълго време, за да постигне целите си за инфлацията. Той трябва да продължи да повишава лихвите до неудобни нива и да ги задържи там. Грешката, която Фед на Волкър направи през 1980 г., не трябва да се повтаря, заключава Фредерик Мишкин.
 15:15 | 19.09.22 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията
 С новия финансов директор сигурността ще стане приоритет на Binance
 Най-големите привърженици на MAGA в Европа внезапно сменят тона

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Край Калининград пристигат нови танкове K2 и гаубици K9
 Почти 40% от инфлацията в Гърция идва от жилищните разходи
 Заради арка: Семейство Кенеди съди администрацията на Тръмп
 Чужденци търсят морски имоти и селски къщи у нас
 Скок на краткосрочните наеми в Гърция: На Цикладите достигат 1852 евро месечно























преди 4 години САЩ прилага създаващ щети метод за американски държавни финанси. Сгрешеното държавно финансово поведение е водещата причина за сегашната инфлация в САЩ. Федералният резерв няма компетентност за премахване на водещата причина за сегашната инфлация в САЩ. отговор Сигнализирай за неуместен коментар
преди 4 години До: karadjataТези 2% с много високо ниво за инфлация, с натрупването това нещо за 100г. прави 7 пъти поскъпване. Обикновена матерматика, но се разчита че народа (стадото) не може да смята. По-скоро трябва да се гони инфлация от рода на 0.5-1%, повече от това си е престъпление. отговор Сигнализирай за неуместен коментар
преди 4 години Освен с повишение на лихвите и намаляване на баланса си ФЕД (и ЕЦБ разбира се) трябва да се върне и към старата си цел за инфлация от 2%, (даже да я задържа под 2%) а не както е в момента да толерира "временно инфлация от над 2%" в средносрочен план, защото виждаме какво се случва, като оставиш инфлацията да се развива над заветните 2% изпуска се контрола и става още по-зле, което от своя страна налага по-рязко и по-високо повишение на лихвите, а от там почти сигурна рецесия. отговор Сигнализирай за неуместен коментар