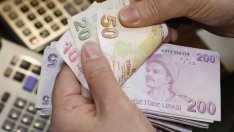
Както късно вечерта във вторник стана ясно, Турската централна банка е повишила на извънредно заседание всички свои основни лихвени проценти, за да подкрепи националната валута. Ходът до голяма степен бе очакван, макар че голяма част от експертите се изненадаха от решителността на гуверньора на институцията Ердем Башчъ.
Какво означава обаче това решение за бъдещето на развиващия се свят?
Мярката несъмнено бе предприета въпреки съпротивата на оглавяваното от Реджеп Тайип Ердоган правителство. Реакцията на валутните пазари не закъсня и турската пари поскъпнаха до възприеманите с по-голямо спокойствие 2,20 лири за един щатски долар спрямо по-ранния курс от 2,65.
Намесата на Турската централна банка дойде въпреки т.нар. от Ердоган “лихвено лоби“, което по думите му опитва да блокира икономическия растеж в страната. По примера на голяма част от относително добре развиващите се централизирани страни, и Анкара пречупва значителна част от политическите си амбиции през призмата на жадувания икономически растеж.
Класическият пример за подобен модел на самоцелен растеж е Китай, който след десетилетия на изкуствено стимулиране най-накрая бе принуден да признае, че реалният пазар е основният фактор, който може да има положително тегло върху икономиката в дългосрочен план.
Вероятността покачването на лихвите в Турция да има и известни негативни ефекти обаче също стои на дневен ред. Сред очакваните проблеми предвид оскъпяването на ресурса за търговските банки е повишаването на лихвите по потребителските заеми. Все пак подобна перспектива е далеч по-малко заплашителна за населението на фона на загубата на позиции на лирата на международните пари, откъдето Турция набавя голяма част от суровините си.
Несъмнено интервенцията на Турската централна банка е лакмус за независимостта на институцията и международното доверие в нея. Едва ли обаче подобен дързък ход се е случил зад гърба на премиера Реджеп Тайип Ердоган, който въпреки претенциите си за демократичност държи да контролира изкъсо всички действия в страната.
Клубът на чакащите на опашка за корекция на монетарните политики обаче не се изчерпва с Турция. В списъка на първо време попадат Бразилия, Аржентина и Индонезия. Индия и Южна Африка пък вече предприеха стъпки в тази посока.
Новите следкризисни реалности изискват резки действия и привличане на чуждестранни капитали с цел стабилизиране на икономиките. Подходите за това за различни – едни излизат на дълговите пазари и се молят за по-ниска доходност. Други пък отварят икономиките си, премахват административните пречки, ограничават влиянието на политическите фундаменти върху икономиката, свиват данъчното бреме. Всичко е въпрос на избор.
Повече за Турската централна банка и новите икономически реалности може да видите в разговора на Вероника Денизова от Bulgaria On Air c Димитър Вучев от Investor.bg!
 02:16 | 08.09.22 г.

 Йорданова: Изпълнихме нашето обещание за ВСС без участието на Борисов и Пеевски
 Мицотакис призова за примирие в Черно море
 Варна отбелязва 100 години Музикално дружество и 70 години хор „Морски звуци“ с празничен концерт
 "Прогресивна България": Сглобка за ВСС няма
 Зимата се завръща: Готова ли е Варна за първия сняг?

 дава под наем, Парцел, 3800 m2 София област, гр. Сливница, 3800 EUR
 продава, Сграда, 1680 m2 София, Център, Идеален Център, 4120000 EUR
 продава, Къща, 220 m2 Габрово област, с.Милковци, 75000 EUR
 продава, Двустаен апартамент, 45 m2 София, Красна Поляна, 92000 EUR
 дава под наем, Двустаен апартамент, 56 m2 София, Надежда 1, 570 EUR

 Новините в развитие
 Идва решаваща сделка за производството на чипове
 След рекордното IPO на Anthropic златото привлича погледите на инвеститорите
 Руски ракети паднаха в Полша, Туск обвини Русия в умишлена провокация
 Кои акции купуваха и продаваха големите фондове през третото тримесечие

 Този шофьорски навик съсипва двигателя
 Електрически самолет полетя с екипаж
 Porsche 356 се завръща в три версии с въздушно охлаждане
 Възродената марка на Volkswagen Group атакува Defender
 Обновената Dacia Duster готви голяма изненада

 Новият председател на сръбския парламент: Ще свикам президентски избори до 27 ноември
 Зимата ще е по-топла и мека, но ще има дни със силен снеговалеж и студ
 Зеленски за масираните руски атаки: тактиката беше особено подла
 Момчета на 14, 15 и 16 години са обвинени за изнасилването на момиче в София
 Рябков: Москва не приема никаква формула за членство на Украйна в НАТО