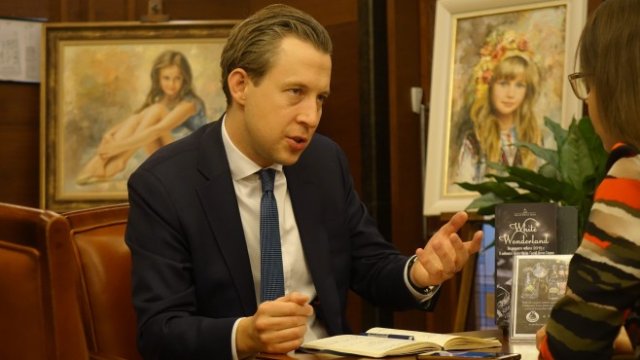
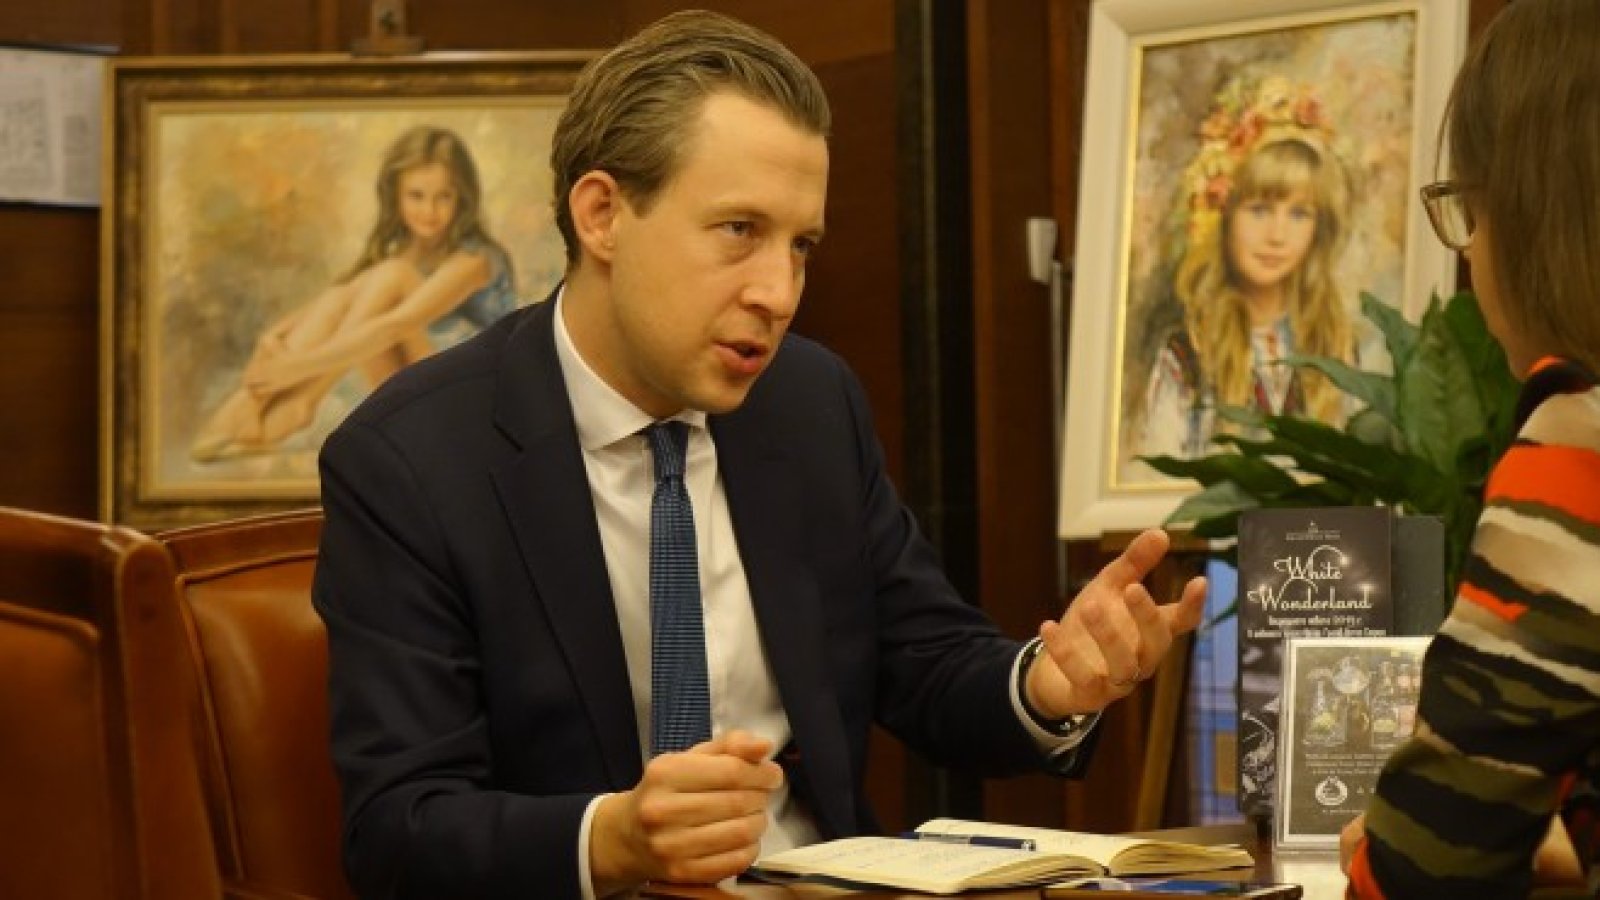


Филип Берчи е портфейлен мениджър на multi-asset фондове в компанията за управление на активи Schroders. Берчи е част от екипа на Schroders от 2014 г., като преди това е работил като анализаор в Credit Suisse, Willis Towers Watson и UBS. Той беше в България като част от анализаторския екип на Schroders, който по покана на партньорите им от Карол Капитал Мениджмънт, представи прогнозите на компанията за развитието на глобалната икономика през 2019 г.
Investor.bg се срещна с него в София, за да потърси мнението му за случващото се на капиталовите пазари през отиващата си година и очакванията му за следващата.
- Господин Берчи, каква е оценката Ви за ситуацията на глобалните капиталови пазари през 2018 г.?
- Смятам, че годината започна много обещаващо. Всички смятаха, че нещата изглеждат добре, положително по отношение на растежа. Настроението на пазара беше позитивно, но тогава дойде първото тримесечие на годината. Скоро след това започна и търговската война.
От гледна точка на пазара ние наблюдаваме огромно раздалечаване между САЩ и останалата част от света. В момента пазарите в САЩ остават относително без промяна, а всички останали пазари на ценни книжа бележат спадове. Мащабът на пазара беше изненадващ през по-голяма част от тримесечието. Също така икономическият ръст на САЩ спрямо този на останалата част от света също беше доста изненадващ.
Това са основните фактори в комбинация с политическите рискове - търговската война, както и от известно време - Италия.
- Какво можем да очакваме от пазарите в Централна и Източна Европа през идната година?
- От моя гледна точка източноевропейските страни са добре интегрирани в европейската среда, макар и не напълно. Така че очаквам тяхното представяне да зависи от това как се представя Европа като цяло.
Както вече споменах на моменти се наблюдават и недотам задоволителни резултати по отношение на растежа. Но очаквам когато веднъж станем свидетели на възстановяването му в еврозоната, страните от Източна Европа също да могат да се радват на значителни ползи.
- В края на годината Европейската централна банка (ЕЦБ) планира да прекрати програмата си за изкупуване на облигации и след лятото да започне постепенно увеличаване на лихвените си проценти. Как това ще се отрази на апетита за риск?
- Поглеждайки десет години назад, когато програмата за изкупуване на облигации започна, в системата имаше средства в изобилие навсякъде. Не очаквам обаче премахването на тази ликвидност да стане със същия темп, който наблюдавахме преди няколко години.
Но когато извадим тази ликвидност от системата, то волатилността ще нарасне. По отношение на инвеститорите на дребно тези колебания са много малки. Лично аз смятам, че рисковете няма да нараснат при подобна обстановка, при която наблюдаваме увеличаване на волатилността.
 00:17 | 10.09.22 г.

 Вицове на деня - ноември 2026
 Времето във Варна на 13 ноември
 14 ранени в катастрофи у нас за последното денонощие
 Човек пострада при пожар
 Разузнавателен самолет с трета мисия над Черно море за седмица

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Мъск провали Cybertruck и амбициите на Tesla за електромобилите
 Петролът запази ръста след коментар на Тръмп, че няма нужда от сделка с Иран
 Руският дизел на Тръмп не може да намери купувач в САЩ
 Конфискуваните от Путин чужди бизнеси помагат на руската войска
 Уолстрийт пренебрегна Nvidia, залагайки на нестабилния AI сектор

 Mercedes-Benz готви „достъпен“ SL
 Паднал акумулатор? Porsche има изненадващо решение
 Шефът на Great Wall подкара бъдещата суперкола и я сравни с Ferrari SF90
 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа

 Глобален срив на Microsoft засегна Outlook, Teams и Copilot: Проблеми в 74 държави
 Променят движението на АМ "Тракия" от км 2 до км 0 в посока София
 Шестима от пострадалите на АМ „Тракия“ ще бъдат изписани от болница
 Силяновска-Давкова: Европа не може да си позволи да пренебрегва Западните Балкани
 Дон Жуан от Nvidia: Появи се трета любовница на Дженсън Хуанг