

Нищо не би могло да бъде по-далеч от истината. Преди 1971 г. централните банки държаха долари, защото смятаха, че те могат, ако е необходимо, да бъдат разменени за злато – гръбнакът на системата на фиксирани валутни курсове. Но след като под засилен натиск президентът Ричард Никсън скъса нишката между златото и долара, валутните курсове започнаха да се колебаят много повече от преди.
За централните банки, търсещи безопасен актив, в който да формират резервите си, изведнъж стана ясно, че големите запаси от американски долари (или което е същото – ако държат американски облигации) са най-доброто решение. Днес обемът на доларите, държани доброволно като резерви, е много по-голям от този през 1971 г. Частните инвеститори също приемат американските пари като сигурно убежище.
Доларът задържа своето надмощие в търговията и международните финансови транзакции пред останалите валути. Заедно с това в световен мащаб обемът на тези транзакции продължи да се увеличава. Конкурентните валути придобиха ролята на противник „тежка категория“, но само за да отстъпят, след като икономическите условия в страните им са влошиха още повече. Помислете за йената и еврото. Следващият претендент ще бъде китайският юан. Но кой ли пък иска да залага срещу икономическата и финансовата стабилност на Китай през следващите две десетилетия?

В края на краищата обещанието на Америка е, че можете да вземете парите си и да си отидете вкъщи. Или да пазарувате в САЩ – купете си каквото пожелаете, докато все още това е законно. Възможността да заменяме пари за стоки е свойство на всяка резервна валута. Ето защо е малко вероятно другите видове валути като специалните права на тираж (СПТ) на МВФ, например, да заменят долара.
Несъмнено това означава, че останалият свят все пак е изложен на влиянието на паричната политика на САЩ. Когато американската парична политика е хлабава, ниските лихвени проценти насърчават приливите на капитали навсякъде – тенденция, която да разшири кредита в много други икономики. Когато САЩ затегнат паричната си политика, високите лихви ще предизвикат отлив на капитали от развиващите се пазари.
Това е истинската действителност. Най-добрият начин да се подготвим е да намалим кредитната активност в периоди на подем, да не позволяваме на домакинствата и фирмите да заемат твърде много и да установим високи капиталови изисквания за всички банки и другите финансови институции.
Миналия месец Фед изненада пазарите, като реши да не променя курса на програмата си за количествени улеснения. Но това действие повдига редица неизвестни пред останалите икономики – не знаем с точност кога Фед ще затегне паричната си политика. Затова – бъдете готови!
 21:34 | 10.09.22 г.

 Моторист загина в тежка катастрофа
 Официално: Освобождаването на адмирал Ефтимов влиза в сила на 2 януари
 Слагат информационни табла на магистралите
 Спартак се включи в кампанията в помощ на бившия футболист на Черно море Юли Нейчев
 Гълъб Донев и Васил Големански откриват Investor Finance Forum 2026

 продава, Къща, 160 m2 Халкидики, 280000 EUR
 продава, Тристаен апартамент, 124 m2 София, Оборище, 297000 EUR
 продава, Парцел, 980 m2 Пазарджик област, с.Костандово, 17000 EUR
 продава, Тристаен апартамент, 124 m2 София, Подуене, 297000 EUR
 продава, Къща, 85 m2 Перник област, с.Глоговица, 19900 EUR

 От върха на AI индустрията до пълен срив: Последните дни на Хуанг в Nvidia
 Украински ракетен стартъп ще търси 300 млн. чрез IPO във Франкфурт
 Путин поставя Европа пред нов тест за единство заради преговорите с Украйна
 Износът на петрол от Персийския залив се е възстановил на 74%
 Емисиите от енергетиката на САЩ ще спаднат през 2026 г. заради по-малко въглища

 Audi обеща ексклузивни модели за своите VIP клиенти
 Volkswagen показа най-мощния T-Roc
 Производството на Mini спря заради войната в Украйна
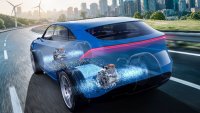 ZF направи електромотор с 30 000 об/мин и 3500 Нм
 Mercedes-Benz е спрял всички инвестиции в Германия

 Жилищната криза в Гърция: Наемодатели отказват жилища на хора с кучета и котки
 Забравен британски военен бункер от 1940 г. отваря врати за посетители (ВИДЕО)
 Георги Ганев: Пестенето на пари без реформа в България става за сметка на читавите
 Румънски шофьори били в болничен общо 484 години, но возели туристи от България
 Кои са петте държави от ЕС, които ще седнат на масата за преговори с Русия?