


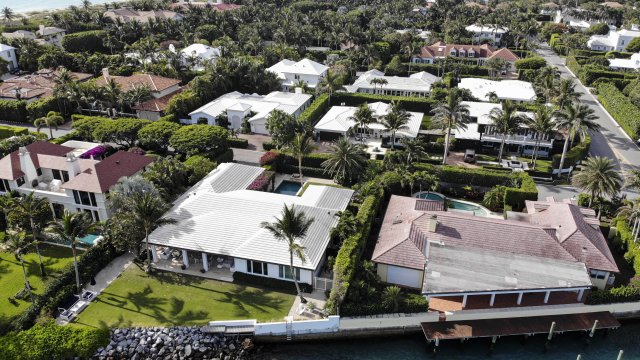
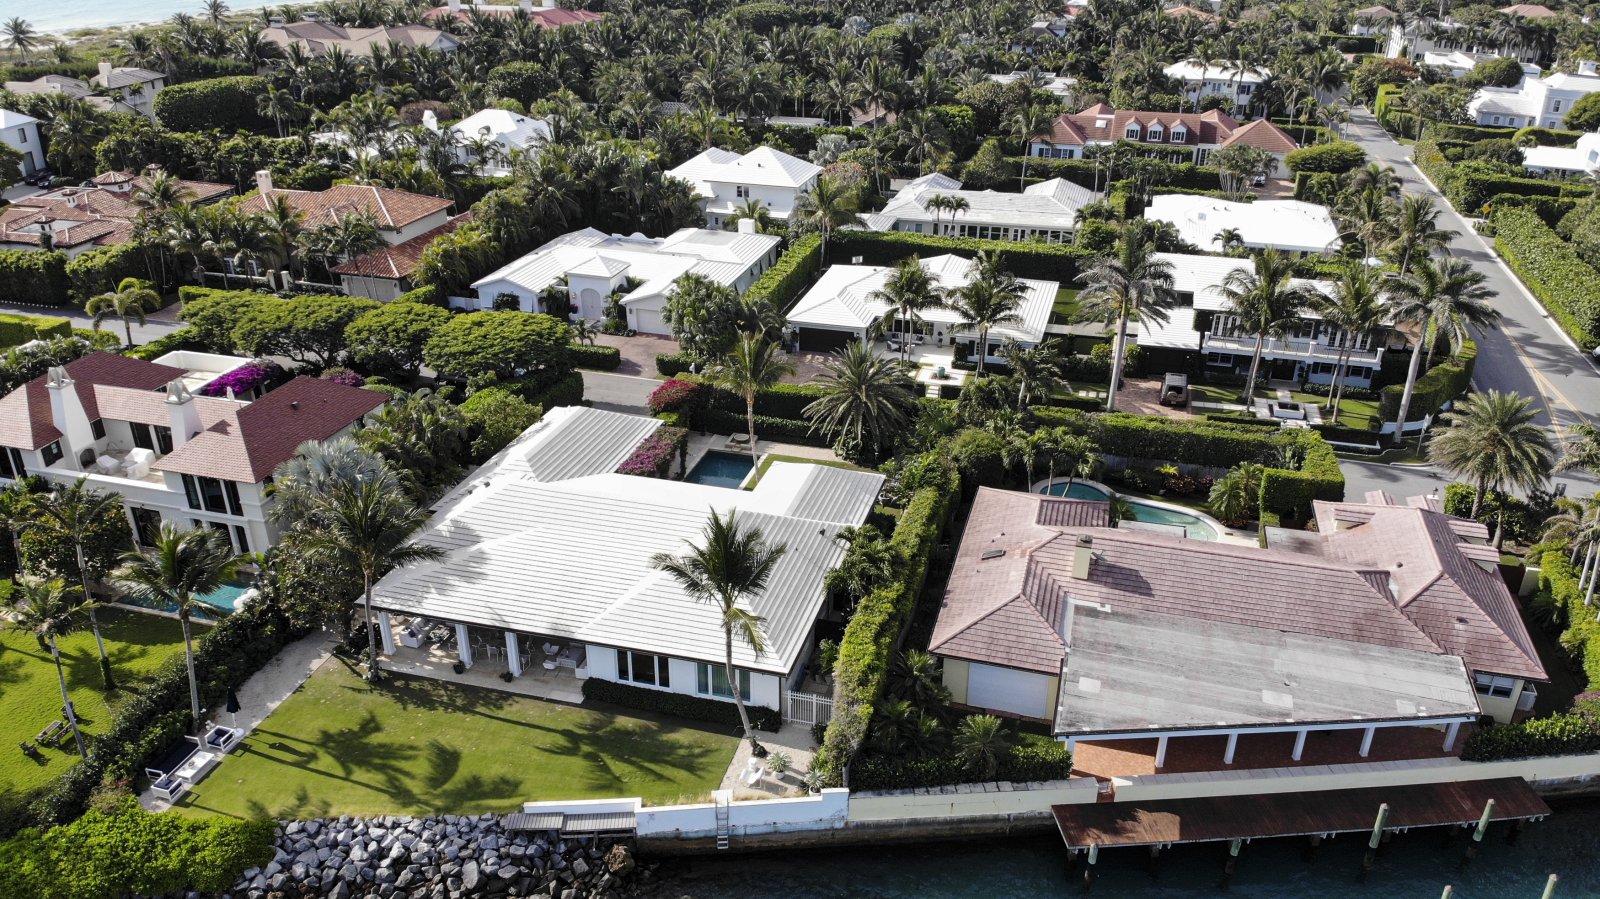


Маями оглавява индекса на инвестиционната банка UBS на градовете, които са най-застрашени от имотен балон в света. Това го превръща в най-рисковия градски жилищен пазар на планетата. Малко след него се нареждат Токио и Цюрих, а Лос Анджелис, Дубай, Амстердам и Женева също са посочени сред градовете с повишен риск от балон, пише онлайн изданието World Property Journal.
Торонто, Сидни и Мадрид допълват топ десет в годишния доклад на швейцарската банка.
За сметка на това пазари като Сингапур, Сидни, Ванкувър и Торонто попадат в категорията на градовете с умерен риск. Европейски градове като Мадрид, Франкфурт и Мюнхен имат сходен профил. Сред градовете с по-нисък риск в индекса на UBS са Лондон, Париж, Милано, Хонконг, Сан Франциско, Ню Йорк и Сао Пауло, като последният показва най-ограничения риск за жилищния пазар сред анализираните 50 големи града.
Глобално успокояване, но бум на местни пазари
Според авторите на доклада през последната година жилищните пазари в света като цяло са се охладили. Съотношенията между цени и наеми са намалели в Европа и Азия с изключение на Токио, а вялото ипотечно кредитиране отразява запазването на високите лихви по заемите.
Въпреки постепенното понижаване на лихвените проценти от 2023 г. те остават около два пъти по-високи в сравнение с диапазона през 2020-2022 г. Жилищното строителство продължава да изостава, като задълбочава недостига в разрастващите се градове. Като цяло UBS отбелязва, че средният риск от балон в големите градове е намалял за трета поредна година.
Торонто и Хонконг отчитат най-големите спадове в оценките за риск от балон, докато дисбалансите в Маями и Токио, макар и все още завишени, са се успокоили в сравнение с миналата година. За сметка на това Дубай и Мадрид отчитат резки ръстове. Пазарът в Дубай, подкрепен от силния икономически растеж от 2022 г. насам, изглежда все по-нажежен.
Отделяне от фундаментите
Пазарите със завишен или висок риск от балон са се отдалечили все повече от основните икономически показатели през последните пет години. Коригираните към инфлацията цени на жилищата в тези градове са нараснали средно с близо 25%, докато наемите са се повишили само с 10%, а доходите – с около 5 на сто. За сметка на това градовете с умерен или нисък риск отчитат спадове на цените от около 5%, а наемите и заплатите са останали относително непроменени. UBS отбелязва, че в исторически план разликите между цените, наемите и доходите често предшестват жилищни кризи.
„Ценовите балони са често срещана характеристика на имотните пазари. Те отразяват съществени и трайни грешки в ценообразуването, които стават видими едва в ретроспектива. Моделите на прекаляването обикновено включват разминаване между цените и доходите на местното население или наемите и дисбаланси като прекомерно кредитиране или строителство“, пише UBS.
„Нашият индекс измерва тези рискове, но не прогнозира кога ще настъпи корекция“, допълва банката.
Лихвени проценти и преход към градовете
През последните четири тримесечия цените на жилищата в света са останали относително непроменени след коригиране към инфлацията, като градовете в еврозоната са отчели минимален ръст. Северноамериканските пазари са се забавили значително под натиска на ограничената достъпност. Изключения са Мадрид, който е регистрирал ръст на реалните цени от 14%, Дубай с повишение от 11% и Токио с покачване от над 5%. Швейцарските градове Цюрих и Женева също са записали скромни ръстове, подкрепени от почти нулевите лихвени проценти.
През последните пет години Дубай и Маями са били начело по ръст на цените на жилищата в света с кумулативни покачвания от около 50%. След тях се нареждат Токио и Цюрих с повишаване от съответно 35% и 25%. В същото време Хонконг, Париж, Лондон, Мюнхен и Франкфурт отчитат двуцифрени спадове. UBS отдава това разминаване на две сили – миграцията след пандемията към покрайнините, дължаща се на гъвкавата работа, и по-високите лихвени проценти, които ограничават достъпността, особено в гъстонаселените големи градове.
В бъдеще демографските промени и продължаващото търсене от чужденци може да обърне тези тенденции. Застаряващото население в Европа може да съсредоточи растежа в градовете, докато чуждестранните купувачи стимулират бума през последно време в Токио, Мадрид, Маями и Дубай. Обратно, нови данъци, ограничения за покупките и по-строгите регулации подкопават търсенето във Ванкувър, Сидни, Париж, Сингапур и Лондон.
Натискът върху достъпността се засилва
За квалифицираните служители в сектора на услугите покупката на дори скромно жилище от 60 кв. м вече е недостъпна за финансовите им възможности в повечето големи градове в света. Хонконг остава най-недостъпният жилищен пазар, като изисква около 14 средни годишни доходи за покупка на подобен апартамент. Съотношението между цена и доходи надхвърля 10 в Париж, Лондон и Токио, а местните заплати са недостатъчни в Цюрих, Сидни, Женева, Мюнхен и Сао Пауло.
Нарстващите лихви по ипотечните кредити и по-кратките срокове за амортизация са ограничили допълнително покупателната способност, като са свили достъпните жилищни площи за много служители с около 30% от 2021 г. насам.
Динамика цени-наеми
Съотношението между цени и наеми, което показва колко годишни наема са нужди за покупката на жилище, намаляваше през последните три години в Европа и Азия с изключение на Токио. Цюрих оглавява световната класация, следван от Мюнхен и Женева, а Франкфурт, Токио и Хонконг са близо до сходно високи съотношения. Завишеното съотношение отразява спекулативно търсене и очакванията за големи ръстове на цените в годините на ниски лихви, отбелязва UBS.
За сметка на това Дубай, Сао Пауло и големи американски градове имат едни от най-ниските съотношения между цени и наеми поради слабите регулации на наемните пазари, по-високите лихви и рисковите премии в Дубай и Сао Пауло.
Предпазливи прогнози
UBS стига до извода, че жилищата остават привлекателни за съхраняване на стойност на фона на висок световен дълг и продължаващ инфлационен натиск, ако лихвите намалеят и икономическият растеж остане устойчив. Ограниченото предлагане в повечето големи градове подкрепя трайните ръстове на цените, но рисковете остават чувствителни към тенденциите при инфлацията, паричната политика и промените в нагласите на инвеститорите.
 14:28 | 07.10.25 г.

 Над 30% от безработните в България напускат пазара на труда
 Краят на семейната трапеза, или как приложенията за доставка я убиха
 На Земята ще се формира нов суперконтинент и хората може да не го преживеят
 София, Бургас, Варна и Пловдив влязоха в червената зона на Европа: ЕК вижда жилищна криза и допуска ограничения
 Черно море спечели първия трофей в памет на Борислав Михайлов

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 От фалит до съперник на Мейфеър: Гърция привлича все повече хедж фондове
 AI променя модела в подбора на кадри - работата намира подходящия кандидат
 Френският технологичен сектор създава милиардери, но губи компании към САЩ
 Уолстрийт не се отказва от акциите въпреки усещането за края на дотком балона
 Евтиният модел на DeepSeek нанася нов удар по OpenAI и Z.AI

 Jeep изтегля над 200 000 коли заради софтуерна грешка
 Volkswagen представя свръхефективен автомобил
 Този V8 двигател с 1200 к.с. струва колкото нова GR Corolla
 Новото Pajero срещу Land Cruiser Prado – битката започна
 ГДР тайно направи Trabant с Ванкелов двигател и го... погреба

 Руският военен жаргон разкрива реалността на живота на фронтовата линия
 Експерти препоръчват да се насърчава монтирането на видеорегистратори в колите
 Плачейки и пеейки Гърция изпраща Йоргос Мазонакис в последния му път ВИДЕО
 Унгария се готви да разреши еднополовите двойки да осиновяват деца
 Кичка Бодурова е катастрофирала сериозно на пътя между Бургас и Варна


















преди 11 месеца "Маями е най-застрашеният от имотен балон град в света" "Застрашен", НЕ, Маями вече е в балон, 400 пр. ръст на цените от 2000 г насам. След него е Ванкувър където цените падат а после е Торонто където цените се сриват. Има закон за гравитацията и той гласи че колкото по високо хвърлите нещо към небето толкова по големи ще са щетите по него след падането му на земята. Това важи и за българския имотен пазар. Всичко е въпрос на време. А то е дълго в този сектор на икономиката. отговор Сигнализирай за неуместен коментар