




Какво е състоянието на ипотечния пазар в момента, какъв ще бъде ефектът върху пазара от присъединяването на България в еврозоната и какво е най-важното при избора на финансов посредник - по тези и други въпроси разговаряме с Петър Илиев, Директор обучения и качество в Creditland, който ще бъде и един от участниците на форума Real Estate Business Forum, организиран от Imoti.net. Събитието ще се проведе на 21 октомври от 14:00 ч. в зала „Витоша“ на "Интер Експо Център" в София.
- Г-н Илиев, данните на БНБ за август показаха ръст с 20% на обема на новите ипотечни кредити. Данни на Агенцията по вписванията също показаха двуцифрени ръстове на броя отпуснати ипотечни кредити през третото тримесечие в четирите най-големи градове в страната. Какво означава това за състоянието на ипотечния пазар към момента?
Действително ипотечният пазар продължава бурния си ръст, подклаждан от ръста на доходите, очакванията за цените на имотите, ниските лихви и почти липсващата безработица у нас.
- Какъв е профилът на хората, които купуват жилища с ипотечен кредит, и какъв е средният размер на кредита, който използват?
Нашите наблюдения са, че жилищни кредити се теглят най-вече от работещи хора с доходи около и над средните. Високите цени на имотите сякаш изхвърли от пазара хората с по-ниски доходи. Средната възраст на кредитополучателите се увеличава в последните години, а по-младите не са спестили достатъчно самоучастие и се ориентират към наемния пазар. Средният жилищен кредит в София тази година вече надхвърля 300 хил. лв., а за Пловдив и Варна е над 200 хил. лв.
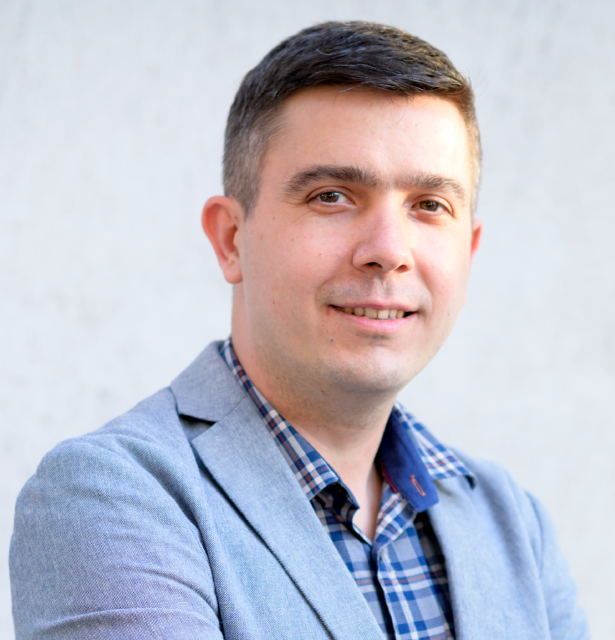 Снимка: Creditland

Петър Илиев е финансист с 18 години опит в кредитното консултиране и посредничество при набавяне на банково финансиране с над 1000 консултирани и успешно усвоени кредитни сделки зад гърба си. Илиев е бакалавър по „Международни икономически отношения“ и магистър специалност „Финанси“ в УНСС. През 2007 г. се присъединява към младия и амбициозен екип на финансовия портал "Моите пари" и скоро след това избира кариера в прохождащия по това време бранш на кредитните посредници с Кредитланд.
Има интереси в областта на финансите, недвижимите имоти, статистиката и макроикономиката. Разработил е статистически регресионен модел за изследване на цената на жилищния кредит в България и влиянието на основни макроикономически и финансови показатели върху нея. Води потребителски обучения и семинари за кредитна култура и права на кредитополучателите у нас.
Заема длъжност Оперативен директор в Кредитланд е от 2015 до 2024 г, а от 2024 г. се фокусира върху обученията и качеството на обслужване на екипа от над 100 кредитни специалисти в компанията. Основател е и основен лектор в Creditland Academy, задълбочен обучителен курс за кредитни консултанти.
- Мисията на МВФ публикува в края на септември заключенията и препоръките си за икономиката на България, като предупреди, че бързият ръст на жилищното кредитиране крие рискове. Какъв е вашият коментар?
Не смятам, че ипотечният пазар е стигнал до прегряване, но все пак подобни предупреждения са здравословни. Участниците на пазара е добре да са наясно, че цените не могат вечно да растат с такъв темп и че лихвите по ипотеките няма да са винаги сред най-ниските в Европа. Всъщност банките доста добре управляват риска си, но някои купувачи са склонни на необмислени решения, водени от страха, че „ако не купя днес, утре ще е много по-скъпо“.
- МВФ и БНБ обръщат внимание на факта, че ръстът на ипотечните кредити изпреварва увеличението на доходите. Това притеснително ли е към момента?
Кредитната задлъжнялост на българите е близо два пъти по-ниска от тази в еврозоната. Едва около 8% от домакинствата у нас имат ипотечен кредит и кредитополучателите определено са с доходи над средните. Би било притеснително, ако ръста на вноските по изтеглените кредити изпревари ръста на доходите на длъжниците.
- Една година след приемането от БНБ на мерки за укротяване на жилищните кредити как оценявате техния ефект върху ипотечния пазар?
Ефектът на мерките определено беше положителен. Те възпряха от свръхзадлъжняване някои от най-уязвимите кредитоискатели. Без тези мерки ръстовете на пазара щяха да са още по-високи.
- По-малко от сто дни до приемането на България в еврозоната очаквате ли промяна от банките в условията по жилищното кредитиране и формирането на лихвените проценти по заемите?
Не очакваме съществени промени в условията за кредитиране. Неизбежно е да имаме нови референтни лихвени проценти, тъй като левова лихвена статистика вече няма да има... Но това със сигурност няма да доведе до автоматично оскъпяване на кредитите.
- Очаквате ли нови продукти на пазара на ипотечно кредитиране в следващите години и какви?
Финансовата система е консервативна и концептуално нови кредитни продукти няма как да се появят. Възможно е да се засили предлагането на кредити с фиксиран лихвен процент за по-дълъг период от време, каквито са популярни в еврозоната.
- Има ли нелоялни практики при кредитните посредници в България и за какво трябва да внимават клиентите при избора на посредник?
Като на всеки друг пазар съществуват нелоялни практики и при кредитното посредничество. Съветът ни към потребителите е да проверяват дали посредникът фигурира в регистъра на БНБ като необвързан кредитен посредник и с колко на брой банки си партнира. Естествено, препоръките и отзивите от хора ползвали услугите на конкретен кредитен консултант винаги са от полза. В Кредитланд имаме близо 20 години история и работим с 13 банки. Член сме на Асоциацията на кредитните посредници в България, където спазваме Етичен кодекс на поведение.
- Споделяте ли очакванията на брокери и ваши колеги кредитни посредници за успокояване догодина на ръста на цените на жилищата и броя сделки и как очаквате да се отрази това на ипотечния пазар?
Да, смятам, че част от мотивите за покупка на имот, които движеха пазара и цените нагоре в последните 2 години, ще изчезнат с приемане на еврото, а и вече хората като че ли нямат очаквания за автоматичен ръст на доходите всяка година. Това би следвало да успоки и жилищното кредитиране догодина.
- Защо подкрепяте Real Estate Business Forum на Imoti.net?
Защото в Creditland вярваме, че устойчивият пазар се гради с доверие и добри партньорства.Real Estate Business Forum обединява водещите играчи на пазара — естествено място за нас като партньор и експерт във кредитното консултиране.
 21:27 | 19.10.25 г.

 Какво време ни очаква във вторник?
 Мъж, шофирал с фалшива книжка от Молдова, влиза в затвора за 2 г.
 32-ма пияни или дрогирани водачи спипа КАТ за ден
 Кораб потъна в Черно море, двама загинаха (ВИДЕО)
 Задържаха началника на Клиниката по ревматология в университетската болница в Пловдив

 продава, Двустаен апартамент, 69 m2 Пловдив, Беломорски, 95000 EUR
 продава, Двустаен апартамент, 60 m2 Пловдив, Кършияка, 149900 EUR
 продава, Двустаен апартамент, 67 m2 Пловдив, Кършияка, 154000 EUR
 продава, Едностаен апартамент, 36 m2 Пловдив, Тракия, 75900 EUR
 продава, Двустаен апартамент, 98 m2 Пловдив, Кършияка, 201960 EUR

 Трима учени си поделят Нобелова награда за оптогенетика и изследване на мозъка
 Великобритания може да последва митата на ЕС срещу китайските електромобили
 Lockheed потърси OpenAI за проблемите на F-35, част 3
 Lockheed потърси OpenAI за проблемите на F-35, част 2
 Lockheed потърси OpenAI за проблемите на F-35, част 1

 Първият 8-цилиндров Mercedes е дело на Порше
 Къде изчезна скритата капачка за бензин
 Оригиналният Батмобил с V8 се продава за астрономическа сума
 Изоставено дилърство на Ford беше открито в Германия
 Араби направиха Lamborghini Revuelto още по-зъл

 Защо се събуждате изморени дори след 8 часа сън?
 Прокуратурата в Пловдив потвърди: Разбихме ОПГ за източване на средства от НЗОК
 Тренд: 58% от българите нямат пари за извънредни ситуации
 УНСС откри нов студентски кампус
 Избраха Тити Папазов за президент на Българската федерация по баскетбол







преди 11 месеца След като преминем през пазарна еуфория търсенето по естествен начин ще изостане от предлагането.Цикличността е фундаментална теория в макроикономиката, която описва повтарящи се фази на растеж и спад в икономическата активност с течение на времето. Имотния пазар не е по различен от останалите и той следва пазарни цикли. До сега беше бум, следва срив, спад, наперечето го както искате, но НЕ И ЗАДЪРЖАНЕ НА ЦЕНИТЕ НА ТЕЗИ НИВА ЗА ДЪЛГО отговор Сигнализирай за неуместен коментар