

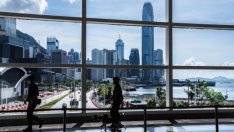
Спадът на първичните публични предлагания (IPOs) в Лондон става все по-фрапантен. Решението на WE Soda, най-големият производител на калцинирана сода в света, да се откаже от плановете си за листване в Обединеното кралство идва след като CRH, най-голямата група за строителни материали в света, реши да предпочете за своето листване Уолстрийт пред Лондон. Финтех групата CAB Payments може да предприеме емисия в Лондон за 850 милиона паунда, но това едва ли компенсира дизайнера на чипове Arm, който отхвърли молбата на британското правителство да се търгува в столицата. Всичко това е неудобно за стремежа на премиера Риши Сунак да превърне финансовите услуги в един от петте ключови сектора на растеж в страната, пише колумнистът на Financial Times Джон Плендър.
Последваха песимистични коментари, поставящи под въпрос дали градът е станал твърде бюрократичен и избягващ рисковете след финансовата криза от 2008 г., като същевременно губи конкурентоспособност поради Brexit. И все пак голяма част от това търсене на себе си, като например стремежът на правителството да превърне Лондон в най-конкурентния финансов център в света, се корени в меркантилисткия възглед за глобалната финансова конкуренция като игра с нулева сума (печалбата за едни означава загуба за други – бел. прев.)
Връщаме се към избирането на победители. Или по-скоро бивши победители. Защото един от уроците от финансовата криза беше, че привидно чудотворният растеж на финансовите услуги беше илюзия, произтичаща от прекомерно поемане на риск заедно с трескави иновации в сложни финансови продукти със съмнителна социална полезност.
Разбира се, социалната полезност на пазара на акции не е под въпрос. Причина за безпокойство трябва да бъде фактът, че делът на фондовия пазар, притежаван от застрахователни компании и пенсионни фондове в Обединеното кралство, спадна от над 50 процента в края на 90-те години до 4,3 процента в края на 2020 г. Това предизвика дебат за това как еднорозите (некотирани технологични компании, оценени на повече от 1 милиард долара) могат да си осигурят достъп до рисков капитал.
Но глобализацията работи донякъде. Чуждестранните инвеститори вече притежават повече от 50 процента от котираните акции в Обединеното кралство - въпреки че е спорно доколко тези инвеститори ще бъдат готови да подкрепят нелистнати компании. Имайте предвид също, че по-широките страхове относно загубата на конкурентоспособност от Лондон в резултат на Brexit са много пресилени. Според последния индекс на глобалните финансови центрове, публикуван през март от базирания в Лондон аналитичен център Z/Yen Partners и Китайския институт за развитие в Шънджън, Лондон продължава да е на второ място след Ню Йорк.
Междувременно проучване от миналата година на Банката за международни разплащания (БМР) относно ролята на Лондон в търговията с лихвени деривати и чуждестранна валута, в международното банкиране и поемането на облигационни емисии установи, че позицията на града е ерозирала в две области, но само с малко. Той е загуби дял в извънборсовата търговията с еврови деривати за сметка на финансовите центрове на еврозоната. И все пак делът на Лондон остава повече от два пъти по-голям от този на тези центрове.
В международното банкиране връзките на Лондон с еврозоната отслабнаха отчасти поради преместването на репо клиринга в евро от Обединеното кралство към Франция. Но докладът на БМР посочва, че „дългогодишните предимства на Лондон по отношение на мащаба, обхвата и часовата зона могат да запазят превъзходството му като международен финансов център“.
За британците с меркантилистки наклонности това е вълнуващо нещо. Устойчивите усилия на европейските власти да прехвърлят деноминираната в евро финансова дейност през Ламанша бяха съществено осуетени, въпреки че битката далеч не е приключила.
Все пак има основания за безпокойство в този успех. Кризата от 2008 г. показа, че британската икономика е секторно недостатъчно диверсифицирана и прекалено зависима от финансова система, чиито изкривявания са в състояние да саботират останалата част от икономиката. Финансовите услуги, които днес представляват 8,3 процента от БВП на Великобритания, са със съвсем малко по-нисък дял спрямо нивото отпреди кризата.
Оттогава банкирането е по-строго регулирано. Но както демонстрираха сътресенията на пазара на британски ДЦК, предизвикани от пенсионните фондове през миналия септември, рискът е мигрирал към небанковите части на финансовата система. Никой не може да знае какво дебне в дъното на блатото от сенчести банки.
Има основания да се постави под въпрос желанието на правителството да насърчава финансовите услуги. В анализ за БМР Стивън Сечети и Енис Каруби показаха, че има момент, в който както финансовото развитие, така и размерът на финансовата система се превръщат от добро в лошо нещо и стават пречка за растежа. Освен това разширяването на финансите поглъща оскъдни човешки ресурси, които биха могли да бъдат използвани по-добре другаде.
Също така трябва да се отбележи, че по време на периода на най-висок следвоенен растеж в Обединеното кралство, през 50-те и 60-те години, банковата система функционираше като нискорискова комунална компания. Нямаше банкови кризи.
Това води до мисълта, че е настъпила загуба на сравнително предимство в една част от една прекалено голяма финансова система, пазарът на акции. Квалифицирани работни места ще бъдат загубени. Защо не приемем мощната логика на закона за сравнителните предимства и не позволим на пазара да бъде мъдрият арбитър за следващата кариерна спирка на съкратените служители, завършва Плендър.
-
Токио може да се превърне в световен финансов център, но трябва да го иска
-
Ню Йорк и Лондон остават водещите финансови центрове на света, Москва потъва
-
Енергичността е определяща за финансовите центрове
-
Работата от вкъщи не е единствената заплаха за глобалните финансови столици
-
Битката кой да е водещ финансов център на Азия се разгаря



 11:45 | 02.07.23 г.

 Хванаха за ден 26 шофьори с алкохол или наркотици
 Черно море победи Дунав в контрола
 Случай на западнонилска треска е регистриран във Варненско
 Четирите най-силни първенства в Европа поискаха фундаментална реформа във ФИФА
 Иван Иванов с отличие за пробива в топ 500 в световната ранглиста по тенис

 дава под наем, Търговски обект, 54 m2 София, Манастирски ливади Изток, 800 EUR
 продава, Тристаен апартамент, 80 m2 София, Дружба 2, 185000 EUR
 продава, Двустаен апартамент, 63 m2 София, Надежда 2, 148600 EUR
 продава, Тристаен апартамент, 94 m2 Бургас, Възраждане, 235000 EUR
 дава под наем, Двустаен апартамент, 91 m2 София, Мусагеница, 900 EUR

 „Тамагочито“ на Зукърбърг може да се превърне в iPod момента на Meta
 ЕС предупреждава за криза с цените на енергията преди зимния сезон
 Сигурните облигации вече носят повече доходност, но защото са по-малко сигурни
 Украйна удари петролната рафинерия „Илски“ в Русия
 Александър Стуб за войната Русия-Украйна, част 2

 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария
 Ръждясал болт вкарва 2,1 млн коли на Volkswagen и Audi в сервизите

 Гърците харчат все повече, но още не са стигнали нивата от 2008 г.
 Дъждът спира, температурите утре ще са до 23°
 Четирима станаха загиналите при срутването на сграда в Атина
 5 талисмана, които привличат пари
 Момиче на 18 години е блъснато на пешеходна пътека в Смолян