




През второто тримесечие на 2025 г. се наблюдават някои, макар и не силно изразени, признаци на влошаване на качеството на кредитите. Това се посочва в тримесечното издание "Банките в България", което се подготвя от управление "Банков надзор" на Българската народна банка (БНБ) и се публикува на сайта на институцията.
От банковия регулатор отчитат, че в периода от април до юни размерът на брутните необслужвани заеми и аванси е нараснал със 127 млн. лв. (3,3%) до 3,9 млрд. лв.
Увеличение на тримесечна база има в секторите „други финансови предприятия“ с 52 млн. лв., „нефинансови предприятия“ с 38 млн. лв. и „домакинства“ с 43 млн. лв.
В централната банка отчитат, че намаляват необслужваните кредити за сектор „Държавно управление“ – с 6 млн. лв.
Делът на брутните необслужвани заеми за фирмите в края на второто тримесечие е 4,53%, а за домакинствата – 2,59% (съответно 4,51% и 2,65% в края на първото тримесечие), като и двете съотношения остават по-ниски от нивата към 30 юни 2024 г.
По данни на БНБ през периода от април до юни вземанията по обслужвани кредити и аванси във фаза 2 на кредитното качество се увеличават общо с 245 млн. лв. (2,5%) до 10,1 млрд. лв. При фирмите нарастването е със 192 млн. лв. (2,7%), а при домакинствата – с 98 млн. лв. (3,7%).
Рисков профил на системата
През второто тримесечие на тази година външната среда продължи да се характеризира с висока степен на несигурност поради процесите на търговска фрагментация и геополитическите конфликти, посочва в най-новото си издание централната банка.
Рисковете остават значителни и труднопредвидими, което е предпоставка за волатилност на финансовите пазари и на цените на основните суровини (включително енергийни продукти), както и за промяна на макрофинансовите условия, в които оперират банките.
Що се отнася до вътрешната среда, основен принос за икономическата активност има запазването на силен растеж на частното потребление, който се дължи главно на прогнозираното увеличение на реалния разполагаем доход на домакинствата и на заетостта.
Нетният износ има отрицателен принос поради по-слабото представяне на износа спрямо вноса, тъй като влошените икономически перспективи пред основните търговски партньори на България от еврозоната ограничават външното търсене на български стоки и услуги.
Същевременно високият дял на нефтопродуктите във вноса на България, високата енергоемкост на икономиката и високият дял на енергийните цени в потребителската кошница създават уязвимост при значителни изменения в цената на петрола на международните пазари, каквито се наблюдаваха в средата на тази година след ескалацията на конфликта в Близкия изток.
Кредитната активност през второто тримесечие се запазва висока поради продължителното действие на фактори по линия както на търсенето, така и на предлагането на кредити. Съотношението „кредит/БВП“ показва тенденция към плавно нарастване.
Кредитното търсене е подкрепено от условията на пазара на труда и увеличаването на разполагаемия доход, както и от текущите нива на лихвените проценти. Определящи фактори за предлагането на кредит са солидният капитал и значителната ликвидност на банковата система.
Текущите равнища на капиталовите съотношения остават значително над минималните регулаторни изисквания и приложимите капиталови буфери. В края на юни нивото на общата капиталова адекватност достигна 23,61%, а размерът на капитала, превишаващ регулаторните изисквания и комбинираното изискване за буфери в банковата система, възлиза на 5,7 млрд. лв.
Динамика при активите
През второто тримесечие нарастването на брутния кредитен портфейл на банковата система (29%) е по-ниско спрямо отчетеното за първото тримесечие тази година (3,2%).
Същевременно делът на необслужваните зааеми по брутна стойност в кредитния портфейл се задържа на сходно ниво спрямо края на март (3,3%) и в края на юни възлиза на 3,4%.
От БНБ напомнят, че през периода са продължили дейностите по събиране на вземания, отписвания и продажби на кредити.
През второто тримесечие общият размер на брутните кредити и аванси в широкия обхват отбелязват растеж с 3,3 млрд. лв. (2,1%) до 160,7 млрд. лв.
В стеснения обхват на отчитане брутните кредити и аванси се увеличават с 2,9 млрд. лв. (2,3%) до 131,7 млрд. лв.
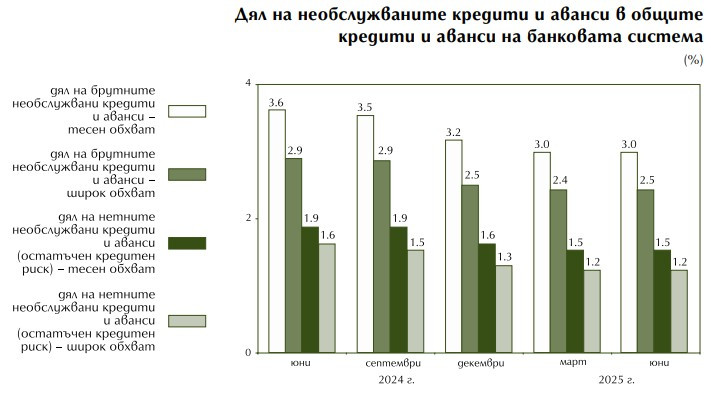
В централната банка изчисляват, че брутните необслужвани кредити и аванси в края на юни са повече от 3,9 млрд. лв., като техният дял в брутните кредити и аванси на база широк обхват в края на юни 2025 г. съставлява 2,5%, а на база стеснен обхват – 3% (при съответно 2,4% и 3% три месеца по-рано).
През периода април – юни 2025 г. нетните необслужвани кредити и аванси (след приспадане на присъщата им обезценка), представляващи остатъчният кредитен риск в банковите баланси, растат със 70 млн. лв. (3,7%) и в края на юни са 1,9 млрд. лв.
Делът на нетните необслужвани кредити и аванси в общите нетни кредити и аванси се запази спрямо края на март и към 30 юни, представен в широкия обхват, е 1,2%, а в стеснения обхват – 1.5%.
 Източник: БНБ
В края на юни 2025 г. общата натрупана обезценка на кредитите и авансите (в стеснения обхват) достига 3,3 млрд. лв., като намалява с 15 млн. лв. (0,5%) спрямо края на март.
Степента на покритие на брутните необслужвани кредити и аванси с присъщата им обезценка остава сходна през периода – 50,5% в края на юни (50,7% в края на март).
 15:46 | 09.10.25 г.

 Какво ще бъде времето в сряда?
 Моряци от "Челси 3": Три дрона атакуваха кораба по вода
 Съдът във Варна наказа 27-годишна бургазлийка за грабеж над пенсионерка
 Рюте увери България в готовността на НАТО да засили отбраната
 XI Черноморски младежки игри завършиха с турнира по художествена гимнастика

 продава, Парцел, 534 m2 Пловдив област, с.Белащица, 74760 EUR
 дава под наем, Офис, 120 m2 София, Център, бул. Сливница, 1000 EUR
 продава, Двустаен апартамент, 101 m2 София, Манастирски ливади Изток, 261020 EUR
 продава, Двустаен апартамент, 60 m2 София, Дървеница, 190000 EUR
 продава, Тристаен апартамент, 91 m2 София, Драгалевци, 339000 EUR

 Meta твърди, че новият модел Muse Wonder достига върха на AI технологиите
 Kpler: Пазарът на петрол не е готов за ураган
 Kpler: Кой застрахова корабите в Ормуз?
 Kpler: Има недостиг на танкери
 Зеленски бърза с реформите, за да отключи европейското финансиране

 Omoda 4 дебютира в Европа като пълен хибрид
 Легендарен четирицилиндров двигател на Volvo е лидер по надеждност
 И обновеното BMW 7-Series получи бронирана версия
 Европа ще ограничи китайските хибриди до 350 000 бройки на година
 „Божието око“ ще следи пътищата на Европа

 Как върви подготовката за президентския вот?
 Слави Трифонов: България явно няма нищо общо с прибирането на Ива Михайлова!
 Проф. Ганчо Ганчев за МРЗ: Антисоциална политика по отношение на доходите
 Пет жертви и 10 изчезнали при ураган и тропическа буря в Мексико
 Шофьор загина на място, влак удари колата му на жп прелез







преди 1 година Аз пак да питам, макар и да не получа отговор.Някой казва ли колко са НЕРЕАЛИЗИРАНИТЕ загуби на банките ? Защото има два варианта те да са големи. Първо, придобити имоти след възбрана и поставени в активи на банката без да са продадени поради ред причини и второ, събрани в слотове лоши ипотеки и продадени на инвеститори, разбира се на по ниска цена. отговор Сигнализирай за неуместен коментар
преди 1 година До: nikiangel, като влезем в евро-зоната ще се оправим, не се кОси :) отговор Сигнализирай за неуместен коментар
преди 1 година Щом има новина по темата, хич не са минимални. отговор Сигнализирай за неуместен коментар