


Ще проправи ли чудото на изкуствения интелект (AI) пътя на Федералния резерв на САЩ към намаляване на лихвените проценти, което президентът Доналд Тръмп продължава да изисква? Министърът на финансите Скот Бесънт и вероятният бъдещ председател на централната банка Кевин Уорш изглежда мислят така, пише Бил Дъдли за Bloomberg.
Едва ли обаче повечето членове на Федералната комисия по операциите на открития пазар (FOMC), която определя паричната политика, ще се съгласят с това.
Според Бесънт и Уорш изкуственият интелект ще направи работниците по-продуктивни, като увеличи капацитета на икономиката да расте, без да подхранва инфлацията. Те твърдят, че Фед трябва да предвиди това явление, като понижи лихвените проценти сега, вместо да разчита на прогнозни модели, базирани на данни от време, когато изкуственият интелект не е съществувал.
Съществуват пет основни недостатъка в това разсъждение. Първо, трудно е да се знае кога и до каква степен ще се прояви ефектът върху производителността. За да могат технологичните иновации да окажат пълното си въздействие върху производителността, предприятията трябва да се реорганизират и да развият нови способности. Често основното въздействие идва от изцяло нови услуги и продукти, за които е нужно време да се материализират.
Второ, в краткосрочен план бумът на инвестициите в изкуствен интелект ще доведе някои части от икономиката до предела на възможностите им. Очаква се четирите големи хипермащабни компании да увеличат капиталовите си разходи до над 600 млрд. долара през 2026 г., което ще създаде огромно допълнително търсене на работна ръка и материали, необходими за изграждането на центрове за данни и електрическата мощност за тяхното захранване. Този импулс налага предпазливост при намаляването на лихвените проценти.

Трето, ако и когато настъпи ръст на производителността, вероятно ще са необходими по-високи реални лихвени проценти, а не по-ниски. Това се случи по време на интернет бума в края на 90-те години. Макар че тогавашният председател на Фед Алън Грийнспан беше прав, че ръстът на производителността ще помогне да се овладее инфлацията, централната банка все пак поддържаше лихвените проценти относително стабилни между 4,6% и 5,6% в периода 1996-1999 г. Резките съкращения от 1998 г. - в отговор на фалита на Русия, азиатската криза и краха на Long-Term-Capital Management – бяха бързо отменени през 1999 г.
Четвърто, повишената производителност, дължаща се на изкуствения интелект, може изобщо да не смекчи инфлацията. Ефектът ѝ ще зависи от това как взаимодейства с труда и капитала. Ако просто допълва съществуващите работници и машини, чудесно. Но ако направи уменията на много хора остарели и ненужни, това може всъщност да принуди компаниите да плащат повече на останалите работници, които могат да бъдат наети, което ще доведе до по-високи заплати. По същия начин, ако компаниите трябва да закупят много ново оборудване, за да използват пълноценно изкуствения интелект, допълнителните инвестиционни разходи могат да бъдат инфлационни. Последното е било историческата норма: когато технологичните иновации са повишавали производителността, са били необходими по-високи реални лихвени проценти, за да се контролира инфлацията.
Пето, проактивното понижаване на лихвените проценти, както препоръчват Бесънт и Уорш, изисква висока степен на увереност в прогнозата. Вярно е, че прогнозните модели на Фед могат да бъдат ретроспективни, базирани на исторически взаимоотношения. Предвид дългите и променливи закъснения на паричната политика, е желателно да се действа предвидливо. Но би било безразсъдно да се отхвърлят наличните модели, когато инфлацията надхвърля целта на Фед от 2% в продължение на пет години, ефектите от изкуствения интелект са несигурни, краткосрочните лихвени проценти вече са ниски, а финансовите условия са благоприятни.
 08:25 | 03.03.26 г.

 Варна попадна в обсега на GPS войната
 Делът на разрешенията за трудова заетост у нас е с 20% повече от средното за ЕС
 Какви са нагласите към ваксинациите сред родителите в България?
 Българите искат енергийна независимост, но цената на прехода вече изяжда доходите им
 Храните в България са поскъпнали с над 50% за 5 години

 дава под наем, Тристаен апартамент, 85 m2 София, Център, 900 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Люлин 8, 150 EUR
 продава, Къща, 444 m2 Велико Търново област, с.Арбанаси, 1400000 EUR
 продава, Къща, 128 m2 Габрово област, с.Червена Локва, 153000 EUR
 продава, Магазин, 115 m2 Пловдив, Кючук Париж, 340000 EUR

 Възпалението: Защо понякога защитата на организма не спира навреме
 Сривът на Уолстрийт поставя под въпрос инвестициите в AI
 Икономиката на САЩ върви към забавяне, потребителите са по-изплашени от 2008 г.
 Постоянната работа от вкъщи е най-обещаващото предимство на AI
 Кои са елитните севернокорейски хакери, пълнещи хазната на Ким Чен Ун

 Dodge пуска готови за монтаж HEMI V8 с мощност до 1025 к.с.
 Защо модерните фарове струват цяло състояние
 Собственици на новата Toyota RAV4 пропищяха от проблем с интериора
 Mercedes EQS отива за скрап след само 4 години
 Какво става с двигателя след само две смени на маслото за 112 000 км

 90 дни без топла вода в София: Манолова посочи кога "Топлофикация" дължи неустойки
 Тейлър Суифт обича да казва, че вече е омъжена жена
 Бургундските якета превзеха есента
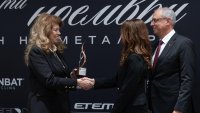 Металургията формира 18% от БВП: Йотова призова за по-амбициозно развитие на индустрията
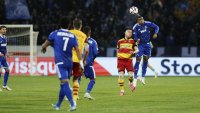 Левски повали Ягелония с гол в края и мечтае за европейска пролет


















преди 7 месеца В Сащ инфлацията изобщо не предполага намаляване на лихвите. Това което го прави са желанията на Тръмп. Но пазарните закони са си пазарни закони въпреки желанията и въжделенията на всеки политик. отговор Сигнализирай за неуместен коментар