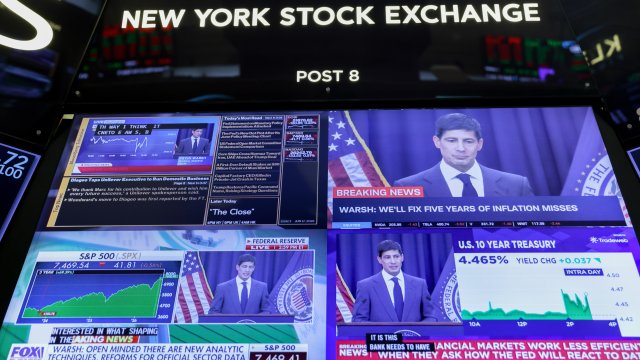
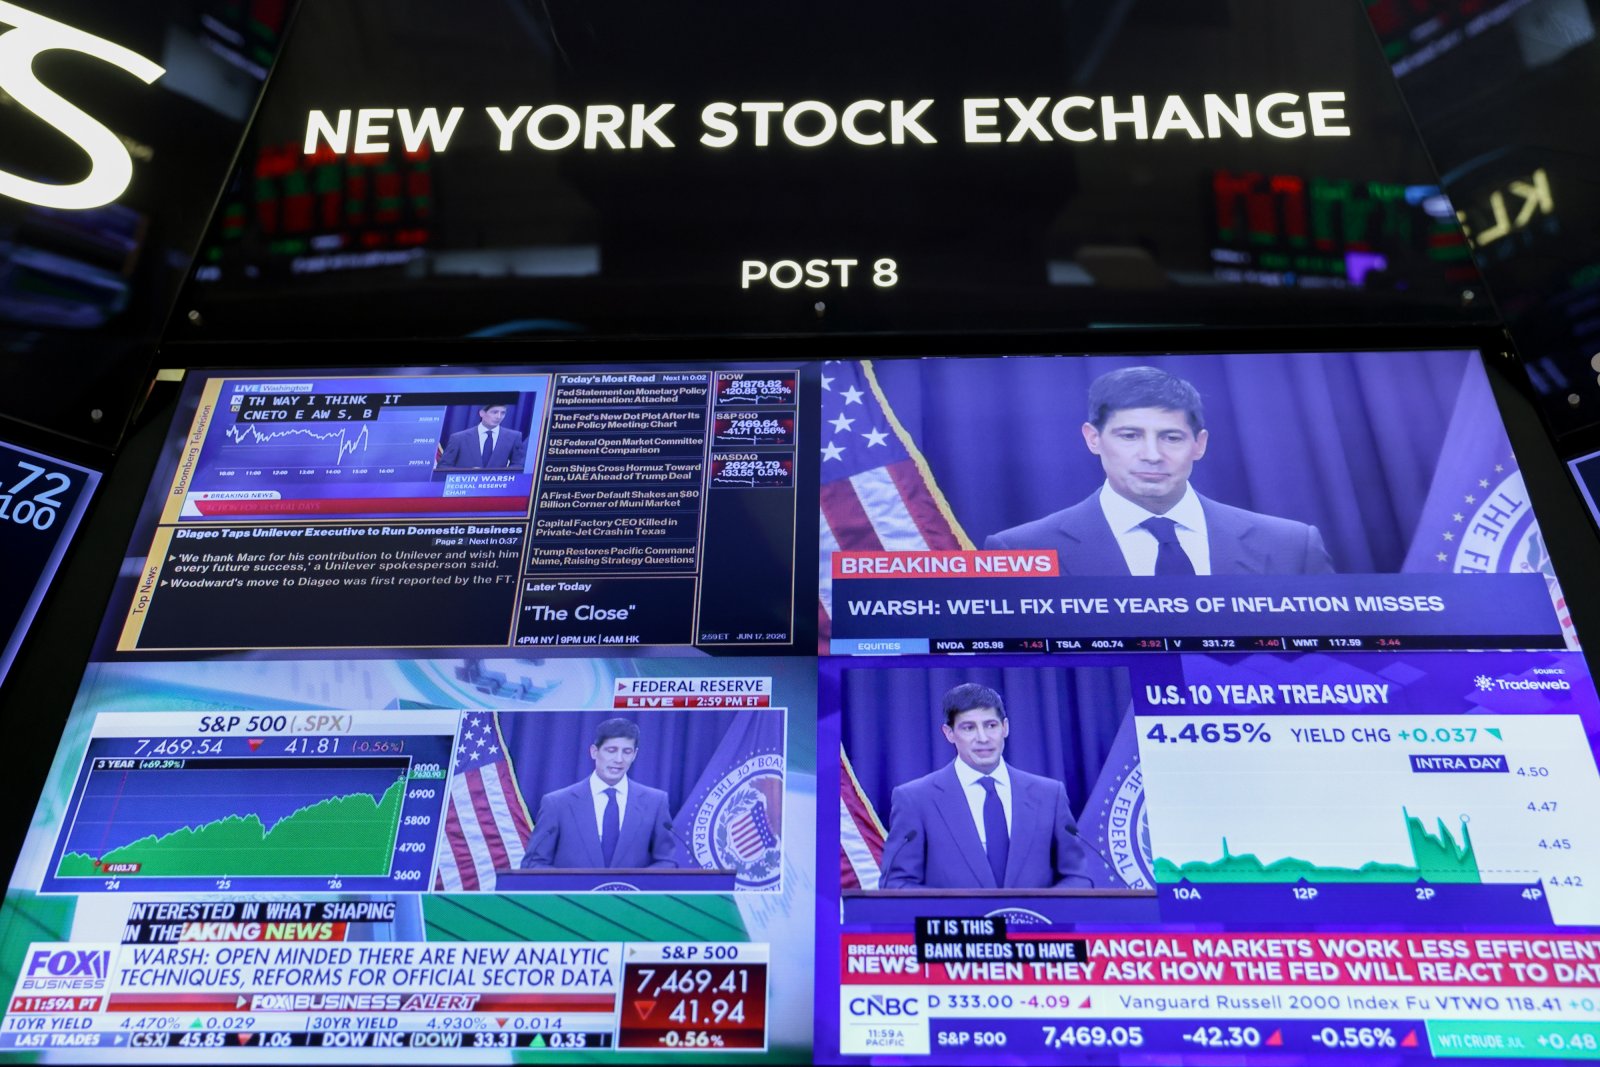


Новият председател на Федералния резерв Кевин Уорш предприема сериозни промени в начина, по който американската централна банка комуникира и провежда паричната си политика. Желанието за промяна е напълно разбираемо - в продължение на повече от пет години Фед не успява да постигне целта си за инфлация от 2%, което поставя под въпрос ефективността на досегашния подход. Въпреки това критиците смятат, че реформите на Уорш се осъществяват по начин, който може да отслаби, а не да засили влиянието на централната банка, пише Бил Дъдли за Bloomberg.
Една от положителните промени е съкращаването на официалното изявление след заседанията на Федералната комисия по операциите на открития пазар (FOMC). През годините тези съобщения станаха прекалено дълги и сложни, а пазарите започнаха да анализират всяка дума и запетая в тях. Това създаде порочен кръг: колкото по-чувствителни ставаха пазарите към промените в текста, толкова по-предпазлив беше Фед при редактирането му. Съкратеното изявление има потенциала да намали този проблем и да направи комуникацията по-ясна.
Подобна логика стои и зад решението да се ограничи т.нар. forward guidance - практиката Фед да подсказва предварително какви действия вероятно ще предприеме в бъдеще. Подобни насоки могат да бъдат полезни при извънредни обстоятелства, например когато лихвените проценти вече са близо до нулата и възможностите за допълнителни стимули са ограничени. В нормални условия обаче те могат да ограничат гъвкавостта и да затруднят бързата реакция при неочаквани промени в икономиката.
Проблемът според критиците възниква там, където Кевин Уорш отказва да обясни какви икономически условия биха накарали Фед да променя лихвените проценти. Именно това е т.нар. „реакционна функция“ на централната банка - наборът от принципи, по които тя реагира на инфлацията, безработицата, икономическия растеж и други ключови показатели.
По време на първата си пресконференция като председател Уорш многократно беше попитан какви фактори биха довели до промяна на паричната политика. Вместо да даде конкретен отговор, той заяви, че финансовите пазари трябва сами да стигнат до тези изводи. Според него пазарните прогнози съдържат ценна информация за централните банкери и прекаленото насочване от страна на Фед може да изкриви този сигнал.
Този подход обаче носи сериозни рискове. Финансовите пазари не реагират на това какво би трябвало да направи Фед, а на това какво очакват, че той ще направи. Ако централната банка не предоставя достатъчно информация за начина, по който взема решения, инвеститорите започват да действат в условия на несигурност. В резултат облигациите, акциите и валутите могат да се отклонят значително от реалните намерения на паричните власти.
Освен това паричната политика влияе върху икономиката именно чрез финансовите пазари. Когато инвеститорите разбират как централната банка ще реагира на нови икономически данни, те могат бързо да включат тази информация в цените на активите. Това ускорява трансмисията на паричната политика към реалната икономика - към кредитирането, инвестициите, потреблението и заетостта. Ако реакционната функция на Фед остане неясна, този процес става по-бавен и по-малко ефективен.
През последните три десетилетия Федералният резерв постепенно се движеше към все по-голяма прозрачност. Тази практика започна при Алън Грийнспан и беше развита от Бен Бернанке, Джанет Йелън и Джером Пауъл. Идеята беше проста: колкото по-добре пазарите разбират начина на мислене на централната банка, толкова по-ефективно работи паричната политика.
Затова много икономисти смятат, че Кевин Уорш смесва две различни неща. Едното е forward guidance или предварителното обещание за бъдещи действия, което наистина може да бъде ограничено. Другото е прозрачността относно начина, по който Фед взема решения. Според тях именно тази прозрачност не бива да бъде жертвана.
В крайна сметка опасението е, че ако Федералният резерв продължи да прикрива логиката зад своите решения, резултатът ще бъде повече несигурност, по-големи колебания на финансовите пазари и по-слаба ефективност на паричната политика. А основната задача да определя посоката на лихвените проценти трябва да остане в ръцете на централната банка, а не да бъде оставена на догадките на финансовите пазари.
 09:58 | 11.07.26 г.

 Радев поиска засилване на охраната границите във Брюксел
 „ЕкоБудител“: Варненци предават пластмасови бутилки и кенчета срещу ваучери за книги
 Под охрана: Късно снощи във Варна пристигнаха ролките за машините за вота
 Социалният министър от Варна: По-високите заплати могат да дойдат чрез колективното договаряне
 Министър Шишков: Кметът на Варна да отстрани главния архитект, има доказателства срещу него

 продава, Едностаен апартамент, 58 m2 Бургас, Възраждане, 119000 EUR
 дава под наем, Къща, 200 m2 Бургас област, с.Кошарица, 1000 EUR
 продава, Двустаен апартамент, 66 m2 Бургас, Славейков, 120000 EUR
 продава, Едностаен апартамент, 52 m2 Бургас област, гр.Свети Влас, 67500 EUR
 дава под наем, Тристаен апартамент, 75 m2 Бургас, Център, 900 EUR

 Европа се готви за свят с Тръмп на страната на Путин
 Tesla представи новия Roadster с въздушни каскади и технология на SpaceX
 Глобалните лидери за AI, ръста и управлението
 Предстоящото изобилие от кафе няма да успокои волатилните цени
 Европейските акции изпреварват S&P 500, докато инвеститорите излизат от AI

 Това е новата хипереркола на Porsche
 Mercedes вкарва над 30 000 лимузини в сервизите
 Специални панели решават основен проблем на електромобила
 Renault ще произвежда автомобили за други марки, но под условие
 Новата Tesla Roadster: 0–100 км/ч за по-малко от секунда и способност за летене

 Българин е задържан за трафик на мигранти след преследване край Солун
 КНСБ иска 10% увеличение на заплатите в бюджетния сектор вместо 5%
 Радев: Охраната на външните ЕС граници е от ключово значение
 Огромна скала се срути до известен плаж на остров Родос
 Рецептата Dnes: Кекс с орехи