



Въпреки това негативният тренд за Barclays, Deutsche Bank и Societe Generale е наричан от някои „плашеща перспектива“. Смята се, че банкерите, водени от идеята, че трябва да се придържат към изискването за ниво на ливъридж от 3 на сто на всяка цена, стават незаинтересовани относно състоянието на ликвидните буфери.

В същото време банките в САЩ като Goldman Sachs и Morgan Stanley оставиха ликвидните си запаси без промяна, обявявайки ги за „неприкосновени“. От своя страна пък директорите на европейските банки могат да използват съкращаването на ликвидните запаси като инструмент за лобиране, с който да успокоят регулаторите и те да бъдат по-сдържани в изискванията си.
Но дори и в този случай, основната теза на банките звучи правдоподобно - коефициентът на ливъридж не разграничава бързоликвидните безрискови активи като паричните средства от високорисковите ликвидни активи като секюритизираните финансови инструменти, например. Основната причина, поради която фалира Lehman Brothers, бе липсата на ликвидност. Ако банките доброволно успеят да покрият ликвидните изисквания още преди да им бъдат наложени от регулаторите, то това ще е добре дошло.
Определено съществува логична причина прагът за нивото на ливъридж да направи банките по-безопасни, принуждавайки ги да държат повече капитал спрямо активите им. Но няма смисъл изискванията за ливъриджа да противоречат на изискванията за ликвидност. Политиците трябва да преразгледат методите за изчисление на коефициента на ливъридж. Те или трябва да изключат някои активи от него или поне да намалят част от тях, като по този начин да не се пречи на изчисляването на коефициентите за ликвидност. Без необходимите реформи банките ще продължат да намаляват ликвидните си запаси, което обаче може да доведе до опасни последици.
 10:30 | 14.09.22 г.

 Европа закъсня с мерките за Черно море, послания на Фон дер Лайен са закъснели
 Евростат: Все повече украинци получават временна закрила в България
 Тежките верижни катастрофи на "Тракия" през годините
 Поптодорова обясни какво е значението на посещението на Урсула фон дер Лайен във Варна
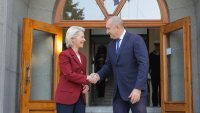 Говорител на ЕК: Бъдещият център за наблюдение на Черно море се очаква да бъде готов догодина

 дава под наем, Двустаен апартамент, 65 m2 София, Свобода, 598 EUR
 продава, Парцел, 1675 m2 Кавала, 700000 EUR
 продава, Тристаен апартамент, 89 m2 София, Карпузица, 239000 EUR
 продава, Мезонет, 105 m2 Халкидики, 385000 EUR
 продава, Къща, 704 m2 София, м-т Детски град, 820000 EUR

 Русия се провали в опита да замени долара с китайския юан
 Приходите на OpenAI за третото тримесечие скачат с близо 50% до $10 милиарда
 Водещи централни банки сигнализират за нови повишения на лихвите
 SoftBank губи 7 милиарда долара след обезценка на AI активи
 В България е Ден на национален траур заради загиналите на "Тракия"

 Това Porsche 924 е първата полицейска суперкола в Дубай
 Шакил О'Нийл си купи три Rolls-Royce-а заради наранено его
 Боядисването на това Bentley Continental GT отнема 56 часа
 Mercedes дава още 10-15 години живот на ДВГ
 Какви рискове крие дистанционното стартиране на двигателя

 Присъдата 110.СУ - без парно – четвърти ден, без ток – втори
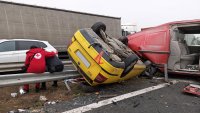 Платното от магистрала "Тракия" в посока София е пуснато за движение
 Облачно и слаби валежи днес, започва затопляне
 Ден на национален траур в памет на жертвите на катастрофите на магистрала "Тракия"
 Как Русия може да тества член 5 на НАТО?





















преди 13 години Те нашите банки са си в перманентен риск, още от 2005 г! А от 2007-а практически сами се вкараха във фалит....но още не го знаят! Скоро ще го разберат обаче! отговор Сигнализирай за неуместен коментар