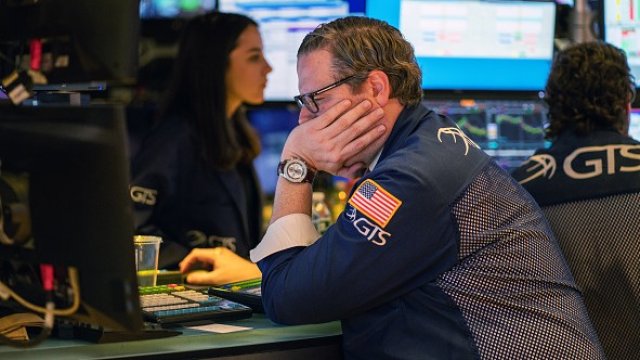


Съществува обаче още един важен пазарен показател, който трябва да се вземе предвид, тъй като отразява по-добре текущите нива на акциите: относителната доходност. До кризата през 2008 г. инвеститорите бяха склонни да приемат, че дивидентната доходност - дивидентът като процент от цената на акцията - трябва да бъде под доходността на държавните облигациите.
Доходността по 10-годишните американски ДЦК обаче в момента е едва 1,54 на сто, поради скорошното намаляване на лихвите от Федералния резерв на САЩ. Това е под текущата дивидентна доходност на акциите в S&P 500 от 1,7% и е далеч от общата печалба на акция, която е около 5 на сто, според изчисленията на Ед Кембъл, стратег в компанията за управление на активи PGIM.
Тази пропаст прави трудно за мениджърите на активи да стоят извън акциите, дори и при сегашните им космически цени, особено след като много компании се възползват от ниските лихви за емитиране на дълг и използват парите за изкупуване на акциите си. „По повечето показатели пазарите на акции изглеждат скъпи“, отбелязва Грег Питърс, друг стратег от PGIM. „Единственият показател, където това не важи, е относителната доходност“, посочва той.
Казано по друг начин, ако искате да проумеете американските акции, погледнете поведението на централните банки, а не само на самите компании. В този контекст, доколкото се счита, че епидемията от коронавирус застрашава глобалния растеж, тя прави инвеститорите по-уверени, че средата с ниски лихви ще се задържи. Ето защо „лошите“ новини за епидемията изглеждаха добри както за облигациите, така и за акциите.
Може ли нещо да осуети това? Основните централни банки изглежда скоро няма да променят курса, предвид липсата на сериозен инфлационен натиск. И макар приумиците на Тръмп периодично да алармират инвеститорите, карайки фондовите пазари да се колебаят, през тази година неговото дрънкане на оръжие вероятно ще отшуми. В крайна сметка президентът иска да се яви на изборите през ноември с растящ фондов пазар и силни икономически данни. Оттук и настоящото примирие в търговската война между САЩ и Китай.
На фона на целия триумфализъм на Белия дом, ключовият момент е следният: ако смятате, че акциите ще продължат да опровергават историческите модели през 2020 г., то трябва също да вярвате, че нещо в политическата икономия се е променило фундаментално, което ще даде възможност на централните банки да поддържат ниските нива на лихвите за почти неопределено време. Може би това е разумен залог, но също така е и много смел. Така или иначе, той трябва да бъде разпознат от различните инвеститори.
 11:18 | 14.09.22 г.

 Катастрофа на пътя Варна - Добрич, двама са леко пострадали
 Треньорът на Девня: Лудогорец заслужено ни победи
 48% от децата бежанци у нас са извън образователната система
 Над 50 процента избирателна активност в Рудник
 "Градски транспорт" иска над 2 млн. от община Варна за соларна централа и зарядни за електробуси

 продава, Тристаен апартамент, 94 m2 София, Надежда 2, 192000 EUR
 продава, Парцел, 6043 m2 София област, гр. Костинброд, 302150 EUR
 продава, Тристаен апартамент, 123 m2 София, Кръстова Вада, 449000 EUR
 дава под наем, Тристаен апартамент, 80 m2 София, Студентски Град, 650 EUR
 продава, Офис, 136 m2 София, Суха Река, 209000 EUR

 Лейбъристите са новата британска „безскрупулна“ партия, вкопчена във властта
 Трудностите на SoftBank при монетизиране на AI инвестициите ѝ са показателни
 Индустрията на непубличните дялови инвестиции в САЩ се променя
 Универсалното здравно осигуряване в Америка е възможно
 Нарендра Моди няма лесно да се отърве от протестите на „хлебарките"

 Ferrari комбинира турбокомпресор с хладилник
 Том Круз се пуска в пистов шампионат
 На война със скобите за паркиране - SUV на BYD се движи с блокирано колело
 Включването на "макс" на парното бави загряването и износва двигателя
 Първият електрически SUV на AMG получи 3 мотора с 1169 к.с.

 Наследниците на убития Илиян Филипов няма да управляват Ботев (Пловдив)
 Спрени са съмнителни процедури за над 350 млн. евро в НКЖИ
 Камион самокатастрофира на "Тракия", има изтичане на гориво
 Левски преодоля трудно Спартак Плевен, дузпа отпуши мача
 Зеленски доволен, САЩ възобновиха обмена на разузнавателна информация с Украйна