




Председателят на американския Федерален резерв Джей Пауъл създава впечатлението, че е премерен и предпазлив регулатор. Но под сивия костюм и кротък нрав се крие човек, който провежда един от най-рисковите монетарни експерименти в икономическата история, пише за Financial Times Андрю Парлин, основател и главен инвестиционен директор на Washington Peak Investment Advisors.

Според визията на Пауъл темп на растеж през 2021 г. от 6,5% и безработицата от 4,5% напълно кореспондират с мащабните стимули, допълнени с нулеви лихвени проценти и годишни покупки на активи от Фед за 1,4 трлн. долара. Ако тази политика изглежда неуместна, то е защото е такава.
Позицията-залог на Пауъл влкючва четири различни погрешни аргумента.
Първо, ползите и рисковете от експеримента му са изцяло асиметрични. Ако Пауъл е прав, не е ясно каква ще е ползата. Рискът обаче е неизчислим: вкоренена инфлация, каквато не познаваме от десетилетия, и необходимостта от натискане на спирачката чрез агресивно затягане на лихвите. Като се има предвид колко завишени са цените на активите, сривът, който ще последва, вероятно ще бъде необичайно тежък и продължителен.
Второ, нивото на инфлационна бдителност от страна на председателя на Фед е критичен компонент за поддържане на фиксирани инфлационни очаквания. Стара поговорка на Уолстрийт гласи, че когато шефът на Фед започне да се паникьосва, инвеститорите могат да се успокоят. Сега имаме обратното. Спокойната позиция на Пауъл относно инфлацията прехвърля безпокойството към пазарите.
Не е изненадващо, че в отговор на безгрижното отхвърляне на инфлационния риск от Пауъл, очакванията за инфлацията (измерена чрез разликата между номиналната доходност по 10-годишните ДЦК и обвързания с инфлацията дълг) се повишиха към поредния нов връх след мартенската среща на Фед и последвалата я пресконференция.
Трето, Пауъл многократно е заявявал, като причина за спокойната си позиция, че инфлацията е изненадвала в посока надолу след кризата през 2008 г. Това, разбира се, е вярно, но може би не толкова релевантно. Икономистите едва наскоро оцениха до каква степен фискалната политика бе спирачка както за растежа, така и за инфлацията през десетилетието, последвало финансовата криза.
 22:41 | 11.09.22 г.

 Самолет кацна извънредно заради сбиване между пилотите
 Влиза в сила зимното разписание на автобусна линия № 109
 Патрулка се заби в оптика в Бургас след гонка
 Жители на "Аспарухово": Свлачището се разраства, а строежът не спира
 Историческо: МФК Спартак ще представлява България на световното клубно първенство по плажен футбол

 продава, Етаж от къща, 116 m2 Пловдив, Център, 399990 EUR
 продава, Парцел, 4610 m2 Бургас област, с.Равда, 1383000 EUR
 продава, Парцел, 225 m2 Пловдив, Център, 440000 EUR
 продава, Тристаен апартамент, 90 m2 Пловдив, Съдийски, 220000 EUR
 продава, Тристаен апартамент, 89 m2 София, Младост 4, 250000 EUR

 Полет за Израел кацна в Саудитска Арабия след атака на борда
 Стоян Панайотов: Българските онлайн магазини губят пари заради грешен фокус
 Протеже на Майкъл Бъри ни предупреждава да внимаваме с корейските акции
 DeepSeek представи AI инструменти за чипове на Huawei, алтернатива на Nvidia
 Апостол Апостолов: Засега ще имаме горива, но цените ще бъдат високи

 Новата Jetta e по-голяма от Audi A4 и струва... 10 600 евро
 Сензори в гумата променят шофирането
 Renault започва да произвежда електромобили денонощно
 Новата бензинова Серия 3 на BMW: 20 ключови факта
 Китайски кросоувър записа впечатляващ рекорд на Гинес

 Убийството на Илиян Филипов влезе в световните медии
 Не е достатъчно само да имаме туристи: Важно е какъв продукт предлагаме
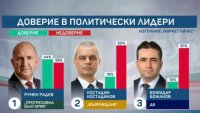 Доверието в лидерите: Румен Радев с 44%, Костадинов е втори
 Русия удължи до края на октомври забраната за износ на дизелово гориво
 Полет от Дубай за Израел бе отклонен след сбиване на пилотите


















преди 5 години Правилно ли е да правим реклама на Тесла в статия за монетарна политика? отговор Сигнализирай за неуместен коментар