


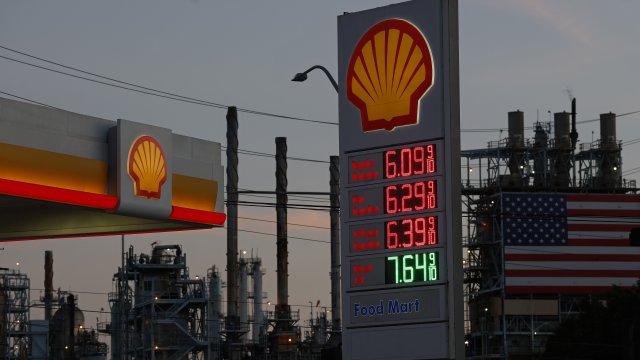


Сякаш хаосът около митата на президента Доналд Тръмп, несигурното въздействие на изкуствения интелект (AI) и заплахите за независимостта му вече не бяха достатъчни, но сега Федералният резерв на САЩ е изправен пред поредно предизвикателство: потенциално огромно прекъсване на енергийните доставки, предизвикано от войната в Иран, пише Бил Дъдли за Bloomberg.
Какво може да се направи? Според мен Фед трябва да не предприема никакви действия – и вероятно така ще направи - докато не станат по-ясни мащабът и продължителността на шока и неговите ефекти. Това ще отнеме доста време, дори като се има предвид настоящото крехко примирие във войната на САЩ и Израел в Иран.
Този енергиен шок има много измерения, които действат в различни посоки.
Първо, пълният му размер и продължителност все още не са ясни. Засега недостигът на петрол и природен газ се вижда основно в морето, тъй като корабите, които обикновено пътуват към Европа и Азия, остават блокирани в Персийския залив. Ако затварянето на Ормузкия проток продължи, тези дефицити ще станат по-осезаеми на сушата в страните, които внасят най-големи количества. Дори след отварянето на протока ще са нужни много седмици, за да се възстановят изчерпаните запаси в тези региони.
Второ, прекъсването на доставките влияе едновременно върху растежа и инфлацията. По-високите цени на енергоносителите ще намалят реалните доходи и ще ограничат потреблението, особено сред домакинствата без достатъчно финансови ресурси да поддържат жизнения си стандарт, като същевременно ще повишат общото ценово равнище. Само въз основа на случилото се досега годишната инфлация, измерена чрез ценовия индекс на разходите за лично потребление (РСЕ), вероятно ще се доближи до 4% през следващите няколко месеца.
Трето, представителите на Фед исторически са склонни да пренебрегват временни ценови шокове - и това е, което пазарите очакват. Но това може да се окаже трудно, когато инфлацията е над целта на Фед от 2% вече пет години, а независимостта на централната банка е под натиск. Засега дългосрочните инфлационни очаквания изглеждат стабилни. Един пазарен показател - очакваната инфлация след пет до десет години - остава малко над 2% от началото на войната. Проучванията сред домакинствата също сочат стабилност, но може би е твърде рано да се очакват значителни промени.
Фед трябва да бъде особено внимателен собствените му действия да не разклатят инфлационните очаквания. Предвид атаките на администрацията на Тръмп срещу независимостта му, всяко решение за понижаване на лихвените проценти може да предизвика съмнения относно мотивите му - и дали ще остане толкова решен да държи инфлацията под контрол, когато номинираният от президента Кевин Уорш поеме поста на председател.
Четвърто, икономиката на САЩ все още има инерция. Заетостта извън селското стопанство нарасна силно през март, а безработицата спадна до 4,3% от 4,4% през февруари. Заедно с по-високите данъчни възстановявания, това вероятно ще компенсира краткосрочния натиск от по-високите енергийни цени. Този ефект може дори да се окаже по-силен от очакваното, тъй като много домакинства изглежда използват данъчни облекчения за извънреден труд повече, отколкото законодателството е предвиждало.
В крайна сметка Фед трябва да се съсредоточи върху войната и по-конкретно върху тежестта и продължителността на ефекта ѝ върху цените на енергоносителите, инфлацията, инфлационните очаквания и безработицата. Ако рисковете рязко се изменят в негативна посока, той ще трябва да действа. Засега обаче трябва само да наблюдава и да чака.
В краткосрочен план съм по-притеснен за инфлацията, предвид несигурността колко дълго ще остане блокиран Ормузкият проток. В по-дългосрочен план обаче енергийните шокове често предизвикват рецесии, както показва изследването на икономиста Джим Хамилтън от Калифорнийския университет в Сан Диего. Пазарът на труда вече е по-умерен, с ниско ниво на наемане и малко съкращения. Ако този енергиен шок удари потреблението, това може в крайна сметка да тласне икономиката към рецесия - но шокът трябва да бъде едновременно значителен и продължителен, предвид подкрепящите фактори като инвестициите в изкуствен интелект (AI), фискалните стимули и сравнително благоприятните финансови условия.
 18:33 | 10.04.26 г.

 Радев потвърди подкрепата си за Йотова на балотажа
 АПИ: Подгответе автомобилите за зимни условия, ще застудява!
 Ето какво ще е времето в деня на балотажа
 Бърнаут сред медиците: 78% потискат емоциите си, а 67% работят под прекомерно напрежение
 Варна: Укрепват буна в „Аспарухово“ с над 4.5 млн. евро

 продава, Тристаен апартамент, 89 m2 София, Карпузица, 249000 EUR
 продава, Къща, 670 m2 Пловдив област, с.Белащица, 1650000 EUR
 продава, Двустаен апартамент, 75 m2 София, Младост 4, 240000 EUR
 продава, Двустаен апартамент, 86 m2 София, Манастирски ливади Запад, 355000 EUR
 продава, Двустаен апартамент, 55 m2 София, Център, бул. Христо Ботев, 225000.05 EUR

 Европейските акции поевтиняват след разочароващите резултати на HSBC
 Инвеститорите на Уолстрийт търсят сигурно убежище в здравния сектор
 Джон Соуърс: САЩ не поставят съюзниците си като приоритет
 Джон Соуърс: Тръмп донякъде възприе мисленето на Путин
 Джон Соуърс: Ситуацията в Персийския залив остава опасна

 BMW i3 стана електрически пикап
 Китайски луксозен SUV с 900 к.с. стъпи на българския пазар
 Ново Ferrari 499P Modificata се продаде за над 8 милиона евро
 Колко далеч можете да стигнете, ако изгубите ключа си в движение
 И новите Skoda и Cupra ще използват китайска платформа

 Новият сгъваем iPhone Duo вече с проблем: Екранът се пука (ВИДЕО)
 В кадър: Протест срещу шофьора, убил Милен Цветков
 Млад мъж преби жена си в центъра на София
 Първата пациентка с ебола в Нигерия бе евакуирана в Швейцария
 Юлия Навалная: Диктаторите се учат един от друг, стават по-хитри












преди 6 месеца И да чака какво ще каже/направи рижавият фон дьо тен. отговор Сигнализирай за неуместен коментар
преди 6 месеца Уорш говори за продължително намаляване на баналса на Фед и премахване на обилните резерви на който Пауъл е привърженик. Инфлацията може да се държи под контрол не само чрез лихвите, но и чпрез самия баланс на централната банка. отговор Сигнализирай за неуместен коментар