


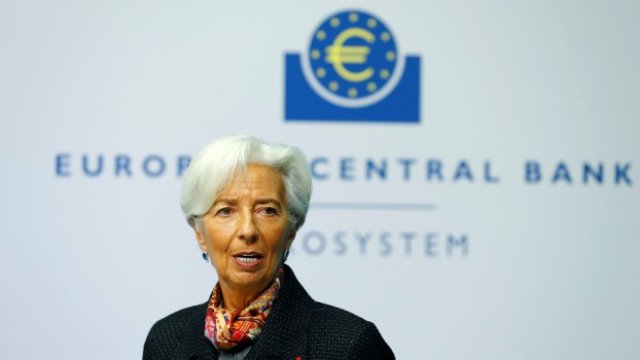
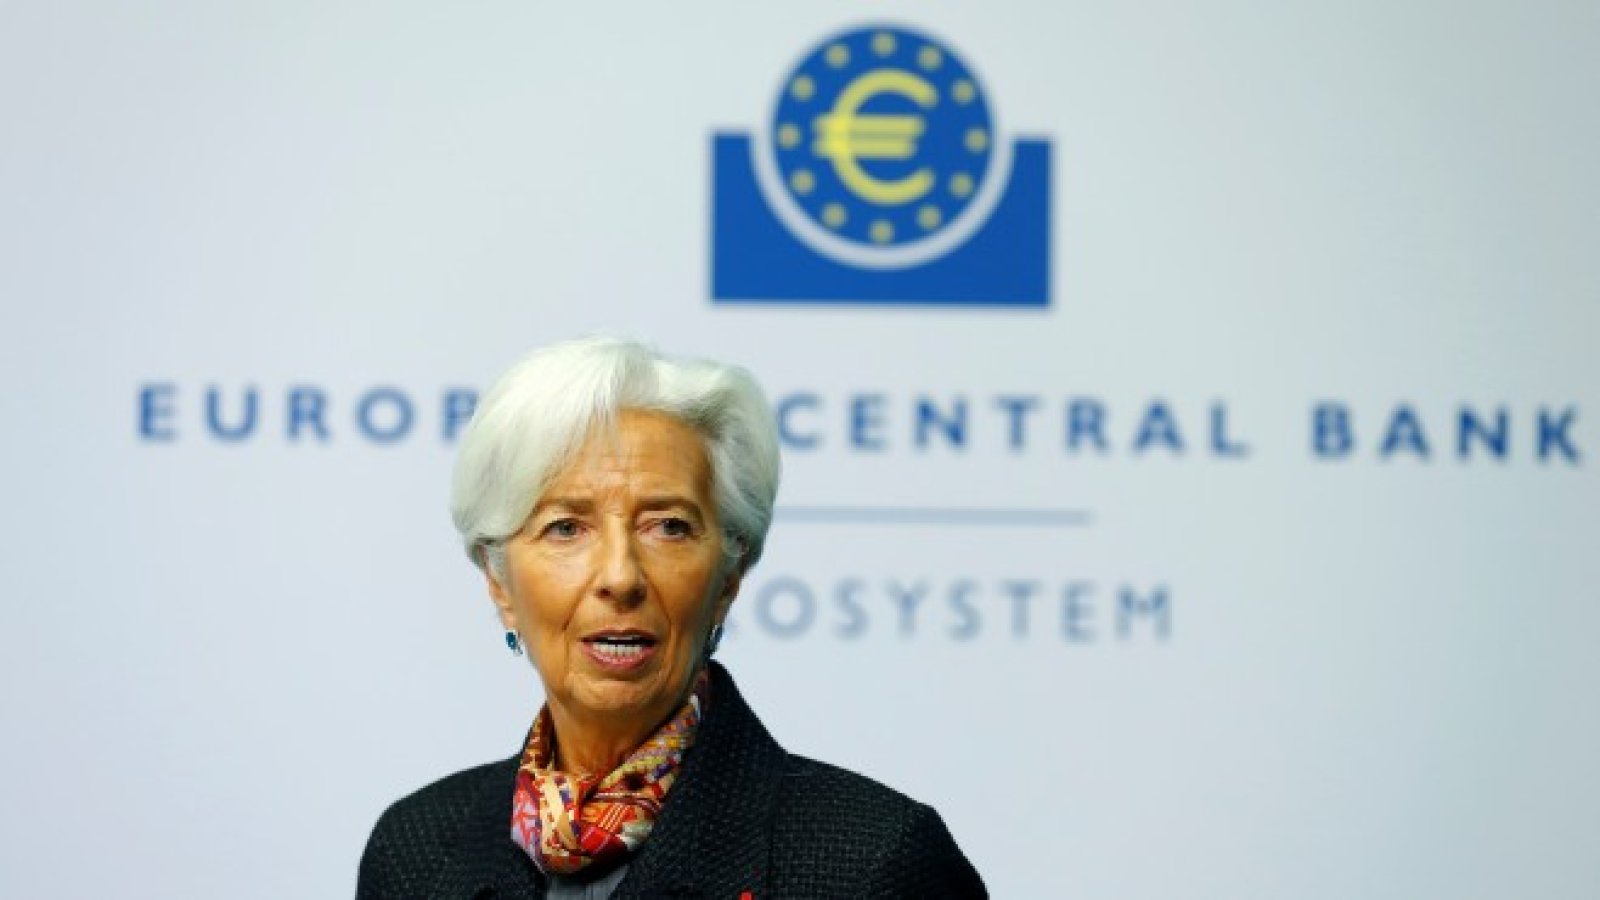


Разпространено е схващането, че Европейската централна банка (ЕЦБ) - подобно на други големи централни банки - е достигнала пределите на паричната политика и че най-доброто, на което можем да се надяваме при управлението на Кристин Лагард, е политическа проницателност в придумването на неохотните политици да предприемат фискални стимули. Това не е вярно, пише за Financial Times Ерик Лонерган, макро хедж фонд мениджър за M&G Investments в Лондон.
Докато Лагард се подготвя да започне стратегически преглед на политиките и целите на ЕЦБ, на нея й е останал един инструмент: двустепенната лихва.
На практика това означава централната банка да преследва различни лихвени проценти по заемите и депозитите. Такива заеми могат също да бъдат ограничени до определени сектори - например за възобновяемата енергия. Тази политика би била по-ефективна от количественото облекчаване, бъдещите насоки или отрицателните лихви. Тя би предоставила мощен паричен стимул и би могла да включи турбото на Зелената сделка в Европа, смята той.
Ефектите от двустепенната лихва са най-лесни за разбиране, когато се съпоставят със стандартната политика. Обикновено, когато централна банка намали основната си лихва, очакваме това да усили харченето в икономиката чрез три основни ефекта. Лихвите намаляват за домакинствата чрез ипотеките; цените на активите се повишават, което кара хората да се чувстват по-богати, и цената на заемите за компаниите спада, което би трябвало да стимулира инвестиционните разходи.
Когато лихвите са много ниски или отрицателни, възникват сериозни проблеми. Лихвеният доход, който спестителите получават, се срива, повлиявайки върху потреблението, и рентабилността на банките се уврежда, което води до много непредвидени последствия.
Какво би станало, ако централната банка повиши лихвения процент по депозитите и намали този по заемите? И спестителите, и кредитополучателите ще спечелят. Историята ни учи, че такъв подход неизменно ще повиши търсенето, посочва експертът.
Най-силните аргументи в не толкова далечното минало дава китайската банкова система, където през 80-те и началото на 90-те години на 20 век лихвените проценти по депозитите и заемите бяха определяни независимо. Когато се наложеше стимул, лихвените проценти по заемите можеха да бъдат намалявани с повече от лихвите по депозитите. В икономика с декретни пари номиналните разходи винаги могат да бъдат стимулирани.
Може ли такава политика да работи с частна банкова система и независима централна банка? Много коментатори изглежда не са наясно, че с последното си действие като президент на ЕЦБ Марио Драги показа точно как се прави това.
 23:02 | 13.09.22 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията
 С новия финансов директор сигурността ще стане приоритет на Binance
 Най-големите привърженици на MAGA в Европа внезапно сменят тона

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Над 42% от българите не могат да покрият непредвиден разход
 Кейт Мидълтън показа, че принтът на точки остава хит
 Бела Хадид се показа на хокеен мач с новия си
 Защо САЩ наливат $150 млн. в космически ракети за многократна употреба?
 Царският инат: Защо Путин изпрати фанатичен историк да "преговаря" с Украйна?

























преди 6 години Добре е да се диферсифицира и уницира диференциалната лихва по сектори и сегменти. Да се държи ниска лихва там където е ефективно и рационално обослувано, като държавно-правителствените и банкови облигации, за сметка на рисковите банкови кредити. Правилна посока, дано да се внедри правилно предложението. отговор Сигнализирай за неуместен коментар
преди 6 години Това не е истински инструмент , а малка отвертчица на която всички биха се засмяли . Разлагането на лихвата не я прави по- ефективна . Ако стане по- насочена към определени сектори , това ще е за сметка на други , които ще бъдат изключени . Насочването и обаче към екология е възможно най - нелепото решение . отговор Сигнализирай за неуместен коментар