




Може би сте забелязали, че лихвените проценти (било те банкови лихви, доходност по облигации или каквото и да е) са много ниски. Те са такива от дълго време. В някои страни дори са отрицателни, каквото и да означава това.
Има логични обяснения, които икономистите предлагат. Разбирам ги. Но за мен ниските лихви са като данък върху доходите ми от спестявания. Нека ви обясня. И не е нужно да разбирате икономиката, за да схванете аргумента ми, пише за Financial Times Дон Езра, бивш съпредседател за глобалното консултиране в Russell Investments.
В страните, които визирам, централната банка определя основната лихва. Това е ставката, която банките (където вие и аз депозираме пари) плащат, когато заемат от централната банка. Много други лихвени проценти се надграждат над нея. С политиката си централните банки намаляват всички краткосрочни лихви.
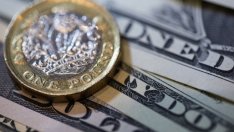
Естествено следствие от ходовете на централните банки е, че заемането на пари става по-евтино. И ако правителствата и гражданите могат да вземат пари по-евтино, те вероятно ще го правят, което от своя страна им дава повече пари да харчат.
Ето това целят централните банки: те се опитват да стимулират разходите в икономиката и да я поддържат растяща, ако изглежда, че се забавя.
Това е добра кауза, така че е добра новина, нали? За кредитополучателите да. Но не и за спестителите!
Да предположим, че „естественият“ лихвен процент, който банка би предложила по вашите спестовни депозити - процентът, който би се прилагал, ако централните банки не понижаваха умишлено лихвите - е 4 на сто. И да предположим, че действителната ставка е 1 на сто. Губите 3 процента, които бихте получили, ако лихвите не бяха изкуствено намалени.
За мен това си е жив данък, по-точно като увеличение на ставката на подоходния.
Той има същия ефект като получаване на доход от 4 на сто, след това облагането му със ставка от 100% за първите 3 на сто и с обичайната за вас върху останалите 1 на сто. Това е като: „Дайте първите 3 процента на правителството.“
Така че не гледам на "количественото облекчаване" като на нещо различно от данъчно увеличение в сравнение с нормалните икономически условия. Но, разбира се, е много по-приемливо, ако омразната дума „данък“ може да бъде избегната - и още по-добре, ако вместо това се използва термин - тъй като няма шанс обществото да я приеме.
 02:59 | 14.09.22 г.

 Месечен хороскоп за октомври 2026
 Близо 1/3 от доходите на българските семейства отиват за храна
 Жена разби колата на мъжа си с дървен прът
 Самолет кацна извънредно заради сбиване между пилотите
 Влиза в сила зимното разписание на автобусна линия № 109

 продава, Етаж от къща, 116 m2 Пловдив, Център, 399990 EUR
 продава, Парцел, 4610 m2 Бургас област, с.Равда, 1383000 EUR
 продава, Парцел, 225 m2 Пловдив, Център, 440000 EUR
 продава, Тристаен апартамент, 90 m2 Пловдив, Съдийски, 220000 EUR
 продава, Тристаен апартамент, 89 m2 София, Младост 4, 250000 EUR

 Рискът по френския дълг достигна нов праг на фона на политическата несигурност
 Отворено е кандидатстването за 22-рия Национален конкурс „Иновативно предприятие на годината“
 Дебатът на сигурността на AI се задълбочава
 OpenAI отложи дебюта на новия си AI модел
 Технологичните лидери: AI е рисков, трябва да е безопасен

 BYD обяви дни на отворените врати в София и Варна
 Новата Jetta e по-голяма от Audi A4 и струва... 10 600 евро
 Сензори в гумата променят шофирането
 Renault започва да произвежда електромобили денонощно
 Новата бензинова Серия 3 на BMW: 20 ключови факта

 Северна Македония гневна заради цар Самуил: Гърция и България са в съюз срещу нас
 Екшън в Бургас: Патрулка се заби във витрина на оптика при преследване на крадец
 КНСБ: Цените бъркат здраво в джоба на българина
 "Възраждане": Обедняването започва, институциите да дадат отговор
 Отклоненият полет: Пилотите са руснак и украинец, единият искал да разбие самолета



















преди 6 години А високите лихви не са ли истински данък върху водещите живот на заем? отговор Сигнализирай за неуместен коментар
преди 6 години Каквото повикало, такова се обадило- ще си имат прахосници вместо спестители. С прахосници няма да стигнем далеч. Въпраса е в какъв вид и кога ще е рестарта? отговор Сигнализирай за неуместен коментар