




Изминаха цели 65 години, откакто Уилям МакЧесни Мартин, тогавашен председател на Федералния резерв, заяви, че е задача на Фед да спре алкохола, когато партито се разгорещява, и малко повече от 40 години, откакто Businessweek скандално обяви смъртта на акциите, пише Ричард Куксън за Bloomberg.
Мисля, че би било честно да се каже, че и двата коментара са отдавна забравени. За повечето инвеститори акциите са единствената възможност, точно защото сегашният Фед почти каза, че не само няма да спре алкохола, ами и ще го увеличи колкото може, за да купонясват пазарите. Само за да може да преследва своята упорита цел за инфлацията (2% годишно – бел. прев.)
Миналата година централната банка на САЩ се отдаде изцяло на закупуването на корпоративни облигации, като по този начин намали спредовете (в доходността спрямо облигациите – бел. прев.) при корпоративните заеми. Въпреки пандемията и особено тежката рецесия, рисковите финансови активи процъфтяваха. Потоците към борсово търгувани фондове (ETF) върху акции поставиха рекорди, както и емитирането на дълг (с инвестиционен и с неинвестиционен рейтинг). В световен мащаб компаниите от инвестиционен клас издадоха дълг за около 4,8 трилиона долара, от които 2,5 трилиона в САЩ. Емитентите от неинвестиционен клас взеха назаем 432 милиарда долара само в САЩ - една от най-успешните години за този пазар.
Сега е толкова лесно да се намерят песимисти за риска като цяло и акциите по-конкретно, колкото беше да се намерят оптимисти в края на 70-те години. Ето в какво се изразява песимизмът.
Първият проблем, макар и краткосрочен, е позиционирането на инвеститорите. Всички споделят едни и същи очаквания и еднакви позиции. Независимо от дългосрочното представяне, това е доста често срещан проблем в началото на годината, без значение от класовете активи. Ето защо тези с немного посивели коси и малко перспектива не постигат кой знае колко в началото на годината. През 2021 г. обаче консенсусът е още по-забележителен.
Вторият проблем са оценките. Вземете акциите. Ако заложите ниска доходност на облигациите в стандартен модел за дисконтиране на дивидентите, при равни други променливи, в крайна сметка ще получите много евтини оценки. Но това е погрешно. Инвеститорите трябва да намалят и своите очаквания за растежа. Те не го правят, разбира се, но това всъщност няма значение, тъй като такива модели не са добри за прогнозиране на възвръщаемостта в дългосрочен план. Знам това, защото съм ги тествал, когато работех в Rubicon Fund Management.
 05:29 | 12.09.22 г.

 Треньорът на България: В живота има по-стойностни неща от една загуба или победа
 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона

 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR
 продава, Двустаен апартамент, 79 m2 Бургас област, гр.Созопол, 212000 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 2, 134900 EUR
 продава, Тристаен апартамент, 74 m2 Варна, Владиславово, 117500 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 2, 155000 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Какво стои зад необичайната смърт на стотици малки китове в Патагония?
 Париж избухна в овации: 700 000 души посрещнаха папа Лъв на Шанз-Елизе
 Вулкан се събуди след близо 500 години: лавата вече се разлива по Камчатка
 Четирима туристи, младоженци и бременна жена: кои са шестимата, загинали в Плака
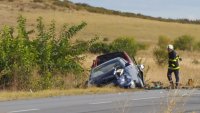 Мъж загина след катастрофа между два автомобила по пътя Ловеч-Плевен





















преди 5 години Облигациите и акциите в САЩ могат да тръгнат заедно надолу Не може.Ще. отговор Сигнализирай за неуместен коментар