

Въпреки това чувствителността към ESG на глобалния пазар на облигации е напът да се увеличи, тъй като централните банки на развитите страни се ангажират да „позеленят” портфейлите от облигации, които придобиха чрез своите програми за закупуване на активи.

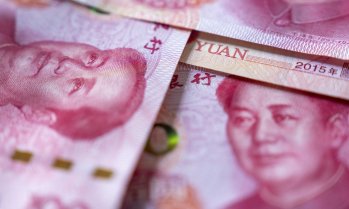
Пазарът на китайския държавен дълг е сравнително неликвиден, тъй като търговските банки, които са основните участници на пазара, купуват и държат до падеж. Така че нарастващата експозиция на централните банки към него отразява нарастващата тенденция за приоритизиране на диверсификацията и търсенето на доходност пред ликвидността и сигурността.
Това също предполага, че монетарни институции като ЕЦБ и други централни банки от евросистемата, които държат активи, деноминирани в юани, могат да попаднат в капана на един „зелено-кафяв” въглероден конфликт.
Политиците на COP26 се надяваха мениджърите и притежателите на активи да свършат голяма част от работата по декарбонизацията, както по отношение финансирането на ревизията на „въглеродния” капиталов фонд, така и във връзка с натиска върху компаниите да приемат цели за нетни нулеви емисии. Но техните възможности не са безгранични, като се има предвид, че много големи емитенти на парникови газове са държавни или непублично търгувани и следователно не са под влиянието на институционалните инвеститори.
В допълнение, главният изпълнителен директор на гиганта в управлението на активи BlackRock, Лари Финк, предупреди, че натискът върху публичните компании да преследват нетни нулеви цели - като същевременно непубличните остават извън светлината на прожекторите - създава възможност за „най-големия арбитраж на капиталовите пазари в живота ми“.
Той има право, въпреки че прехвърлянето на мръсни активи от публичния към непубличния капитал също така води до най-големия регулаторен риск на планетата. Това е така, защото целите от Париж и Глазгоу е малко вероятно да бъдат постигнати без по-широко използване на въглеродното ценообразуване, което сериозно би влошило стойността на мръсните активи. Но мениджърите, инвестиращи в непубличен капитал знаят, че въглеродното ценообразуване и по-строгото регулиране на големите емитенти е проблемно политически. Така че положителната им нагласа към въглеродно интензивните активи на котираните компании може да продължи още известно време.
 16:07 | 13.09.22 г.

 Приятно време без валежи в цялата страна днес
 Мачовете и спортът по ТВ днес (18 октомври)
 1200 души се пускат в "Обиколка на Варненското езеро" днес
 Виц на деня - 18 октомври
 Времето във Варна на 18 октомври 2026

 продава, Едностаен апартамент, 43 m2 София, Люлин 2, 92000 EUR
 дава под наем, Гараж, паркомясто, 17 m2 София, Борово, 150 EUR
 продава, Парцел, 4701 m2 София област, гр. Божурище, 550000 EUR
 дава под наем, Двустаен апартамент, 62 m2 София, Драгалевци, 680 EUR
 продава, Двустаен апартамент, 48 m2 Варна, Владиславово, 92900 EUR

 Залогът на Европа за $40 млрд. в батерии е напът да донесе големи печалби през зимата
 Огромен интерес към първия сгъваем iPhone: Доставките се бавят до януари
 Stellantis ще наеме стотици инженери в Европа и САЩ
 Apple HomeView: Защо скучният дизайн е тайният коз на компанията
 Зеленски: Ограниченията на Starlink в Украйна изглеждат умишлени

 Легендата GTi се завърна: тествахме новото най-спортно Peugeot
 Американски военен камион се превърна в кемпер за офроуд
 Съд призна за законна продажбата на взето под наем Audi
 Ford GT70: забравеното спортно купе с V6 и 240 к.с.
 Специални диференциали пренаписват правилата за динамика в завоите

 ПСС: Лоши са условията за туризъм в планините
 Отбелязваме деня на Света Злата Мъгленска
 Загинали и ранени при сериозен инцидент във военна база в Канада
 Поскъпват повечето зеленчуци на борсите у нас
 Двама загинаха и 11 са ранени, след като камион навлезе на футболно игрище в Канзас