

Председателят на Федералния резерв Джером Пауъл обеща през март, че се работи по „меко кацане“, при което икономиката няма да изпита нито рецесия, нито висока безработица. Той цитира три исторически цикъла на затягане на паричната политика - 1965, 1984 и 1994 г. - когато се състояха именно такива меки кацания.
С яркото изключение на инфлацията икономиката на САЩ се представя добре. Пазарът на труда е затегнат, доходите растат, а балансите на домакинствата са силни. Корпоративните запаси са ниски, докато маржовете са близо до рекордните нива. Но инфлацията е на 40-годишен връх, над четири пъти над целта на Фед от 2%. Фед се отказа от реториката си за „преходна инфлация“ и възприе ястребова* позиция. Докато Фед се занимава с инфлацията, какви условия трябва да преобладават, за да се осигури мекото кацане?
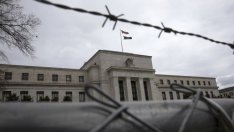
Повишаването на лихвите - любимият паричен инструмент на Фед, е фундаментално ненадежден индикатор за позицията на паричната политика. Увеличаването на лихвените проценти може да не бъде свързано с намаляване темпа на растеж на паричното предлагане и номиналните разходи. Величината на лихвения ефект върху паричното предлагане и номиналните разходи е силно променлива.
Ако Фед иска меко кацане, фокусът му трябва да бъде върху темпа на растеж на широкото парично предлагане, пишат за Wall Street Journal Джон Грийнууд и проф. Стив Ханке от университета Джонс Хопкинс. Съотношението на широките пари към номиналните разходи, реципрочно на скоростта на доходите, обикновено има стабилна тенденция. Следователно количеството създадени нови пари дава разумна оценка за новата покупателна способност, инжектирана в икономиката. Нарастването на паричното предлагане е „висотомерът“, от който се нуждае всеки пилот на централна банка, за да осигури меко кацане.
Нека разгледаме примерите на Пауъл. Фед затегна паричната политика като увеличи значително лихвата по основния лихвен процент през 1965 г. (от 3,4% до 5,8%), 1984 г. (от 9,6% до 11,6%) и 1994-95 г. (от 3% до 6%), без да предизвика рецесия. Във всеки от тези епизоди нивото на безработица всъщност спада – съответно от 5,1% на 3,6%, от 7,8% на 7,5% и от 6,5% на 5,8%. Фед успя да приземи икономиката меко във всеки от тези три цикъла на затягане, тъй като растежът на паричното предлагане се поддържаше с достатъчен темп, дори докато Фед повишаваше лихвите по федералните фондове. Този растеж неутрализира увеличенията на основната лихва.
Пауъл пропусна да спомене циклите на затягане, при които икономиката се срива, включително рецесиите от 1973-75, 1990-91 и 2001 г. И трите бяха предизвикани от циклите на затягане на Фед. Ставката по основната лихва скочи от 5,5% до 9,5% в началото на 1973 г., от 6,5% до 9,75% през 1988-89 г. и от 4,75% до 6,5% през 1999-2000 г. Това, което отделяше меките от аварийните кацания, беше, че Фед пренебрегна своя висотомер. Ръстът на паричното предлагане беше неглижиран и спадаше до нива под тези, които щяха да позволят на Фед да изпълни „инфлационна цел“. Скоро след това икономиката потъваше в рецесия.
Къде означават тези уроци за Пауъл? Първото нещо, което трябва да направи, е да погледне висотомера за паричното предлагане. Второ, той трябва внимателно да наблюдава промените в този висотомер, докато повишава основната лихва и свива баланса на Фед. Ако темпът на паричния растеж остане твърде висок, инфлацията никога няма да се „върне на Земята“, независимо от повишаването на лихвите и свиването на баланса. Но ако пък този растеж се забави твърде много, икономиката ще се срине.
Какъв е адекватният темп на растеж на паричното предлагане, който в крайна сметка би способствал за инфлационната цел на Фед от 2%? Такъв би бил растеж в „златната среда“ от около 6%. Като намали темпа на растеж на широкия паричен агрегат M2 от сегашното му ниво от 11%, Пауъл може да намали инфлацията и да приземи меко икономиката.
* Централните банкери, които смятат, че инфлацията е много по-голям бич за икономиката от бавния ръст и следователно рядко гласуват за намаление на лихвените проценти, носят нарицателното "ястреби", а тези, които са предразположени да гласуват за намаляване на лихвените проценти и за стимулиране на икономиката, са „гълъби“ - б. а.
 10:17 | 14.09.22 г.

 Ново правило за млади шофьори в Европа: Без нощно каране и само с един пътник от 14 до 20 години
 Трима стажант-юристи избраха Окръжен съд – Варна
 Над 204 тона стоки от трети държави не са допуснати в България през септември
 Басейн „Делфини“ възобновява работа от 10 октомври
 Нови изследвания: Цар Самуил бил висок едва 153 см

 продава, Тристаен апартамент, 135 m2 София, Малинова Долина, 272000 EUR
 продава, Двустаен апартамент, 56 m2 София, Горубляне, 94900 EUR
 продава, Тристаен апартамент, 99 m2 София, Горубляне, 157500 EUR
 продава, Двустаен апартамент, 65 m2 София, Студентски Град, 180000 EUR
 продава, Двустаен апартамент, 43 m2 София, Банишора, 106000 EUR

 Напрежението в Черно море удря джоба на потребителя с по-скъпи стоки в магазина
 Потайният лидер на хутите, който сее хаос в Близкия изток
 Споразумението за международните активи на "Лукойл" е изтекло, обяви Carlyle
 Китай може да даде глътка въздух на Европа при електромобилите
 Джейми Даймън: Ако опитате да надхитрите пазара, ще загубите

 Китайската марка, която вози Си Дзинпин, дойде и в България
 Volvo с проблеми при старта на EX60
 Бизнесмен загуби над 90 скъпи коли заради измама
 BYD иска да е №1 в света и без втория най-важен пазар
 Джеръми Кларксън ще „отглежда“ части за своя Jaguar

 След “Мегзит” принц Хари бил в депресия, чувствал се безполезен
 4 зодиакални знака, на които им омръзна да не получават нужното уважение
 Джей Ло удиви по прозрачна рокля
 Разследват корупционни практики във варненско общинско предприятие
 Украинци с пожелания за рождения ден на Путин: Надяваме се скоро да пукне