




Рискове, свързани с капиталовата позиция и с ликвидността
Евентуално влошаване на доходността би се отразило върху капиталовите съотношения на банките, прогнозират в БНБ.
Към 31 март 2020 г. капиталовите съотношения на банковата система остават на нива, които са значително над регулаторните изисквания. Анализът на еволюцията на капиталовите изисквания и на буферите илюстрира, че общият обем на минималните изисквания (по първи и втори стълб) и на приложимите капиталови буфери в края на първото тримесечие на 2020 г. достига исторически най-висок размер от 10,7 млрд. лв.
За това допринася балансирано прилаганата консервативна надзорна политика на БНБ за укрепване на капиталовата позиция, която да позволи подобрена устойчивост спрямо системни шокове.
С ключова роля са предпазният капиталов буфер и буферът за системен риск, като допълващи са буферът за друга системно значима институция (достигнал пълен размер от 1 януари 2020 г.), антицикличният капиталов буфер и капиталовите изисквания по втори стълб.
Прегледът на промените в макропруденциалната политика (по отношение на буферите) на компетентните органи в ЕС в отговор на пандемията от COVID-19 представя подход на разхлабване в цикличен или структурен план.
Въпреки нарастването на капиталовите изисквания и на буферите, наличният капиталов излишък в банковия сектор към края на март 2020 г. позволява адекватно увеличение на кредитирането.
Същевременно се наблюдава нарастване на жилищните ипотечни кредити с рискови характеристики – съотношение между размера на кредита и стойността на обезпечението (Loan-to-Value, LTV) над 80% и матуритет над 20 години, което е индикация за продължителна склонност на банките да отпускат кредити с високо първоначално съотношение LTV и дълъг матуритет.
Ликвидната позиция на кредитните институции е солидна и се характеризира с равнища на съотношение на покритие с ликвидни активи значително над изискваното минимално ниво от 100%. Независимо от това, текущите условия в средата изискват внимателно управление на ликвидните активи и на ликвидните потоци на банките.
В БНБ очакват динамика в обема и в структурата на депозитната маса при потенциални промени във финансовото състояние на засегнатите от кризата предприятия и домакинства.
Върху обема на входящите ликвидни потоци неблагоприятно влияние може да има изострянето на кредитния риск, както и отлагането на плащания по главници и лихви заради кредитния мораториум.
Качество на активите
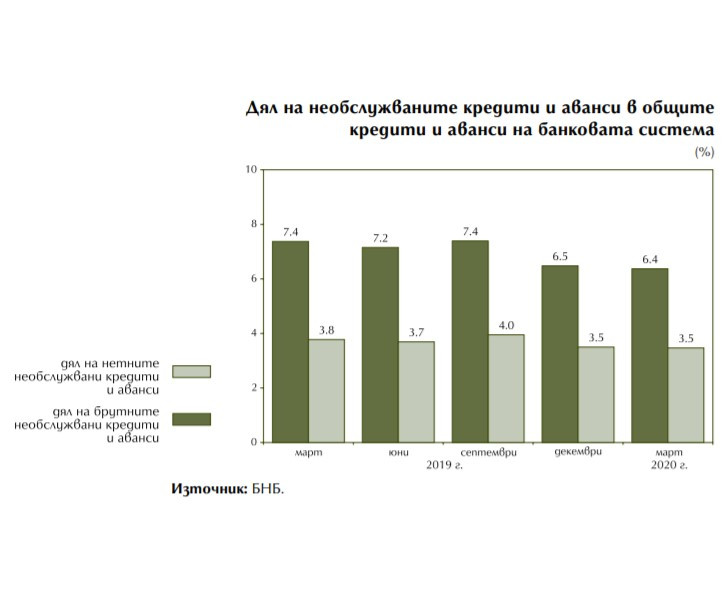
В периода януари-март брутните необслужвани кредити и аванси намаляват със 107 млн. лв. (1,7%) до 6 млрд. лв. За сравнение, преди година те спадат с 80 млн. лв. (0,1%) до 94,4 млрд. лв. Делът на брутните необслужвани кредити и аванси в общите брутни кредити и аванси в края на март възлиза на 6,4% (при 6,5% в края на декември 2019 г.).
Общите нетни необслужвани кредити и аванси (след приспадане на присъщата им обезценка) към 31 март са 3,1 млрд. лв. – с 27 млн. лв. (0,9%) по-малко спрямо края на декември 2019 г.
Делът на нетните необслужвани кредити и аванси в общите нетни кредити и аванси през първото тримесечие се запазва – 3,5%. Този остатъчен кредитен риск в баланса на банковата система остава изцяло покрит от капитала, превишаващ минималното регулаторно изискване, потвърждават от БНБ.
Общата натрупана обезценка на кредитите и авансите през тримесечието намалява с 49 млн. лв. (1,4%) до 3,6 млрд. лв. в края на март. Степента на покритие на брутните необслужвани кредити и аванси с присъщата им обезценка беше 47,6% (при 48,1% в края на миналата година).
При балансовите позиции, различни от кредити, качеството остана добро. Делът на дълговите ценни книжа в общите активи расте до 13%, като в портфейла преобладават тези на сектор „държавно управление“.
В централната банка пресмятат, че намаляват вземанията от кредитни институции и същевременно се увеличават паричните средства.
Спад има при капиталовите инструменти и делът им в активите на банковата система остава несъществен. Другите позиции се увеличават общо с 620 млн. лв. (10,1%) и размерът им възлиза на 5,9% от балансовото число в края на март.
 17:59 | 10.09.22 г.

 Треньорът на България: В живота има по-стойностни неща от една загуба или победа
 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Ердоган: Принципът "силният над слабия" влияе все повече върху международните отношения
 9 модни находки, които ви състаряват – ето с какво да ги замените
 Пълнолуние в Овен – как ще се отрази на всяка зодия
 Какво стои зад необичайната смърт на стотици малки китове в Патагония?
 Париж избухна в овации: 700 000 души посрещнаха папа Лъв на Шанз-Елизе




















