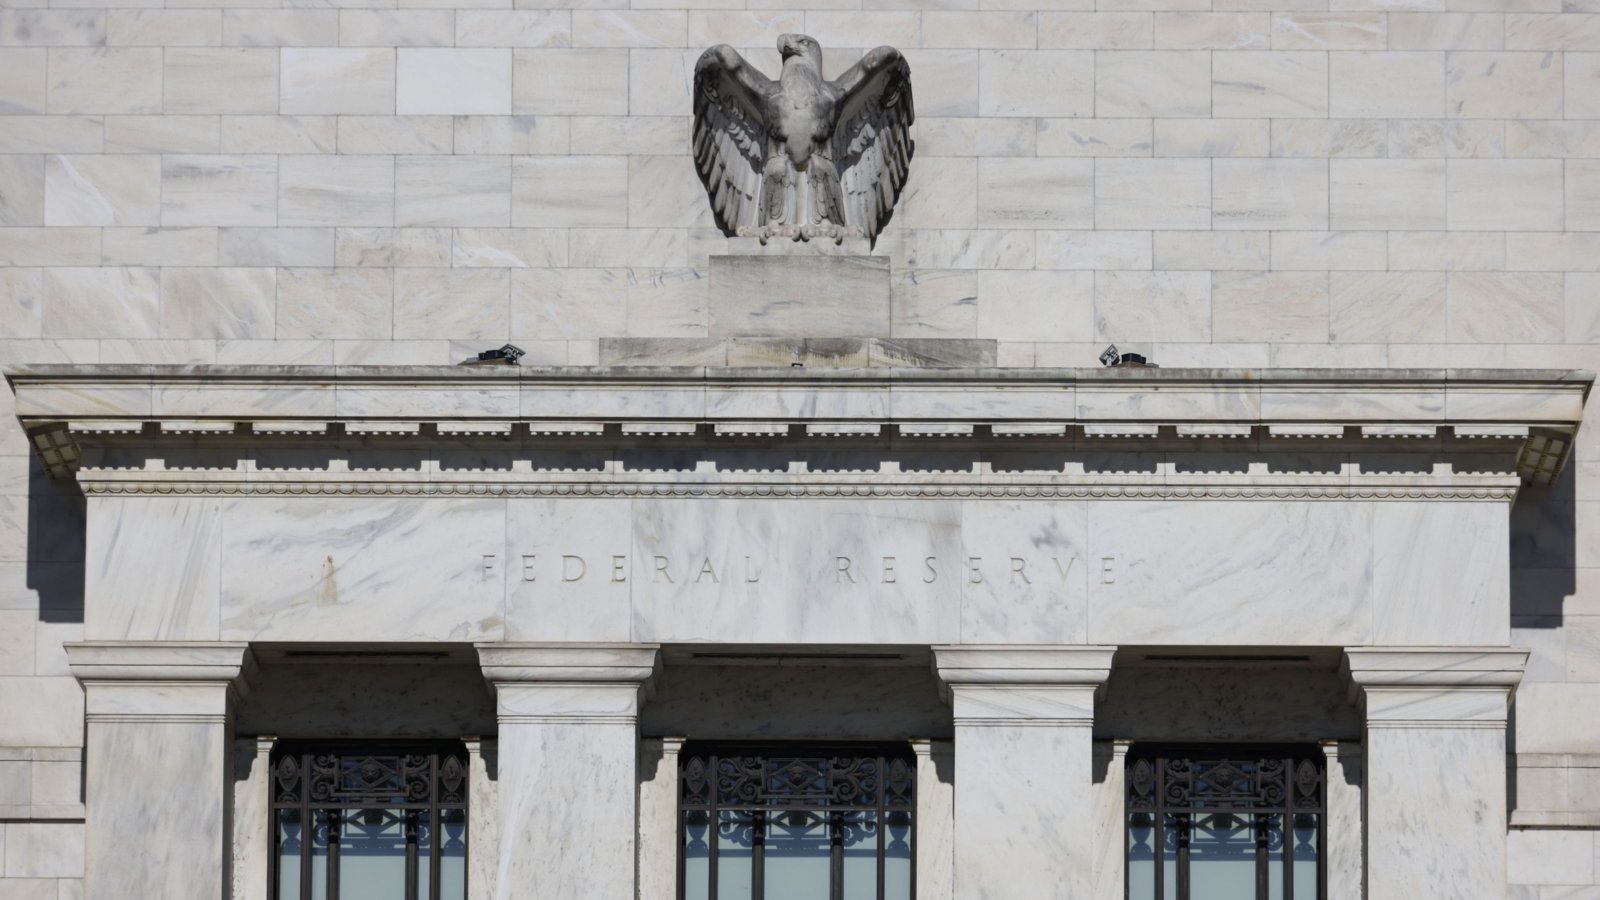


През 2021-2022 г., в резултат на погрешната монетарна рамка, Федералният резерв изостана много със затягането на паричната политика. Резултатът беше скок на инфлацията до нива, невиждани от 40 години. Започвайки от март 2022 г., Фед направи драматичен обрат и повиши основната си лихва с общо 4,5 процентни пункта.
Този настоящ опит на Фед да постигне „дезинфлация“ повдига няколко важни въпроса, пише за Financial Times Фредерик Мишкин, професор по банки и финансови институции в Columbia Business School и бивш член на борда на Фед.
Ще успее ли централната банка успешно да върне инфлацията до нейното целево ниво от 2 процента в близко бъдеще? Ще трябва ли да затегне още значително паричната политика и колко дълго трябва да поддържа високи лихвени проценти? На каква цена Фед ще постигне целта си за инфлацията? Как той трябва да балансира риска от рецесия срещу постигането на тази цел?
В анализ, който пише със Стивън Чекети, Майкъл Фероли, Питър Хупър и Кърмит Шонхолц, току-що представен на Форума за парична политика на САЩ, разглеждайки историческите данни и икономическото моделиране, Мишкин и съавторите предоставят някои отговори на тези въпроси.
Добрата новина е, че прогнозата за връщането на инфлацията към целевото ниво на Фед вече е доста благоприятна. Въпреки по-ранните грешки, изоставянето от централната банка на постепенността и нейното агресивно затягане на монетарната политика, започнало преди година, успяха да закотвят отново дългосрочните инфлационни очаквания на ниво от 2 процента.
Лошата новина е, че е много вероятно постигането на целта за инфлацията на Фед да доведе до рецесия. Разгледани са историческите доказателства за 16-те големи, предизвикани от монетарните власти дезинфлации в редица страни. Във всеки от тези случаи затягането на паричната политика от мащаба, който виждаме в САЩ, за да се намали инфлацията, е довело до скок на безработицата. При настоящите обстоятелства, които вече включват значително затягане на политиката и перспектива за продължаването му, „съвършената дезинфлация“ би била безпрецедентна.
Моделите сочат, че Фед има да извърви още път в затягането на паричната политика. Основната лихва ще трябва да се повиши с около 1 процентен пункт от сегашните нива (4,50-4,75% - бел. прев.), за да се върне инфлацията до 2 процента, а нивото на безработица вероятно ще се повиши от сегашното си ниво (3,4% - бел. прев.) с повече от 1 процентен пункт. Нашият анализ предполага, че основната лихва ще трябва да остане над нивото от 5 процента дълбоко в 2024 г.
Най-важното е, че Фед трябва да устои на изкушението да облекчи монетарната политика твърде рано, както понякога е правил в миналото, когато е бил изправян пред забавяне на икономиката.
Преждевременното обръщане на курса би отслабило доверието във Фед относно контрола над инфлацията и би изисквало след това централната банка да повиши лихвените проценти до още по-наказателни нива, за да стабилизира инфлацията.
Това е урокът от дезинфлацията между 1979 г. и 1983 г. при бившия председател на Фед Пол Волкър. Започвайки през октомври 1979 г., Федералният резерв повиши основната си лихва до 17 процента през март 1980 г. В отговор на произтеклата от това рецесия той се сепна и от април 1980 г. нататък понижи лихвения процент с над 7 процентни пункта. Доверието във Фед беше подкопано, като инфлационните очаквания и самата инфлация останаха упорито високи.
За да възстанови доверието в себе си, Фед започна да повишава основната лихва до колосалните близо 20 процента до началото на 1981 г. и я задържа на високи нива до средата на 1982 г. Инфлационните очаквания и темпът на инфлация започнаха стабилен спад до ниво от около 3 процента през 1983 г. Безработица обаче се повиши до 10,8 процента към 1982 г. Цената на този обрат беше наистина много висока.
Въз основа на този анализ, в ретроспекция, се разглежда неуспехът на Фед да действа превантивно през 2021 г. в условията на силно търсене като значителна грешка.
Но авторите са окуражени от агресивните действия на централната банка през изминалата година и скорошните коментари на председателя Джей Пауъл и други ръководители на Фед, че има още работа за стабилизиране на инфлацията. Във вторник Пауъл заяви пред банковата комисия на Сената, че ако „съвкупността от данни“ показва, че по-бързото затягане е оправдано, Фед ще бъде готов да увеличи темпото на вдигане на лихвите.
Освен това Пауъл и колегите му подчертаха, че възможността за рецесия в резултат на монетарното затягане не трябва да възпира Фед да прави всичко необходимо, за да овладее инфлацията. Въпреки колебливото начало, централната банка сега изглежда на път да възстанови ценовата стабилност.
 18:00 | 10.03.23 г.

 Митрополит Йоан: Религиозното образование не е принудително налагане на вяра
 Девня и Аксаково направиха 1:1 в Трета лига
 Румъния вдигна по спешност два изтребителя
 Рокада в националния отбор за последния мач
 Олимпик (Варна) победи Септември (Тервел) в 2:1 като гост

 дава под наем, Двустаен апартамент, 60 m2 София, Банишора, 525 EUR
 дава под наем, Двустаен апартамент, 62 m2 София, Суха Река, 580 EUR
 дава под наем, Четиристаен апартамент, 160 m2 София, Център, 750 EUR
 дава под наем, Двустаен апартамент, 58 m2 София, Симеоново, 400 EUR
 дава под наем, Тристаен апартамент, 60 m2 София, Редута, 600 EUR

 Зеленски: САЩ предлагат членство в НАТО срещу Донбас
 Технологичните гиганти ще плащат повече за ток след победата на демократите
 Ferrari залага на ексклузивността в епохата на масовите електромобили
 Инвеститорите в центрове за данни подценяват климатичните рискове
 Китай разположи над 100 военни кораба около Тайван преди посещението на Тръмп

 21-годишен VW Golf се продаде на половината от оригиналната цена
 Как работи променливото предавателно число при новите волани
 Al може да парализира автомобилната индустрия
 Повечето шофьори забравят правилото за 3 секунди
 Larte Design преобрази новата седмица на BMW

 Иван Янев увери: Децата с увреждания винаги ще получават подкрепа
 Трус с магнитуд 3,7 край Смолян: Къде е усетено земетресението?
 Четирите плана на Путин за победа над Украйна: Защо два от тях вече се провалят?
 Защо 550 млн. лева за пътна безопасност не стигат до опасните пътни участъци?
 Стана ясна датата на срещата на върха между Путин, Си Дзинпин и Тръмп в Шънджън