

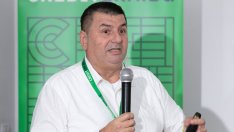
Наблюдаваме нормализиране и охлаждане на имотния пазар след т.нар. „евро-еуфория“ и очакванията, които движеха и привличаха спекулативния интерес при покупките покрай влизането на България в еврозоната. Този коментар направи Деян Василев, финансов експерт и член на управителния съвет на Асоциацията на кредитните посредници в България, в предаването "Бизнес старт" на Bloomberg TV Bulgaria.
Той съобщи, че по данни на Агенцията по вписване с около 17-18% намалява броят на имотните сделки за първото полугодие на тази година спрямо миналата година, което е връщане на нива около 2019 година. По думите ва Василев „горещият интерес на инвеститори, прекупвачи и хора, занимаващи се с бързи препродажби (флипъри), в момента бележи отлив“, като на пазара остават предимно „нормални купувачи“ – семейства, които искат да се преместят в по-голям или по-качествен имот.
„Важно е обаче да се отбележи, че по-малкият брой сделки все още не води до спад в цените на имотите, а по-скоро до по-внимателна преценка от страна на купувачите“, обясни експертът.
Деян Василев отбеляза, че на фона на намаляващия общ брой трансакции, жилищното кредитиране в България демонстрира интересен парадокс. „Данните за месец май отчитат леко понижение спрямо април. Но погледнато кумулативно за първите пет месеца на годината, се наблюдава ръст от около 12% в обема на новоотпуснатите ипотечни кредити на годишна база“, посочи той.
Според него основната причина за този ръст се крие в повишените цени на имотите, което принуждава все по-голям брой домакинства да прибягват до външно финансиране. „Докато през миналата година делът на сделките, реализирани с помощта на банка, е бил около 60%, сега статистиката показва, че внушителните 74% от имотните сделки вече стават с ипотечен кредит“, каза още финансовият експерт. Той уточни, че този бум се подхранва от запазващите се рекордно ниски лихвени нива в страната – 2,43% е средната лихва по новоотпуснатите жилищни кредити, което се явява историческо дъно.
„Този феномен се дължи на изключително ожесточената продължаваща конкуренция между водещите търговски банки за пазарен дял, както и на ниската цена на ресурса, привлечен от банковата система под формата на спестявания“, коментира Василев. Той добави, че България вече е в еврозоната и бизнес кредитите са директно обвързани с движението на индекса Euribor (който от своя страна зависи от рестриктивната политика на Европейската централна банка), но пазарът на дребно за домакинствата остава защитен. Експертът напомни, че поради засилената инфлация и глобалните геополитически шокове, свързани с горивата и войната с Иран, ЕЦБ повиши лихвите и се очакват нови стъпки, но ситуацията при българските граждани е различна.
„Физическите лица, домакинствата в България, са закотвени на индекса на цена на привлечения ресурс в българската банкова система. А този ресурс продължава да е на нулеви нива привлечен. Банковата система продължава да е свръхликвидна. И парадоксалното е, че в България са рекордно ниски лихвите по ипотечни кредити“, обясни ситуацията с банковото кредитиране Василев. Той даде за пример потребителските кредити, при които има малко увеличаване, но ипотечните кредити, които продължават да движат имотния пазар и да го стабилизират, остават „рекордно ниски“.
Експертът обърна внимание, че точно защото цената на привлечения ресурс в България не реагира на Европейската централна банка хората са склонни да държат все повече спестявания на нулева доходност в банковата система. „На практика българските потребители в момента се възползват от „двойна благословия“: валутна стабилност и интеграция в по-голям пазар, комбинирани с рекордно евтини ипотеки“, каза Василев. И добави, че в държавите от основната еврозона (като Германия) вложителите не получават 0% върху спестяванията си, а поне 1-2%, което прави цената на привлечения ресурс за германските банки по-висока, а оттам – и кредитите по-скъпи.
Защо българските търговски банки са склонни да отпускат кредити за покупка на имот в чужбина? Какво предлага на купувачите на ваканционни имоти Северна Гърция? Има ли рискове при покупката на имот в чужбина? Ще продължи ли „свободното падане“ на цените на имоти в Дубай и в дестинации извън ЕС? Каква е алтернативата за инвестиране на свободните пари у нас? Колко се печели от банков срочен депозит и каква ще е доходността от ДЦК за граждани?
Целия разговор може да гледате във видео материала на Bloomberg TV Bulgaria.
Всички гости на предаването "Бизнес старт" може да намерите тук.
 13:33 | 07.07.26 г.

 „Челси 3“ е бил празен при атаката в Черно море: Три пробойни по корпуса на кораба
 Спартак Варна с тежък мач във Велико Търново за Купата на България
 Екшън в небето над София: Самолет кацна аварийно заради сигнал за бомба
 Нова схема в Черно море: Руски танкери фалшифицират местоположението си, за да избегнат атаки
 Трите зодии, които най-лесно губят приятели

 продава, Тристаен апартамент, 94 m2 София, Надежда 2, 192000 EUR
 продава, Парцел, 6043 m2 София област, гр. Костинброд, 302150 EUR
 продава, Тристаен апартамент, 123 m2 София, Кръстова Вада, 449000 EUR
 дава под наем, Тристаен апартамент, 80 m2 София, Студентски Град, 650 EUR
 продава, Офис, 136 m2 София, Суха Река, 209000 EUR

 Големият къс залог при облигациите е под риск, докато AI търговията се колебае
 Петролът спада от петмесечен връх, доставките от Близкия изток остават стабилни
 Милиардерите предупреждават за балон, но Хауърд Маркс не е убеден
 Трейдърите очакват скок на волатилността на по-широкия пазар заради AI
 Тръмп сключил сделката за дизела, за да поддържа преговорите с Русия

 Защо изчезват фаровете за мъгла
 От 2 на 50 модела през 2030 – Toyota ускорява цифровизацията
 Ferrari комбинира турбокомпресор с хладилник
 Том Круз се пуска в пистов шампионат
 На война със скобите за паркиране - SUV на BYD се движи с блокирано колело

 Бомбената заплаха, приземила самолет у нас, е дошла от австриец
 Нобеловата носителка Мария Мачадо оглави венецуелската опозиция
 Дачич се врече в Москва: Сърбия винаги ще бъде с Русия
 Марко Рубио: До 60 дни Тръмп ще оцени санкциите срещу Русия
 Кап. Живко Петров: Корабът "Челси 3" е с огромни пробойни