Решението на Федералния резерв на САЩ (Фед) миналата седмица да отложи намаляването на обема на месечната си програма за изкупуване на активи в размер на 85 млрд. долара обърка инвеститорите. Те вече започнаха да се съмняват в надеждността на бъдещите насоки относно политиката на Фед. Също така това създаде капан, заради който ще бъде трудно централната банка да започне да съкращава количествата на паричните стимули, освен ако Фед не промени първоначалния си подход.
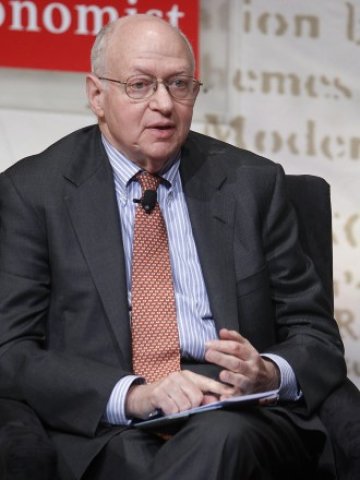
Това мнение изразява на страниците на вестник Financial Times Мартин Фелдстейн - професор по икономика в Харвардския университет и бивш председател на икономическия съвет при президента на САЩ Роналд Рейгън.
Председателят Бен Бернанке обясни, че Федералната комисия за отворения пазазр (Federal Open Market Committee – FOMC) е решила да не прави нищо, защото състоянието на икономиката в момента не отговаря на очакванията на членовете на Комисията, които те имаха през юни. Поглеждайки напред, казват те, Фед може да намали обема на програмата си по-късно тази година „ако данните потвърдят основните ни прогнози за напредъка на икономиката“.
Това обаче може трудно да бъде постигнато. Прогнозите на FOMC през последните години бяха твърде оптимистични. По всичко личи, че те повтарят същата си грешка. След последната среща на FOMC Фед публикува резюме на очакванията за развитието на икономиката на членовете на Комисията, в която влизат гуверньорите на Фед и председателите на 12-те му поделения. Общото между техните прогнози е виждането за растежа на брутния вътрешен продукт (БВП) – ръст от 2-2,3% за 12-те месеца, започващи с началото на четвъртото тримесечие на 2012 г.
Това е повече в сравнение с постигнатото от американската икономика за всяка една от последните три години. За първата половина на 2013 г. официалната цифра за растежа на БВП е 1,8% на годишна база, като повече от една трета от него се дължи просто на увеличаването на стоковите запаси. За да достигне поне половината от прогнозата на FOMC, БВП трябва да се покачи с поне 3,2% на годишна база през четвъртото тримесечие.
Прогнозите на FOMC за темпа на растеж на БВП за 2014 г. се движат в интервала от 2,9% и 3,1%. Очакванията на Комисията, които преди два месеца предвиждаха разширяване на БВП с 2,9% до 3,5%, вече са занижени. Приближавайки се все повече до 2014 г., все по-възможно е очакванията за годината да се свият още.
Както и г-н Бернанке отбеляза, растежът на дългосрочните лихвени проценти от май тази година до сега е много вероятно да спъне сектора на жилищното строителство, който показва най-добри резултати за изминалата година.
Потреблението също ще бъде слабо, защото реалният доход след данъци и такси на глава от населението е по-нисък сега, отколкото преди година. Спадът в показателя за спестяване на домакинствата поддържаше потребителските разходи, но оставя малка надежда по-нататъшното намаляване на спестяванията да увеличи бъдещите разходи на домакинствата.
Решението за намаляването на обема на месечната програма зависи от това дали икономиката ще изпълни оптимистичните прогнози на Фед. Ако това не се случи, най-вероятно темпът на изкупуване на облигации ще се запази.
Трудно е да оспорим подхода на Фед, според който решенията за курса на икономическата политика зависят от данните. Но това е също толкова трудно колкото да изгладим стратегията на многопластовите бъдещи насоки с политиките, които са чувствителни на промените в месечните данни.
Съществува по-добра стратегия, която да позволи на Фед да започне намаляването на паричните стимули през октомври и да приключи с покупките си на облигации в средата на 2014 г. Фед заяви, че темпът на изкупуване ще се отрази в балансиране на ползите, които политиката постига при заздравяването на заетостта и растежа, за сметка на разходите, които създават в икономиката. Случи ли се това на практика Фед наистина ще трябва да започне с редуцирането на монетарните стимули.
-
САЩ все още са изправени пред опасни нива на бюджетния дефицит
-
Мартин Фелдстейн: Икономиката на САЩ е в дълбока яма, едва пълзи
-
Мартин Фелдстейн: За Гърция няма връщане назад
-
Защо "печатането на пари" от Федералния резерв не предизвиква инфлация
-
Булард: Данните за заетостта повишават вероятността за ограничаване на стимулите


Въпреки че първоначалният импулс за изкупуване на облигации може би спомогна за стимулиране на търсенето през 2010 и 2011 г., сегашната стратегия не прави почти нищо за икономическия растеж и заетостта. По същото време продължаващите покупки на облигации и обещанията краткосрочните лихвени проценти да стоят близко до нулата, дори и когато икономиката се завърне към състоянието си на пълна заетост, генерират значителни разходи.
Те изкривяват инвестиционните намерения на гражданите и компаниите, които търсят по-висока доходност като възнаграждение за поетия от тях риск. Това кара банките да отпускат по-рискови кредити с цел да получат по-големи печалби. Колкото по-дълго анормалният процес на ниски лихвени проценти продължи, толкова по-разрушително ще бъде връщането към нормалното състояние на икономиката.
За Фед ще бъде мъдро, ако отмести фокуса върху краткосрочните макроданни, за да разбере, че те са постигнали толкова, колкото паричната политика е могла да направи. На следващото си заседание членовете на FOMC трябва да поемат нов път за стабилизиране на облигационния си портфейл.
 22:56 | 11.09.22 г.

 Моторист загина в тежка катастрофа
 Официално: Освобождаването на адмирал Ефтимов влиза в сила на 2 януари
 Слагат информационни табла на магистралите
 Спартак се включи в кампанията в помощ на бившия футболист на Черно море Юли Нейчев
 Гълъб Донев и Васил Големански откриват Investor Finance Forum 2026

 продава, Къща, 160 m2 Халкидики, 280000 EUR
 продава, Тристаен апартамент, 124 m2 София, Оборище, 297000 EUR
 продава, Парцел, 980 m2 Пазарджик област, с.Костандово, 17000 EUR
 продава, Тристаен апартамент, 124 m2 София, Подуене, 297000 EUR
 продава, Къща, 85 m2 Перник област, с.Глоговица, 19900 EUR

 От върха на AI индустрията до пълен срив: Последните дни на Хуанг в Nvidia
 Украински ракетен стартъп ще търси 300 млн. чрез IPO във Франкфурт
 Путин поставя Европа пред нов тест за единство заради преговорите с Украйна
 Износът на петрол от Персийския залив се е възстановил на 74%
 Емисиите от енергетиката на САЩ ще спаднат през 2026 г. заради по-малко въглища

 Audi обеща ексклузивни модели за своите VIP клиенти
 Volkswagen показа най-мощния T-Roc
 Производството на Mini спря заради войната в Украйна
 ZF направи електромотор с 30 000 об/мин и 3500 Нм
 Mercedes-Benz е спрял всички инвестиции в Германия

 Жилищната криза в Гърция: Наемодатели отказват жилища на хора с кучета и котки
 Забравен британски военен бункер от 1940 г. отваря врати за посетители (ВИДЕО)
 Георги Ганев: Пестенето на пари без реформа в България става за сметка на читавите
 Румънски шофьори били в болничен общо 484 години, но возели туристи от България
 Кои са петте държави от ЕС, които ще седнат на масата за преговори с Русия?